Miks vanad pensionifondid indeksifondidele alla jäävad?
Passiivselt juhitud pensionifondide tootlus on sel aastal olnud märgatavalt parem kui kordades kõrgema valitsemistasuga aktiivselt juhitavatel fondidel ja vahe on suurem kui tasude erinevus, kirjutas 19. juunil Eesti Päevalehe Ärileht.
Oleks vahva, kui saaksime hõigata: tänu Tuleva liikmetele lõpuks ka Eesti inimesteni jõudnud indeksifondid on juba ennast tõestanud! Tegelikult saamegi, aga mitte kohalike pensionifondide mõne kuu tulemuste põhjal – need ei räägi midagi sellest, kui palju su vara edaspidi kasvada võiks. Õnneks ulatub investeerimisfondide ajalugu maailmas aastakümnetesse ja näitab järjekindlalt, et aktiivselt juhitud fondide pikaajaline tootlus jääb reeglina passiivselt juhitud fondidele alla.
Ajakirjanik Romet Kreek küsis ja Tuleva fondijuht Tõnu Pekk selgitas, mida saab ja mida ei saa Eesti pensionifondide mõne kuu tulemuste võrdlusest välja lugeda. Siin on võimalus lugeda lähemalt, mis lehte ei mahtunud:
Kuidas seletada seda, et aktiivselt juhitud fondid on aastaga tootnud vaid umbes poole samade fondivalitsejate passivsetest fondidest?
Kordan algatuseks kõige tähtsamad asjad üle (ma tean, et olen nagu katki läinud plaat – kogemus näitab, et see lihtsalt vajab pidevalt meelde tuletamist):
Sulle pensionikogujana on tähtis see, et sinu vara kasvaks võimalikult palju selleks päevaks kui sa pensioniikka jõudes kogutud raha kasutama hakkad. Teisisõnu – pikaajaline tootlus. Mõne kuu tootlus ei anna mingit aimdust sellest, milliseks sinu vara pikaajaline tootlus järgmistel kümnenditel kujuneb. Sellepärast pole ühe aasta tulemuste põhjal võimalik aktiivsete ja passiivsete fondide edu hinnata. Tasude erinevusest saadud edumaa kipub lühikestel perioodidel jääma turu ja valuutakursi kõikumiste varju.
Maailma ja Eesti turgude pikema ajaloo põhjal on aktiivse ja passiivse juhtimise võrdluses selgeks võitjaks passiivne juhtimine – teisisõnu madalate kuludega indeksifondid. Suurandmete analüüs näitab selgelt, et pika aja vältel kasvab edukamalt nende inimeste vara, kes valisid soodsa tasuga indeksifondi, kui nendel, kes valisid kõrgema tasuga aktiivselt juhitud fondi.
Suurandmete analüüs näitab selgelt, et edukamalt kasvab nende vara, kes valivad soodsa tasuga indeksifondi.
Näiteks LHV indeksifondi oli 1-aasta tootlus 5,79% vs XLi 2,46% ning SEB energilisel indeksifondil 5,57% vs tavalise energilise fondi 2,77%. Millest selline suur tootlusvahe tuleb? Haldustasude erinevusega ei anna seda eriti seletada, vahe näib liiga suur.
LHV aktiivselt juhitud fondid – ka XL – hoiavad suurt osa investorite varast lihtsalt pangaarvel või võlakirjades, mille tootlus ei kata isegi fondi valitsemistasu. Selge on see, et kui fond valib teadlikult negatiivse tootlusega investeeringud, on tulemus investorite jaoks kehv.
Selline käitumine teeb vast aegajalt lihtsamaks fondi turundamise. Kui aktsiatesse on investeeritud väiksem osa varast, mõjutavad järsud lühiajalised turgude langused fondi osaku väärtust ka vähem. Ja fondijuht saab sellistel puhkudel rääkida, et “sel kuul õnnestus investorite vara languse eest kaitsta”. Millegipärast ei räägi fondijuht kunagi sellest, et raha pangaarvel hoidmine on jätnud investori ilma võimalusest turgude tõusudest tulu teenida.
Ühe aasta põhjal ma järeldusi ei teeks. Aga LHV L ja XL fondi pikem ajalugu on ilmekas näide Peter Lynch-i ütlusele, mis kõlab eesti keelde tõlgituna umbes nii: “Investorid on kaotanud palju rohkem raha languste kartuses kui languste ajal.” (“Far more money has been lost by investors preparing for corrections, or trying to anticipate corrections, than has been lost in corrections themselves.”)
“Investorid on kaotanud palju rohkem raha languste kartuses kui languste ajal.”
Peter Lynch
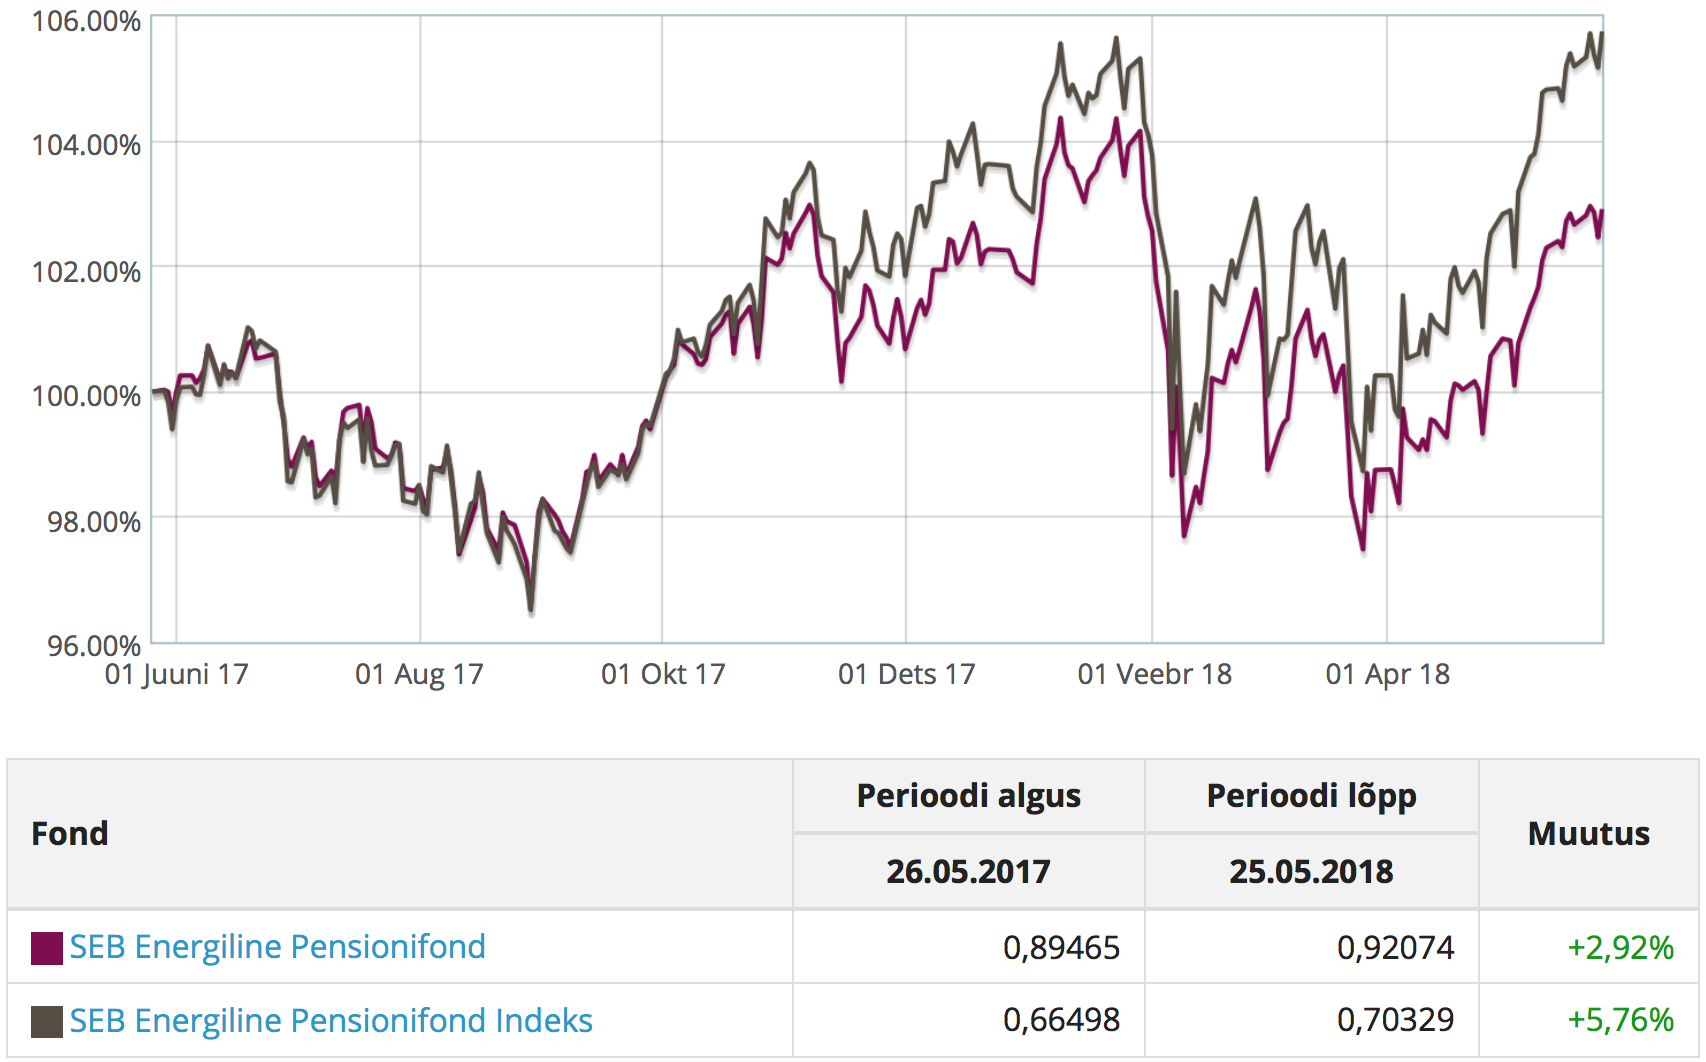
SEB puhul on jällegi väga huvitav võrrelda nende kahe agressiivse fondi NAV-i graafikuid:
Kui tõenäoline on, et fondijuht on väärtpaberite oste just nii valinud ja ajastanud, et portfelli väärtus juhtumisi kõigub täpselt käsikäes passiivselt juhitud indeksifondiga?
Euroopa investorite ühendus Better Finance on oma raportis avaldanud kahtlust, et suurem osa Eesti pensionifondidest on tegelikult kapi-indeksifondid. Nii nimetatakse fonde, mis investeerivad salamisi passiivselt, ehkki reklaamivad ennast kui aktiivselt juhituid ja võtavad investoritelt kordades rohkem tasu. Kapi-indeksifondide puhul on üsna kindel, et nad jäävad madala kuluga ausatest indeksifondidest juba aastaga enam-vähem tasude jagu maha (või rohkem, sest isegi avaldatud jooksvad kulud ei sisalda pahatihti kõiki varjatud kulusid).
Kas euro nõrgenemine on aidanud Tuleva maailma aktsiafondil saada üle varasemast pärssivast mõjust kui euro tugevnes?
Enamus Eesti pensionifonde on viimasel aastal panustanud rohkem euroala aktsiatele ja võlakirjadele. Tuleva portfell järgib maailmaturu keskmist nii aktsiates kui võlakirjades. Teisisõnu, meie portfellis on teistega võrreldes eurovõlakirjade osakaal väiksem ja see tähendab, et euro nõrgenemine tähendab Tulevale paremat tootlust.
Ajaloolised andmed näitavad, et pika aja jooksul on oodatav reaaltootlus valuutakursside kõikumisest null. See tähendab, et näiteks dollari kurss kipub aja jooksul tugevnema või nõrgenema umbes niipalju, kui selle pikaajaline inflatsioon on madalam või kõrgem eurotsooni inflatsioonist. Sellepärast me Tulevas lühiajalist valuutariski ei maanda – see oleks investoritele kulukas ja vähendaks üsna tõenäoliselt pikaajalist tootlust.
Kas ei näi kummaline, et rahvas istub agressiivsete fondide osas madalama tootlusega aktiivsetes fondides ja passiivsete fondide mahud on suht väikesed? Agressiivsetest fondidest on umbes 12% passiivsetes fondides…
Kummaline on see, et turujärelvalve lubab pankadel levitada eksitavat infot – näiteks, et indeksifondid on kuidagi riskantsem valik kui aktiivselt juhitud fondid, või et indeksifondid sobivad ainult “edasijõudnud investoritele”.
Tegelikult istub suurem osa Eesti pensionikogujate rahast üldse aktiivselt juhitud progressiivse strateegiaga fondides, mille tootlus on veelgi madalam kui agressiivse strateegiaga fondides. On ilmne, et enamus inimesi ei vali teadlikult pensionifondi, vaid satuvad sinna, kuhu pangas “nõustajaks” maskeerunud müügiesindaja või kaubanduskeskuses tegutsev agent neid pannud on. Pankadele on loomulikult kasulik, et võimalikult palju inimesi maksaks ka edaspidi kõrget tasu.
Kui me tahame, et ka Eesti pensionikogujad saaksid oma säästudest rohkem kasu, peame õppima teistelt riikidelt. Näiteks Rootsi riik suunab inimesed, kellel pole aega või võimalust andmetel põhinevaid investeerimisotsuseid teha, ise vaikimisi sobivasse – hästi madala kuluga maksimaalse aktsiate osakaaluga fondi. USA-s on teenusepakkujatel kohustus soovitada sarnaste toodete valikus soodsama tasuga fondi. Suurbritannia annab inimestele soovi korral pensionifondi valikul erapooletut tasuta nõu. Ka seal soovitab finantsjärelvalve teha kohustuslikuks pakkuda vaikimisi valikuid, mis ei lähtuks teenusepakkujate ärihuvidest, vaid inimeste kasust.
Indrek Kasela: pole patt teha tulusat äri, patt on selle üle nuriseda
Kohustuslike pensionifondide tasude piiramine ei takista pensionifonde Eestisse investeerimast, leiab suurettevõtja Indrek Kasela.
Ajaleht Äripäev vahendas sel nädalal LHV Varahalduse juhi Mihkel Oja väiteid, et kui riik kohustab pensionifondide valitsejaid langetama inimestelt võetavaid tasusid arenenud riikide keskmise tasemeni, paneb see piduri Eesti ettevõtetesse investeerimisele ja lõhub kohaliku kapitalituru. Indrek Kasela kommenteerib:
Miks mulle ei meeldi Mihkel Oja argumendid?
1. Pole patt teha tulusat äri, patt on selle üle nuriseda. “Kujundlikult võib öelda, et uus vormel on hea, millega annaks kiiresti sõita, kuid kütus on vale,“ märkis LHV Varahalduse juhatuse esimees Mihkel Oja. Tõesti, kui panna vormelile lennukipaagid, on hea kütuserohke tunne, aga kiirus ei kasva. Pensionifonide haldamine on siiani olnud ja on ka edaspidi väga tulus äri, mida riik teist sammast toetades kolmandiku ulatuses subsideerib.
2. Tasude vaatamine ainult protsendina väljendatult. Fondide mahud kasvavad ajas nii sissemaksete teel kui (loodetavasti) ka tootluse najal. Väiksem tasu protsentides ei tähenda, et pankade tulud absoluutsummas langeksid. Seega ei saa väita, et tasud vähenevad.
Väiksem tasu protsentides ei tähenda, et pankade tulud absoluutsummas langeksid.
3. Kohalike investeeringute müüdid. Kohalikke investeeringuid võisid pensionifondid varem teha ja võivad tulevikus. Tallinna börsi indeksi võrdlus muude indeksitega ei kinnita väidet, et raha paigutamine Eesti ettevõtetesse pakuks kõrgemat tootlust. Börsil noteerimata ettevõtetest allpool. Likviidsus – kuna kõik fondid alustasid samal ajal ning samuti alustavad samal ajal väljamaksete tegemist, on küsimus, kes kõik need baltikad ja kaubamajad Eesti pensionifondidelt ära ostab… Aga sellega tegeleme 20-30 aasta pärast.
4. Pole tõsi, et kohalike investeeringute tegemine on kallim. Või tahab Mihkel Oja väita, et Tallinna Sadama tulemuste analüüs on kallim kui Apple’i oma? Kohalike investeeringute tegemine on odavam, sest puuduvad iga-aastased vahendustasud, mis allfondide kaudu investeerimisega kaasnevad. Muidugi kui teha ka kohalikke rahapaigutusi läbi kõrge tasuga kinnisvara-, metsa- või otseinvesteeringute fondi ja võtta lisaks veel ise teenustasu, peab tõesti kokkuvõttes reaaltootlus olema väga hea, et investeeringut õigustada.
Investeeringute puhul, mis avaturul kaubeldavad pole, on tootlus pensionifondiga liitunu jaoks arvestuslik ja teoreetiline kuni selle hetkeni, millal investeering taas rahaks muutub. Fondihalduri jaoks mitte – tema võtab iga-aastast reaalset tasu investeeringu väärtuselt, mille ta tihti ise määrab. (Mittenoteeritava ettevõtte puhul, millel näiteks rahavoog puudub, on keeruline tegelikku väärtust hinnata). Fondivalitseja soov on seda muidugi kõrgemalt hinnastada – siis saab ka rohkem tasu.
Ebalikviidsete investeeringute puhul on tootlus pensionikoguja jaoks arvestluslik seni, kuni investeering taas rahaks muutub. Fondihalduri jaoks mitte – tema võtab iga-aastast reaalset tasu investeeringu väärtuselt, mille ta tihti ise määrab.
Ei, ma ei ole vastu otseinvesteeringutele Eesti majandusse ega pensionifonide otseinvesteeringutele Eesti varadesse. Vastupidi! Aga neid ei saa kasutada varjatud ähvardusena riigile ja pensionikogujatele stiilis “kui mina oma kasumimarginaali ei saa, siis ma tööd ei tee”. Nagu ütles Tõnu Pekk – kui fondijuht seab oma majandushuvid ettepoole investori omast, on tegemist hoolsuskohustuse rikkumisega. Fondihalduri kasumimarginaal ei ole riiklikult garanteeritud toode.
Swedbanki fondivalitseja juhi Kristjan Tamla kommentaar on LHV-st palju asisem – tõesti võib kohalike investeeringute analüüs olla aja- ja ressursimahukam – aga see ongi osa fondihaldamise kuludest, mis ei tee investeeringut automaatselt kallimaks. Täna ei ole ükski fondihaldur kahjumis – vastupidi. Seega ei ohusta kohalikke investeeringute hindamiseks tehtav ajakulu nende ärimudelit nii, et nad peaks kokku kukkuma. Küsimus tuleks pigem suunata fondivalitsejate omanikele ehk pankadele, kes peaks rohkem investeerima oma fondivalitsejate töötajate analüüsivõimesse ning eraldama selleks äkki rohkem ressursse! Näiteks turunduskulude arvelt.
Indrek Kasela on AS-i PRFoods juht ja riskikapitalifondi United Angels VC kaasasutaja. Ta on Tulundusühistu Tuleva kaasasutaja ning nõukogu esimees.
Loe ka:
LHV
Mida sina täna teha saad, et su pensionisammas teeniks tulu sulle, mitte pangale?
Seadusemuudatus, mis sunnib panku pensionifondide valitsemistasusid vähehaaval langetama, on õige, aga liiga arglik samm – arenenud riikide keskmisele tasemele jõuame heal juhul alles viie aasta pärast. Ole sina targem ja anna oma rahale kasvuks paremad eeldused kohe täna.
Ligi kolmveerand vanade fondide tasudest läheb just müügikuludeks ja pankade kasumiks – need kulud ei aita sinu vara tootlust suurendada, vaid vähendavad seda. Lisaks Tulevale on sul muide nüüd valida ka SEB, LHV ja Swedbanki indeksifondide vahel.
Lähemalt:
Eesti pankade pensionifondid ongi aastaid maailmas silma paistnud kahe asjaga.
1. Kõrged tasud.
2. Kehv tootlus.
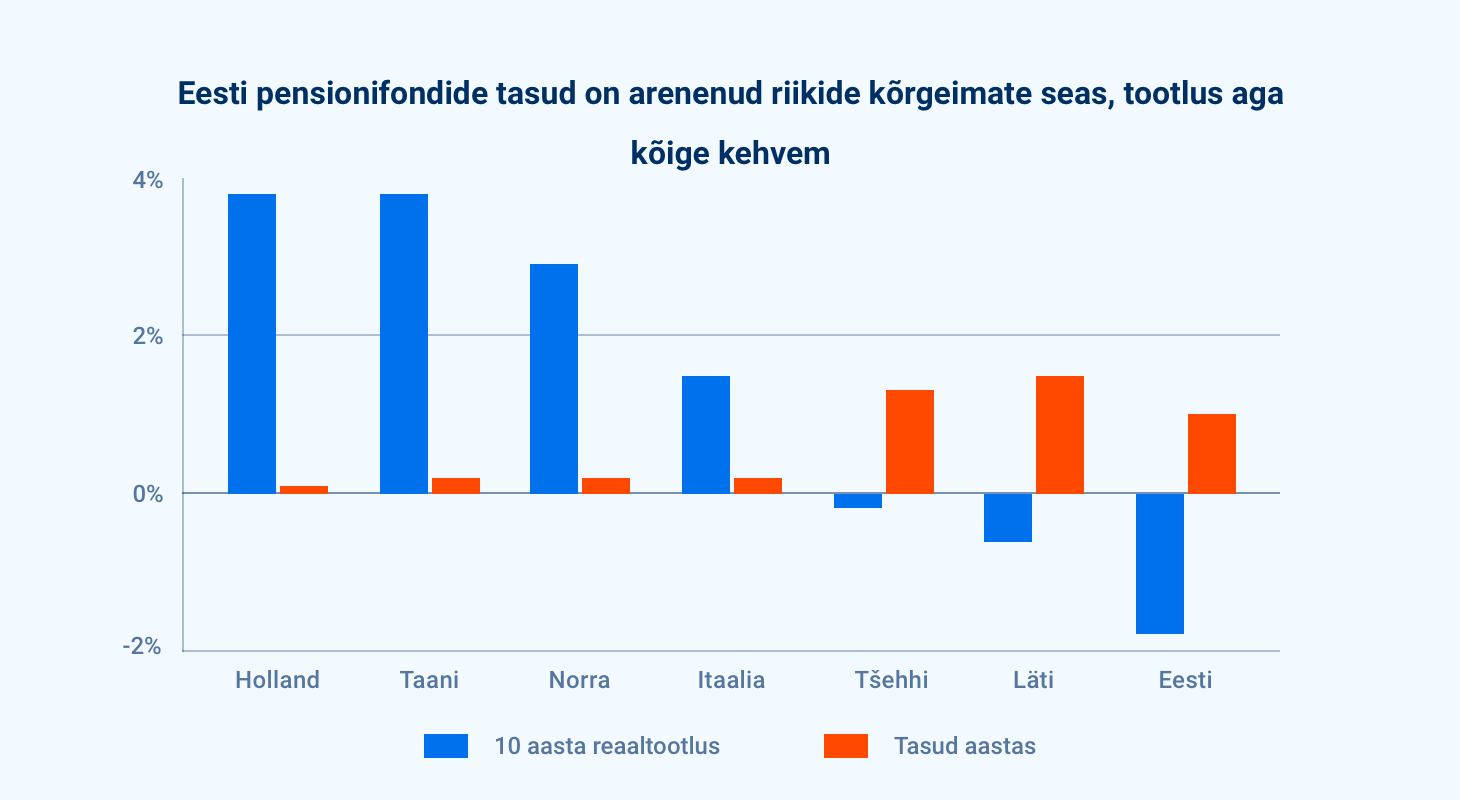
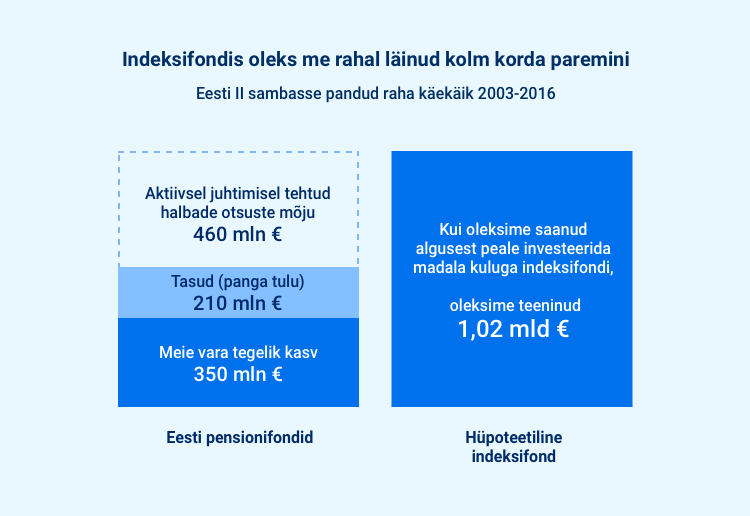
Kui meie vara oleks pensionifondides kasvanud sama hästi kui maailma investoritel keskmiselt, oleks Eesti inimesed täna sadade miljonite eurode võrra rikkamad. Aga mis läinud, see läinud.
Maailmaturu võrdlusindeks: 50% MSCI ACWI (EUR) ja 50% Euro Government Bond Index. Eesti pensionifondide tootlus on mõõdetud EPI indeksiga, teenustasu arvestatud vastavalt rahandusministeeriumi statistikale. Tuleva arvutused.
Varem sul paremat valikut polnudki. Tänaseks on ühtteist muutunud. Tüdinenud sellest, et raha, mida riik kohustab meid iga kuu otse palgast pensionifondi suunama, teenis tulu pigem pankadele kui meile endile, tulid ärksad inimesed Tulevasse kokku ja hakkasid tegutsema.
Teiseks, alustasime koostööd seadusloojatega, et aidata teha Eestile targem pensionistrateegia. Selline, mis seaks inimeste huvid finantssektori ärihuvidest ettepoole ja aitaks maailma väärtpaberiturgude ajaloost ning edukate riikide kogemusest õppides saada igast säästetud eurost maksimaalse kasu. Ainuüksi eelmisel aastal hoidsid Eesti inimesed 1,5 miljonit eurot kokku tänu sellele, et Tuleva ettepanekul keelati kõrged tasud, mida pangad seni võtsid pensionifondi vahetamise eest.
Kolmandaks, näitasime eeskuju ja tegime endale ise oma pensionifondid, mille investeerimisstrateegia lähtub andmetest, mitte fantaasiatest ega usust targa fondijuhi maagiasse. Tulevas koguvad teiste hulgas pensionit tippjuhid Indrek Neivelt ja Sandor Liive, Transferwise’i asutajad Kristo Käärmann ja Taavet Hinrikus, OECD nõunik Annika Uudelepp, kommunikatsiooniekspert Daniel Vaarik, Rikkaks saamise õpiku autor Jaak Roosaare, suurettevõtja Indrek Kasela, Avatud Eesti Fondi juht Mall Hellam ja paljud teised ärksad inimesed. Lisaks Tuleva asutajatele ja liikmetele võivad nüüd meiega koos pensioni koguda kõik, kellel teine sammas olemas.
Fondivahetuseks kulub netipangas mõni minut ja see ei maksa sulle muide midagi – Tuleva ettepanekul keelas riik 2017. aastast pankadel pensionifondist väljumise eest kõrget tasu võtta.
Tuleva fondivalitseja lähtub järgmistest põhimõtetest:
1. Investeerime passiivselt. See tähendab, et jagame raha reeglipäraselt maailma suurimate ettevõtete aktsiate ja valitsuste võlakirjade vahel – nii on riskid hajutatud.
2. Investeerime pidevalt. Nii maandab meie investorite riske alati ka dollar cost averaging ehk ostude ajas hajutamine.
3. Keskendume pikaajalisele tootlusele, sest katsed hoida osaku hinda turgude lühiajalistes kõikumistes stabiilsena oleks pikaajalisele investorile väärtusetu kulu. Sinule on tähtis see, et su raha kasvaks võimalikult palju selleks päevaks, kui sa pensionile jääd, mitte see, kui palju su vara väärtus vahepeal kõigub, eks?
4. Hoiame kulud nii madalal kui võimalik ja ei kuluta sinu raha ekstravagantsetele reklaamikampaaniatele, müügimeeste armeedele ega muudele asjadele, mis pensionikogujatele pikas plaanis väärtust ei loo.
Tuleva eeskujul käivitasid vastumeelselt oma indeksifondid ka kolm panka – Swedbank, LHV ja SEB. Pankade indeksifondid pole päris nii soodsa tasuga, aga on ikkagi palju targem valik kui vanad, kõrge tasu ja kehvade tulemustega fondid. Nii et kui Tuleva sulle ei meeldi, suuna oma vara ühte neist! (Paraku pangad ise oma indeksifonde sulle pigem ei reklaami. Miks, võid siit lähemalt lugeda.)
Kui sa tahad anda oma pensionivarale kasvuks parimad eeldused, vali madalate kuludega indeksifond kohe täna. Iga euro, mis sa igal aastal fondivalitsejale tasudeks maksad, ei teeni sulle järgmistel aastakümnetel tulu – kõrge tasuga fondis edasi tiksudes kaotad seetõttu elu jooksul kümneid tuhandeid eurosid.
Meiega koos võivad pensionit koguda kõik Eesti inimesed. Aga kui tahad kasu saada Eesti põnevaima sotsiaalse startup-i arengust ja samal ajal anda oma panuse selleks, et Eesti saaks tõesti targema pensionistrateegia, mis meid kõiki rikkamaks teeb, tule ka Tuleva ühistu liikmeks.
Tuleva: pensionisamba avamine vabatahtlikuks liitumiseks ähvardab läbi kukkuda
Tuleva juhatuse liige Tõnu Pekk juhtis täna Riigikogu sotsiaalkomisjoni istungil poliitikute tähelepanu ohule, et plaan avada teine pensionisammas vabatahtlikuks liitumiseks enne 1983. aastat sündinud inimestele võib läbi kukkuda.
“See on hea plaan,” ütles Tõnu Pekk. “Aga see plaan kukub läbi, kui kogutud vara mõistlik kasutamine on ka edaspidi takistatud. Inimesed lihtsalt ei kasuta seda võimalust. Kas te ise soovitaksite oma lähedastel lukustada raha halba süsteemi?”
Siin on Tõnu sõnavõtu täistekst:
Austatud sotsiaalkomisjoni liikmed. Viimastel päevadel on juttu olnud sellest, et Eesti pensionisüsteemi tuleb raha juurde leida. Mina esindan 4000 inimest, kes täna pensioniks raha koguvad. Meie palume teilt, et kõigepealt lõppeks selle raha raiskamine, mida me juba säästame.
Kui meil oleks sama hea süsteem kui näiteks Rootsil, saaksid inimesed sama raha eest 30 – 60% rohkem pensionit. Rootslased säästavad tootlikumalt ja kasutavad kogutud vara efektiivsemalt.
See ei ole õunte võrdlemine apelsinidega. Raha on võrreldav mõõtühik. Teie ülesanne on luua eeldused selleks, et ka Eesti inimesed saaksid igast säästetud eurost rohkem kasu.
Teiste riikide kogemusest õppimine ja õpitu rakendamine Eestis võtab aega. Enamikul meist on aega.
Aga neil, kes varsti pensionile lähevad, ei ole aega. Jutt on kümnetest tuhandetest inimestest.
Teil on täna võimalus lahendada nende õigustatud mure lihtsa seadusemuudatusega. Õigus valida fondipension.
Mida see annab?
– Esiteks: vara, mida inimene veel ei kasuta, teenib tulu. Me ei ole nii rikkad, et tootlusest loobuda.
– Teiseks: surma korral pärivad ülejäänud vara lapsed.
– Kolmandaks: ära jäävad kindlustusseltsi kulud.
Eelmisel aastal kulutasid kindlustusseltsid iga teise samba pensionideks makstud 1000 euro kohta 430 eurot oma kuludeks.
Ükski mõistlik riik ei sunni inimesi sellisel viisil oma sääste raiskama.
Mis juhtub, kui lahendust jälle ei tule?
80 000 inimest kaotab suure osa oma pensioniks kogutud säästudest. Nad on seadusega sunnitud ostma kindlustuslepingu, mis neile elukestvat püsiva väärtusega sissetulekut ei taga.
Aga see pole ainus tagajärg.
Teil on plaan avada teine sammas uuesti vabatahtlikuks liitumiseks. See on hea plaan. Aga see plaan kukub läbi, kui kogutud vara mõistlik kasutamine on ka edaspidi takistatud. Inimesed lihtsalt ei kasuta seda võimalust. Kas te ise soovitaksite oma lähedastel lukustada raha halba süsteemi?
Kui te tahate, et inimesed pensionisambaga liituks, tuleb anda jõuline signaal, et riik võimaldab kogutud raha tulevikus mõistlikult kasutada.
Alustada tuleb nendest, kes varsti pensionile jäävad.
On arusaadav, et kindlustusseltsid püüavad teid lahendustest eemale hirmutada. Teie asi on kolme ettevõtte ärihuvidest läbi vaadata.
Veelkord: praegune süsteem ei kindlusta püsiva väärtusega sissetulekut elu lõpuni. Sellele on viidanud ka Riigikontroll. Pidevalt kahanev pisike pensionilisa ei saa olla õigustuseks olukorrale, kus inimesed on seadusega kohustatud ostma halva kindlustustoote.
____
Kordan meeldetuletuseks üle ka, millist muudatust meie ettepaneku rakendamine vajab. Kogumispensionide seaduse § 42 lg 3 ütleb täna: osakuomanikul on õigus leppida kokku fondipension, kui talle kuuluvate osakute koguväärtus on väiksem kui 50-kordne rahvapensioni määr.
Meie ettepanek on lisaks anda võimalus valida fondipension ka neile, kellel tekib õigus kohustuslikule kogumispensionile hiljemalt 2025. aastal.
Nii lihtne see ongi. Üks lause.
Loe ka Tuleva avalikku pöördumist rahandusminister Toomas Tõnistele ja sotsiaalkaitseminister Kaia Ivale.
Kui tahad ise Tuleva tegemistest kasu saada ja kaasa aidata, et Eesti saaks targa pensionistrateegia, ühine Tuleva liikmeskonnaga.
Avalik pöördumine sotsiaalkaitseministrile ja rahandusministrile
Lugupeetud minister Kaia Iva ja minister Toomas Tõniste. Palun astuge välja 145 000 lähema 15 aasta jooksul pensionile suunduva inimese kaitseks. Nende varalist seisu ja elujärge ähvardab pöördumatult kahjustada viivitus pensionisamba väljamaksete süsteemi parandamisel.
Pensionikogujaid ühendava Tuleva ühistu algatusel jõudis Riigikogu menetlusse ettepanek teise pensionisamba väljamaksete reformiks. Vara mõistlikku käsutamist takistav väljamaksete kord on üks Eesti pensionisüsteemi valulisemaid probleeme. Seda ilmestab fakt, et ettepanek kogus kõigist Uue eakuse rahvakogu ideedest ülekaalukalt suurima toetuse. Probleemidele teise samba väljamaksetes on samuti viidanud nii Riigikontroll oma 2014. aasta raportis, kui ka Õiguskantsler oma 2017. aasta ülevaates.
Ligi 2400 Eesti inimese allkirjaga ettepanekul on kaks osa:
1. Eesti peab õppima teiste riikide kogemustest, seadma kindlustusseltside ärihuvidest ettepoole inimeste õiguse käsutada oma vara mõistlikult ning reformima teise samba väljamaksed nii, et saaksime kogutud säästudest pensionieas maksimaalse kasu.
2. Kuni 2025. aastani pensioniikka jõudvatele inimestele tuleb viivitamatu ülemineku-lahendusena anda võimalus kasutada kogutud vara fondipensionina, sõltumata kogutud summast.
Eesti tark pensionistrateegia peab sündima põhjaliku analüüsi tulemusel, mis seab mõõdetavad, inimesekesksed eesmärgid. Aga aegkriitilisi probleeme ei tohi tähelepanuta jätta.
Ettepaneku arutamisel piirdus Riigikogu rahanduskomisjon vaid ühe istungiga jaanuaris 2018. Ligi neli kuud hiljem vastas komisjoni esimees Mihhail Stalnuhhin, et plaanis on tellida Riigikogu Arenguseire Keskuselt analüüs pensioni teise sambaga seonduvate poliitikasoovituste saamiseks, mis arvestaks praegu menetluses oleva eelnõuga (613 SE) kavandatavate muudatustega. Analüüsi täpsem fookus ega ka ajakava ei ole täna teada.
Tulevas oleme veendunud, et Eesti tark pensionistrateegia peabki sündima põhjaliku analüüsi tulemusel, mis seab üheselt mõistetavad, mõõdetavad, inimesekesksed eesmärgid. (Oleme mures, et seniste muudatuste puhul – kaasa arvatud komisjoni kirjas mainitud eelnõus – pole väljendatud süsteemi eesmärkidest lähtuvaid mõõdikuid, mis võimaldaks tulevikus nende mõju hinnata.)
Samaaegselt ei tohi aga edasi lükata aegkriitiliste probleemide otsustavat lahedamist.
Paraku jättis Riigikogu rahanduskomisjon tähelepanuta just inimeste ettepaneku aegkriitilise osa: anda kuni 2025. aastani pensioniikka jõudvatele inimestele võimalus kasutada teise sambasse kogutud vara fondipensionina.
Austatud ministrid, siin palumegi teie abi:
Vahemikus 2018 – 2025 suundub pensionile igal aastal keskmiselt 10 000 teise pensionisambaga vabatahtlikult liitunud inimest. Nende teise samba vara arvelt ei suuda ükski kindlustusselts pakkuda elupäevade lõpuni pensionilisa, mis elujärge tuntavalt parandaks.
Samas sunnib kohustuslik kindlustusleping neid maksma suure osa oma pensioniks kogutud varast kindlustusseltsi kuludeks, võtab võimaluse teenida varalt tootlust ja välistab kasutamata jäänud vara pärandamise lastele. Ükski vastutustundlik inimene ega riik nii oma vara ei käsutaks.
Palun tulge nendele inimestele appi. Lisage juba Riigikogus arutlusel olevasse pensionisüsteemi muudatuste paketti järgmine ülemineku-lahendus:
Anda kõigile kuni 2025. aastani pensioniealiseks saavatele teise sambaga vabatahtlikult liitunud inimestele õigus soovi korral valida fondipension.
See lahendus võimaldab inimestel oma varalt tulu teenida ka pensioni väljamaksete faasis. Surma korral pärivad kasutamata jäänud vara selle omaniku seaduslikud pärijad. Ära jäävad kindlustusseltsi kulud, mis inimeste pensionivara hinnanguliselt keskmiselt vähemalt viiendiku võrra vähendavad.
Mõned olulised märkused, mis meie pöördumise konteksti selgitavad.
1. Vastuargumendina on viidatud, et fondipensioni võimaldamine ei täidaks täielikult pensionisüsteemi eesmärki – kindlustada inimestele piisav sissetulek elupäevade lõpuni.
Paraku ei suuda seatud eesmärke täita ka tänane süsteem (sellele on viidanud ka Riigikontroll). See ei saa olla õigustuseks olukorrale, kus inimesed on kohustatud valima halva ja väga halva pakkumise vahel. Pakutud ülemineku-lahendus võimaldaks pensioniks kogutud raha kasutada parimal viisil minimaalsete riskidega.
Fondipensioni puhul on tõepoolest risk, et oodatavast keskmisest kauem elavad inimesed kasutavad oma teise samba vara ära enne elupäevade lõppu ja peavad seejärel toime tulema ainult esimest sambast saadava pensioniga.
20 aasta pärast moodustab täna pensionilepingu sõlminud inimese igakuisest pensionist II samba makse vaid 5%.
Võrreldes täna pakutavate kindlustuslepingute tingimustega on selle riski mõju minimaalne. Ükski kindlustusselts ei paku elukalliduse tõusuga käsikäes kasvavaid pensionimakseid. Keskmise täna pensionile suunduva inimese teise samba pensionilepingu järgne igakuine makse moodustaks täna tema pensionist (esimene ja teine sammas kokku) umbes 11%, 20 aasta pärast aga vaid 5%. (1)
Samal ajal on isegi madala tootlusega silma paistnud Eesti pensionifondid suutnud tagada inimeste rahale vähemalt nullilähedase või napilt positiivse reaaltootluse.
2. Erinevalt näiteks Rootsist ei ole Eesti inimestel täna võimalik hinnata, kui suur osa nende pensionivarast kindlustusseltsidele läheb. Süsteem on läbipaistmatu.
Siiski, teatud indikatsiooni kulude mahust annab, kui vaadata sisse kasvõi 2017. aasta kindlustusseltside aruannetesse. Möödunud aastal maksid Eesti kindlustusseltsid teise samba pensioni maksetena inimestele kokku 3,5 miljonit eurot. Samal ajal olid seltside kulud nende pensionilepingute haldamisele kokku 1,5 miljonit eurot.
Iga inimestele välja makstud 1000 euro kohta läks seega 430 eurot kindlustusseltside ülevalpidamiseks. (1)
3. Tänaseks on möödas peaaegu terve aasta Kogumispensionide seaduse muudatuse vastuvõtmisest, mis lisas võimaluse pakkuda ka investeerimisriskiga pensionilepinguid. Sellised lepingud peaksid võimaldama teenida kogutud varalt tulu ka väljamaksete perioodil.
Mitte ükski kindlustusselts uut tüüpi investeerimisriskiga pensionilepinguid inimestele ei paku. Pensionile suundujate jaoks ei ole seega midagi muutunud.
Pensionisüsteemi valulisi probleeme ei saa lahendada üksikute detailide peenhäälestusega. Tuleva ei toetanud mainitud seadusemuudatust – juhtisime arutelufaasis korduvalt tähelepanu, et see suurendab väljamaksete paindlikkust vaid näiliselt, aga mitte sisuliselt.
4. Täna kavas olevate pensionisüsteemi muudatuste oluliseks osaks on plaan avada teine pensionisammas vabatahtlikuks liitumiseks 1970-1982 sündinud inimestele. See on samm õiges suunas: parim viis jätkusuutliku pensioni tagamiseks on, kui inimesed kogu tööaja vältel järjekindlalt raha säästavad.
Kui aga kogutud vara mõistlik kasutamine on ka edaspidi takistatud, ei ole lootust, et inimesed võimalust teise sambaga vabatahtlikult liituda ka tegelikkuses kasutavad. Kas teie soovitaksite sõpradel ja lähedastel lukustada oma säästud ebaefektiivsesse süsteemi?
Seega, kui Riigikogu ei asu vaatlema pensionisüsteemi tervikuna ja viivitab teise pensionisamba väljamaksete reformiga, võib ka see, juba töös olev muudatus, läbi kukkuda.
Meie soovitused:
1. Koos Riigikogus arutlusel oleva pensionisüsteemi muudatuste paketiga tuleks täiendavalt muuta Kogumispensionide seaduse § 42 lg-t 3 järgmiselt:
“Osakuomanikul on õigus leppida kokku fondipension, kui talle kuuluvate osakute koguväärtus on väiksem kui 50-kordne rahvapensioni määr või osakuomanikul on tekkinud käesoleva seaduse § 40 lõike 1 alusel õigus kohustuslikule kogumispensionile hiljemalt 2025. aastal.”
2. Palun võtke tähelepanu alla pensionisüsteem tervikuna!
Eestis on hääli, mis pensionisüsteemi puuviljaturuga samastades – “õunu ei saa apelsinidega võrrelda” – eelistavad süsteemi osade koosmõju hindamise ning edukate riikide kogemusest õppimise asemel rahulduda pisimuudatustega.
Kutsume poliitikuid ja riigiametnikke üles tulevikus rääkima rahast, mitte puuviljadest. Raha on võrreldav ja mõõdetav ühik. Edukas pensionisüsteem loob eeldused selleks, et iga säästetud euro annaks inimestele nii suure pensioni kui võimalik. Me ei ole nii rikkad, et loobuda tootlusest ei pensionivara kogumise ega kasutamise faasis.
Loome Eestile targa, inimesekeskse pensionistrateegia! Tuleva Eesti ärksaid pensionikogujaid ühendava organisatsioonina on igati valmis abistama.
Tulundusühistu Tuleva nimel
Tõnu Pekk ja Priit Lepasepp
(1) Vaata Tuleva rahandusministeeriumi statistika ja kindlustusseltside aruannete põhjal tehtud arvutusi siit.
Milleks me liitumistasu kasutame?
Liitumistasusid kasutame meie ühise ettevõtte arenduseks ja liikmete huvide eest seismiseks. Esimeste liikmete tasudest tegime vajalikud kulutused, et koguda Tuleva algkapital, tutvustada Tulevat laiemale avalikkusele ning ette valmistada kõik vajalik meie ühise fondivalitseja käivitamiseks ja Finantsinspektsioonilt tegevusloa taotluseks. Edasi katame liikmetasudest kulud järgmisteks tegevusteks:
Liikmehaldus ja -teavitus
Tuleva veebilehe, blogi ja teiste infokanalite arendus
Ettepanekute väljatöötamine ja mõjuanalüüsid Eesti pensionisüsteemi paremaks muutmiseks, koostöö rahandusministeeriumi ja teiste riigiasutustega
Tuleva IT-süsteemide arendus
Vabatahtliku pensionifondi ja muude pikaajalise investeerimise toodete analüüs ja ettevalmistus.
Sinu liitumistasu aitab läbimõeldud, suure mõjuga ideed otsustajateni viia.
Iga säästetud euro annab Rootsi inimestele umbes kolmandiku võrra rohkem pensionit kui sama raha meie inimestele. Eesti vajab targemat, mõõdetavate eesmärkidega pensionistrateegiat.
Laua taga, kus varem oli lisaks ametnikele ja poliitikutele kohta vaid pankade ja kindlustusseltside esindajatel, on Tuleva Eesti esimese pensionikogujate ühendusena tõsiseks partneriks nii Rahandusministeeriumile kui teistele riigiasutustele.
Aitame teha seadused paremaks, et need kaitseks eelkõige meie, inimeste huve. Et igast täna säästetud eurost saaksime tulevikus maksimaalse kasu meie ise, mitte pankade omanikud.
Esimesed võidud on käes. Näiteks:
Eesti inimesed hoidsid ainuüksi eelmisel aastal kokku 1,5 miljonit eurot, sest Tuleva ettepanekul keelas riik fondivalitsejatel võtta inimestelt pensionifondi vahetamise eest kõrget tasu.
Saatsime 2300 allkirjaga riigikokku ettepaneku reformida teise pensionisamba väljamaksed, et inimesed saaksid raha kasutada väiksemate kuludega ja tegelikest vajadustest lähtuvalt.
Me ei korralda pikette ega loobi tühja kriitikat. Oleme otsekohesed, analüüsime probleeme ja pakume konstruktiivseid lahendusi.
Tuleva on sotsiaalne ettevõte, mille eesmärk on teenida liikmetele tulu.
Tuleva idee on, et inimesed ise koguvad koos oma tuleviku jaoks raha, kasutades kaasaegseid tehnoloogiaid ja jättes kõrvale nii palju vahemehi ning lisakulusid kui võimalik.
Igal aastal arvestame liikmeboonust kõigile liikmetele, kes on oma II ja/või III samba vara toonud Tuleva pensionifondi. Liikmeboonus on algul hästi tilluke, aga kasvab koos pensionivara kasvuga. Boonus kantakse sinu isiklikule kapitalikontole Tulevas. Sellega kasvab sinu osalus Tuleva omakapitalis ja see osalus teenib omakorda tulu.
Kui Tuleva areneb, meie fondide maht kasvab ja loome uusi investeerimistooteid, teenib ühistu kasumit ja kasumi jagame liikmete vahel, nii nagu põhikirjas kokku lepitud.
Nagu ettevõtlustuluga ikka – see sõltub sellest, kui hästi meie ühisel ettevõttel läheb. Tuleva asutajad on ise veendunud, et 125 euro suurune liitumistasu tasub ennast kuhjaga – aga lubadustest hoidume.
Kuidas liikmeboonust arvutatakse?
Aasta lõppedes
arvutame, kui palju oli igal Tuleva liikmel möödunud aasta jooksul keskmiselt Tuleva pensionifondide osakuid;
korrutame selle 0,05%-ga ja kanname tulemuseks saadud summa tema liikmekapitali kontole;
iga 5 aasta tagant otsustavad Tuleva liikmed üldkoosolekul, kas maksta kapitalikontodele kogunenud kasum välja või hoida see edasi investeerituna.
Tuleva on ärksate inimeste kogukond.
Igal ühistu liikmel on õigus hääletada üldkoosolekul ja valida Tuleva juhtimis- ja kontrollorganeid ning neisse kandideerida. See on ametlik osa ja väga tähtis.
Igapäevaselt jagame Tuleva liikmete vahel teadmisi ja vahetame mõtteid Tuleva liikmete facebook-i grupis, e-maili ja telefoni teel ning töögruppides. Meie kogukonnas on ühiskondliku närviga erinevate eluvaldkondade tippspetsialiste ja tavalisi inimesi, kes on valmis võtma vastutuse, et leida paremaid võimalusi oma tuleviku kindlustamiseks.
Tuleva tiim kuulab liikmete tagasisidet ja ettepanekuid väga tõsiselt. Me oleme alles alguses ja usume, et mitme tuhande ärksa inimese tarkuses on jõud, mida me alles õpime meie ühise kasu ja Eesti arengu nimel rakendama.
Kuidas need numbrid arvutatakse?
Tulumaksusoodustus on lihtne: riik maksab sulle kolmandasse sambasse pandud rahalt varem kinnipeetud tulumaksu tagasi. Tulumaksutagastus kehtib sissemaksetele, mis ei ületa 15% sinu aastatulust või 6000 eurot, kumb iganes on väiksem number.
Sinu maksimaalne sissemakse kolmandasse sambasse on seega 15% x bruto aastapalk. Kui sinu palk on üle 3333 euro kuus (bruto), siis pead arvestama, et maksimaalselt saad kolmandasse sambasse panna aastas 6000 eurot.
Tulumaksutagastus võrdub 20% x sinu kolmandasse sambasse sissemakstud summa.
NB! Sinu tulumaksusoodustus ei saa olla suurem kui sinu tulu pealt makstud tulumaks. Seega: kui sinu bruto kuupalk on alla 614 euro kuus, siis sinu maksimaalne tulumaksusoodustus on väiksem kui 15%. Täpsemalt on sinu maksimaalne tulumaksusoodustusega kolmanda samba sissemakse kuus: kuupalk*0,964 – 500.
Alla 519-eurose kuupalga pealt ei maksa sa tõenäoliselt tulumaksu ja seetõttu ei ole sul kolmandasse sambasse investeerimisel ka tulumaksusoodustust.
Kolmanda samba sissemakse tegemise info
Kui sul on III samba valikuavaldus tehtud, siis logi sisse oma internetipanka ning tee makse järgmiste makserekvisiitidega:
Saaja: AS Pensionikeskus
Saaja arveldusarve (vali endale sobiv):
Luminor Pangas: EE961700017004379157
SEBs: EE141010220263146225
Swedbankis: EE362200221067235244
Viitenumber: Sinu pensionikonto number (Selle leiad siit. Pensionikonto number on sama nii II kui III sambas.)
Makse selgitus: 30101119828
NB! Kui maksad välispangast, siis viitenumbri väli jäta tühjaks ning kirjuta selgituse väljale: 30101119828,IK:sinu isikukood (Näiteks: 30101119828,IK:37012112333)
Vali vasakul menüüs Registrid ja päringud ➔ Minu sissetulekud. Näed sel aastal teenitud brutotulu nende andmete alusel, mida väljamaksjad tänaseks maksuametile esitanud on.
2Kontrolli andmeid
Kontrolli väljamakse tegija lõikes, kas väljamakse summalt on kinni peetud tulumaks või mitte. Selleks kliki väljamakse tegija nimel ning koondinfo viimases tulbas näed infot kinni peetud tulumaksu kohta.
Pane tähele, et aasta lõpus brutotulu arvutades ei pea pea jälgima oma töötasult igakuist tulumaksu kinni pidamist, vaid brutosummat aastas kokku ja seda, kas see jääb üle või alla tulumaksuvaba piiri. Küll aga on oluline jälgida tulumaksu kinni pidamist iga tulurea kohta eraldi näiteks dividendide jm tulude lõikes.
3Liida juurde tulu
Võimalik, et aasta viimaste kuude palgaandmeid pole sinu tööandja veel deklareerinud. Seda saad kontrollida, klõpsates iga väljamaksja nimel. Liida puuduolevad andmed brutotulule juurde.
Kui tead, et sinu arvele on tänavu veel tulu laekumas, liida see ise juurde. Ise võid veel juurde liita tulud, mida sa plaanid selle aasta tuludeklaratsioonis lisaks deklareerida: dividendid, üüritulu, ühisrahastuse portaalide makstud intressid, tulu väärtpaberite või muu vara võõrandamisest. Loe arvestuse pidamise kohta Kristi Saare artiklit.
Pane tähele, et selle aasta arvestusse lähevad kõik tulud, mis jõuavad sinu kontole sel aastal (kui detsembripalk laekub jaanuaris, läheb see järgmise aasta tulude arvestusse).
Ära muretse, kui sa täna päris täpselt oma aasta brutotulu suurust ei teagi. Arvuta välja umbkaudne summa ja siis leia kalkulaatoriga optimaalne kolmanda samba rahapaigutus. Kui tegelik aasta sissetulek kujuneb oodatust suuremaks, jääb sinu sissemakse lihtsalt natuke alla tulumaksusoodustuse limiidi. Midagi hirmsat ei juhtu ka siis, kui paigutad kolmandasse sambasse natuke üle maksusoodustuse limiidi. Seadus seda ei keela – limiiti ületavalt summalt ei saa sa lihtsalt tulumaksu tagasi.
Kuidas need numbrid arvutatakse?
Kui kulutus on ühekordne, arvutab kalkulaator tuleviku väärtuse kasutades valemit:
FV=PV * (1+r)n, kus:
FV on tulemus ehk kolmandasse sambasse paigutatud raha tulevikuväärtus
PV on kolmandasse sambasse praegu kogutav summa. Kuna koguja paigutaks kolmandasse sambasse nii ostusumma kui ka tulumaksutagastuse, on PV = ostusumma + tulumaksutagastus 20%.
r on aastane tootlusmäär, mille kasutaja valib.
n on täisaastates aastate arv 65. eluaastani.
Kui kulutus on korduv, leitakse iga perioodi (päev, kuu, kvartal või aasta) tuleviku väärtus eraldi kasutades sama valemit. Kõigi perioodide tulevikuväärtused liidetakse kokku.
Kalkulaatoris kulutatav tootlus ei ole kindlalt tagatud ega põhine tegelikul turutootlusel, vaid kasutaja valikul. Investeerimisel tuleb arvestada ka kaasnevate riskidega. Investeeringu väärtus võib ajas nii suureneda kui ka väheneda.
Tulumaksutagastuse arvutuse aluseks on tulumaksumäär 20%. Tulumaksu saab tagasi sissemaksetelt, mis on kuni 15% brutosissetulekust, kuid mitte rohkem kui 6000 eurot. Tulumaksu saab tagasi juhul, kui oled tulumaksu maksnud. Eeldame, et suunad saadud tulumaksutagastuse tagasi III sambasse.