Mida saad sina indeksifondide esimestest kuudest õppida?
Vahetasid või plaanid vahetada vana pensionifondi kaasaegse, madalate kuludega indeksifondi vastu? Hea otsus.
Esimestel tegutsemiskuudel on kõigi Eesti II samba indeksifondide tootlus negatiivne. Kas midagi on valesti läinud või on see lihtsalt märk sellest, et iga algus on raske?
Mitte kumbki – kõik on täpselt nii nagu peab. Indeksifondid on suutnud väga madalate kuludega teha täpselt seda, mida lubasime: saavutada tulemus, mis vastab väärtpaberituru keskmise ehk võrdlusindeksi liikumisele.
Väärtpaberiturud on tsüklilised. See tähendab, et tõusule järgneb tavaliselt langus ja langusele omakorda tõus. Kui sa investeerid aktsiatesse, on sisuliselt võimatu, et sinu portfelli väärtus liigub ainult tõusujoones. Kui sa investeerid pikaajaliselt, pole sul tarvis lühiajaliste languste pärast muretseda. Kui sa investeerid püsivalt ja regulaarselt väikeste summade kaupa, töötavad lühiajalised langused sinu kasuks: kui turg on langenud, saad järgmisest palgast tehtava sissemakse eest rohkem fondiosakuid.
Miks on indeksifondide osakute väärtus langenud?
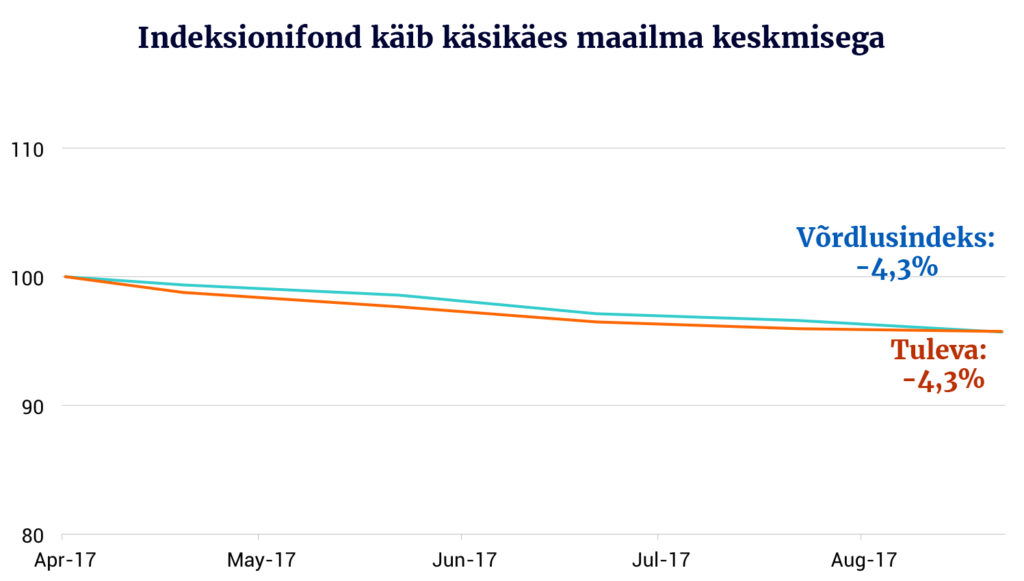
Indeksifondide tootlus käib käsikäes turu keskmisega. See on hea, sest reeglina jäävad aktiivselt juhitud pensionifondid pikas plaanis turu keskmisele alla. Aga see tähendab ka seda, et kui maailma aktsiate hinnad on keskmiselt langenud, langeb sinu portfelli väärtus samuti. Vaatame, kuidas on Tuleval läinud võrreldes maailmaturu keskmisega.
Indeksi järgimine toimib: Tuleva Maailma Aktsiate Pensionifond liigub käsikäes turgude keskmisega.
Indeksi järgimine toimib: tootlus liigub käsikäes turgude keskmisega.
Sellest ajast, kui Tuleva investeerimist alustas, on indeksi tase langenud 4,3%. Täpselt sama palju on langenud ka meie aktsiafondi osaku väärtus.*
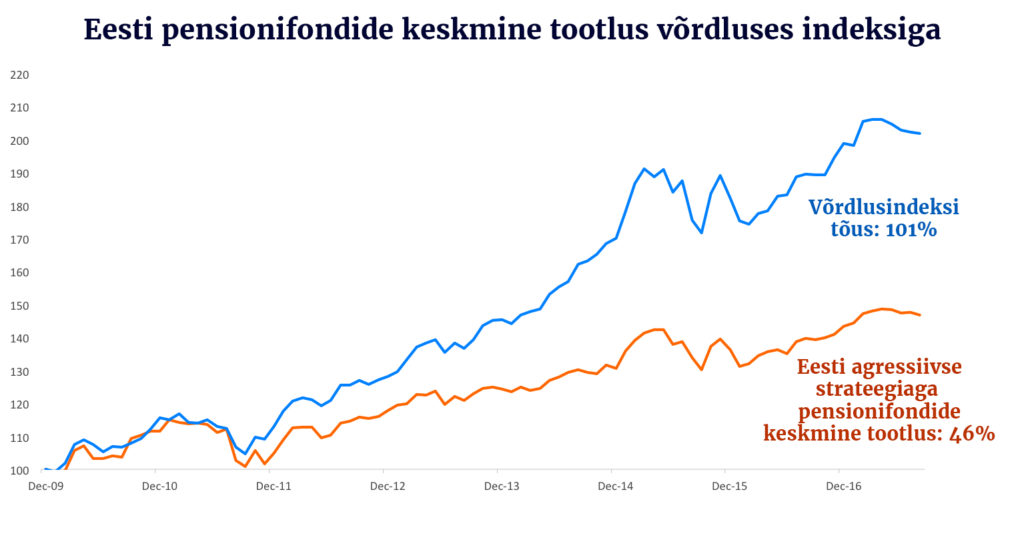
Tuleva fondid on tegutsenud vaid loetud kuud. Aga pikema perioodi vältel saab vaadelda meie võrdlusindeksi liikumist: vaatame, kuidas on indeksiga võrdluses läinud Eesti pensionifondidel, mis investeerivad kuni kolmveerand varast aktsiatesse (agressiivse strateegiaga fondid):
EPI-75 võrdluses indeksiga*
Kas varsti hakkab turg jälle tõusma või on karta, et langus veel jätkub?
Lühidalt: ei tea. Tõusule on turgude ajaloos alati järgnenud lühem või pikem langus. Langusele järgneb tõus. Kui suur langus, kui suur tõus ja millal, seda ei tea mitte keegi. Väga paljud arvavad, et teavad. Enamikul ei ole õigus, aga üksikutel läheb täppi. Neid pärjab härra Tagantjärgi Tarkus hiljem suurepärasteks ennustajateks.
Nii maailma kui ka Eesti kogemus on näidanud, et katsed ennustada ehk turgu ajastada toovad investoritele pigem kahju kui kasu. Väga kartlikul fondijuhil võib õnnestuda vältida mõnda lühiajalist kukkumist, ehkki Eesti kogumus näitab, et enamasti ei õnnestu. Tagantjärgi jätab liigne ettevaatlikkus näiliselt parema mulje kui naiivne uljus, aga mõjub sama hävitavalt, võttes sinult võimaluse oma vara headel aegadel kasvatada.
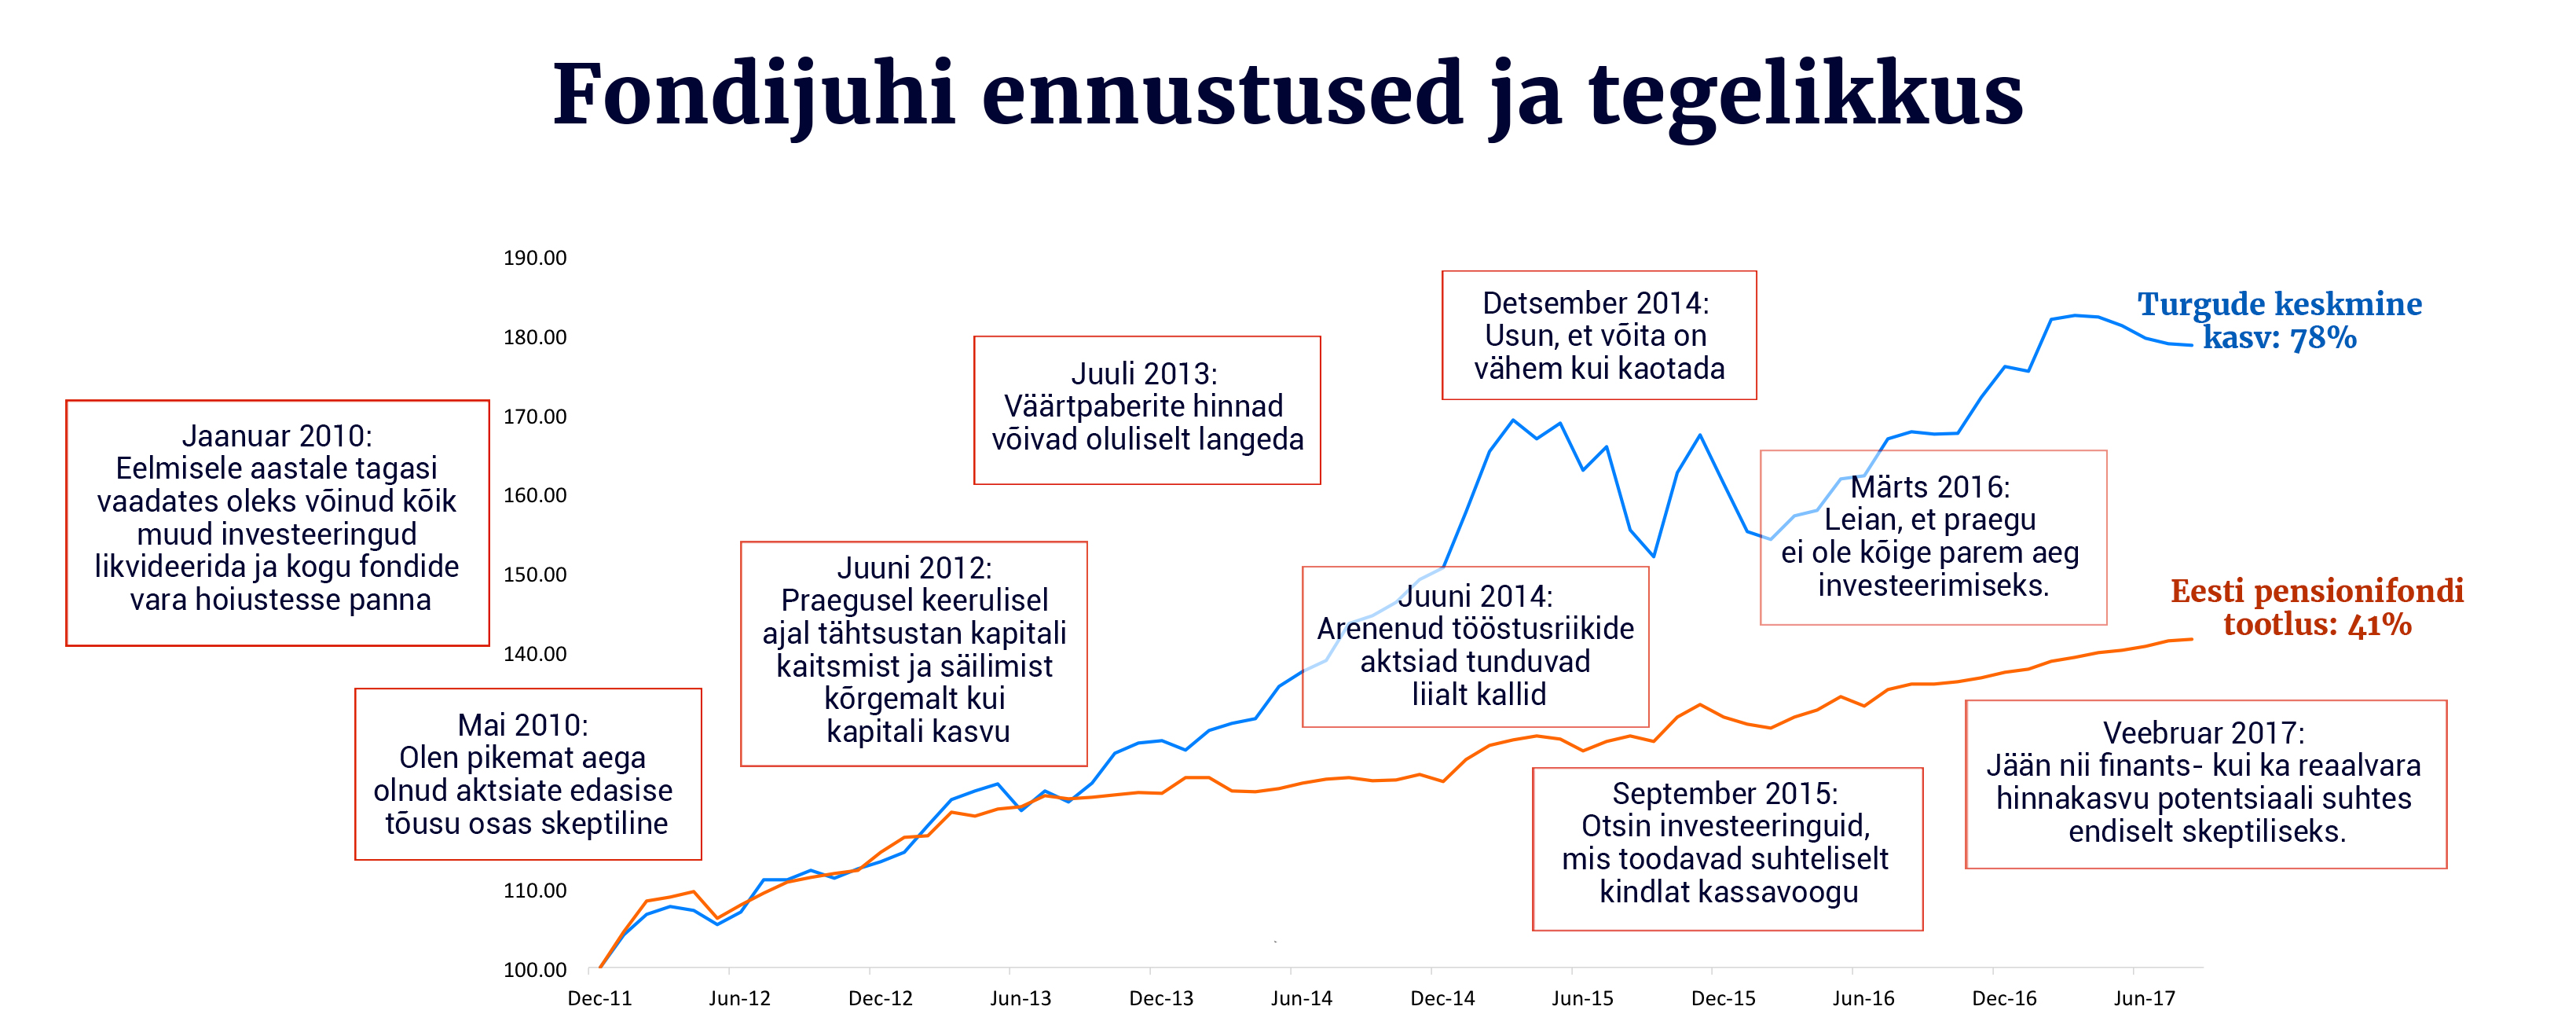
Siin graafikul on Eesti ühe pensionifondi juhi avalikult väljaöeldud ootused seatud ajajoonele, mis näitab aktsiaturgude tegelikku liikumist (vt täissuuruses). Ajajoonel on ka tema juhitud fondi tootlus samal perioodil. Ilma nimeta, sest see ei ole mõeldud ühe fondijuhi naeruvääristamiseks ega räägi suurt midagi tema analüüsivõimest.
Küll aga tuleb siin ilmekalt välja, et turgude käitumine ongi ettearvamatu. Sellepärast ei soovitagi enamus maailma analüütikuid pikaajalistel investoritel pead murda selle üle, mis niikuinii on meie kõigi kontrolli alt väljas. Sellel, kes ikkagi pidevalt ennustamisega tegeleb, läheb kindlasti mõnikord täppi ka, aga enamasti ei lähe. Keskmiselt umbes kolm kuni neli fondijuhti kümnest suudab aktiivse juhtimisega teha aastaga parema tulemuse kui turu keskmine, näitavad uuringud. Paraku on need kolm kuni neli igal aastal erinevad. Kümme aastat järjest suudab turu keskmist võita keskmiselt üks kuni kaks fondijuhti kümnest.
Kui võtta ükskõik milline kümne aasta pikkune periood aktsiaturgude ajaloos, on tõusud ületanud langusi: investorite vara on teeninud positiivset tootlust vaatamata vahepealsetele kukkumistele. Mida pikemaks ajaks investeerid, seda suurema tõenäosusega kasvab sinu vara kenasti. Pensioniks kogudes on investeering väga pikaajaline: 40 aastat või rohkem. Kui sa püüad lühiajalisi langusi vältida, jääb sinu pikaajaline tulu suure tõenäosusega väiksemaks.
Mis siis, kui nüüd tõesti ootab ees pikem kukkumine?
Indeksifondi eeliseks on, et sinu vara on kaitstud fondijuhi inimlike vigade eest – nii ülemäärase uljuse kui ka kartlikkuse eest. Indeksifondi reeglites on täpselt kirjas, kuhu ja kui palju fondijuht peab ja võib raha paigutada. Aga keegi ei saa sind kaitsta sinu oma inimlikkuse eest – kui sa teed pikaajalisi investeerimisotsuseid lühiajaliste tulemuste põhjal või vahetad pensionifonde panga müügiesindaja meelitusel pooljuhuslikult, kaotad eelise, mida indeksifond sulle pakub.
Sellepärast pea meeles, et pikaajalise investeerimise võti on järjekindlus. Sinu palgast läheb iga kuu väike summa pensionifondi. Kui turul on parasjagu halvad ajad, saad selle eest rohkem fondiosakuid kui headel aegadel. Kui turgudel tulevad jälle paremad ajad, siis on sul rohkem osakuid, mille väärtus kasvab. Ostude ajas hajutamine töötab sinu kasuks, aga ainult eeldusel, et sa ei hüple pensionifondidest sisse-välja.
Seega: kui valid indeksifondi, pead olema piisavalt tark, et lasta turgudel teha oma tööd ja panna vastu kiusatusele püüda “gaasi anda” või “pidurit vajutada”.
Mida siis teha, kui sa oled valinud indeksifondi ja arvad, et turgudel ootab ees madalseis? Mitte midagi, leiab maailma suurima fondivalitseja Vanguard-i asutaja Jack Bogle. “Püsi lihtsalt kursil.”
Millal on hea aeg pensionifondi vahetamiseks? Alati, kui selleks on hea põhjus. Mitte kunagi, kui sa püüad turgu üle kavaldada – isegi professionaalidel õnnestub see väga harva. Loe lähemalt, millal peaks ja millal ei peaks pensionifondi vahetama. Kui valid Tuleva pensionifondi, on kasulik ka selgeks mõelda, millist tootlust sul on oodata.
___
* Eesti pensionifondide võrdlusindeks koosneb 75% MSCI ACWI netotootlusest eurodes ja 25% ulatuses Euroopa valitsuste võlakirjade tootlusest kuna Eesti pensionifondide portfelli võlakirjade osa on ajalooliselt olnud investeeritud eurodes (või kroonides) nomineeritud võlakirjadesse. Tuleva fondi portfell järgib võlakirjade osas globaalset Bloomberg Barclays Global Aggregate indeksit. Pikas plaanis peaks Tuleva fondi tootlus jääma oma võrldusindeksist maha ca 0,5% aastas ehk kogukulumäära võrra. Lühema perioodi tootlus võib mõlemas suunas veidi rohkem erineda, sest algusperioodil on suurem investeerimata vara osakaal (vastavalt fondi reeglitele paigutame kogunenud raha turgudel üks kord kuus).
Väärtust loovate pensionifondide võidukäik
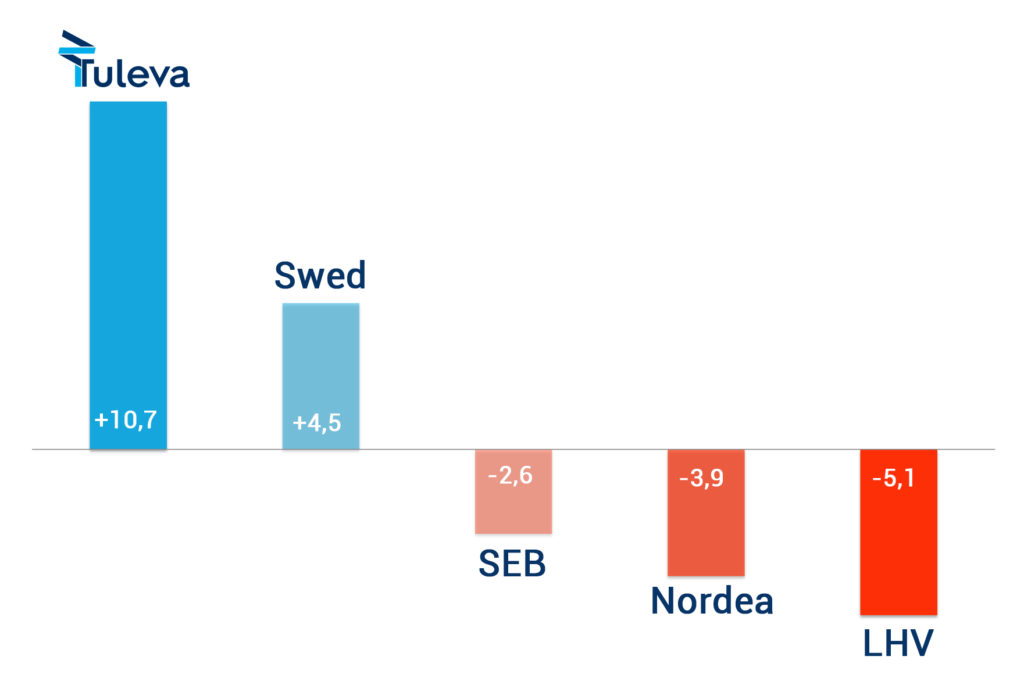
Selle aasta teisel pensionifondide osakute vahetamise perioodil eelistasid inimesed taas kõige rohkem Tulevat – meie pensionifondide maht kasvas fondivahetuse tulemusena 10,7 miljoni euro võrra ja ületab nüüd juba 40 miljonit! Võitsid madalate kuludega fondid.
See näitab, et pensionikogujate teadlikkus kasvab: maailmas on teada fakt, et ainus tõsiseltvõetav näitaja, mis aitab ennustada investeerimisfondi pikaajalisi tulemusi, on fondi kulud – valitsemistasu ja lisaks muud kulud, mis enamik Eesti fondivalitsejaid täna investorite eest varjatuks jätab.
Pensionifondide mahu muutused fondivalitsejate lõikes 31.08-01.09.2017. Allikas siin ja edaspidi: pensionikeskus.ee
Lisaks Tulevale võitis fondivalitsejatest möödunud vahetusperioodil veel vaid Swedbank. LHV, Nordea ja SEB pensionifondides jäid lahkujad ülekaalu ja mahud vähenesid.
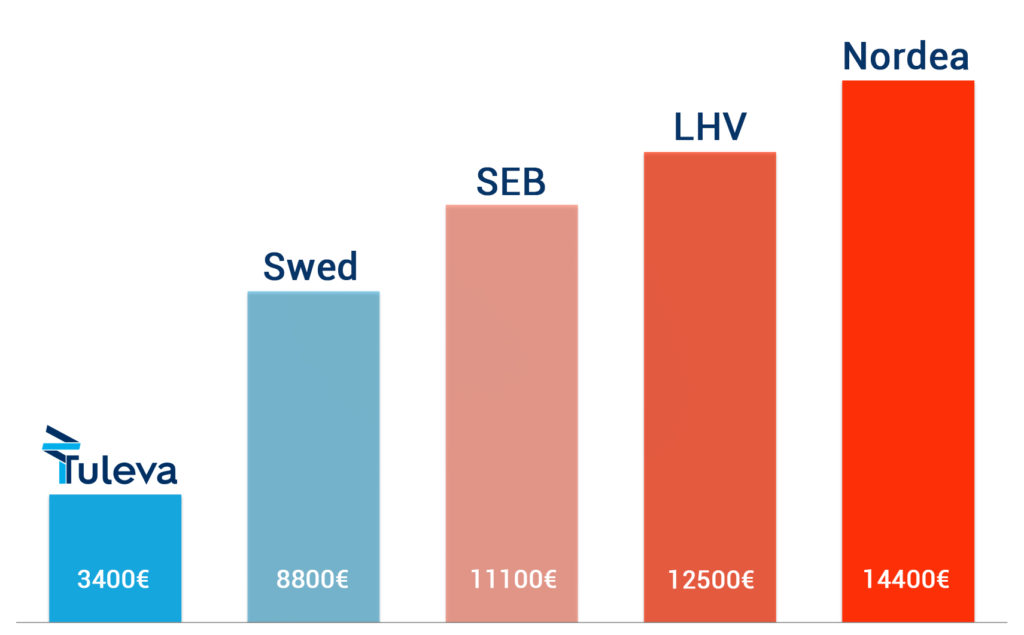
Tuleva on Eesti soodsaima tasuga fondivalitseja. Iga II samba pensionifondi investeeritud miljoni euro kohta võtab Tuleva valitsemistasu 3400 eurot aastas, Swedbank 8800 eurot, SEB 11 100 eurot, LHV 12 500 eurot ja Nordea 14 400 eurot aastas.
Eesti kohustuslike pensionifondide investoritelt võetavad valitsemistasud fondivalitsejate lõikes 1 miljoni euro kohta aastas
Tuleva on ka seni ainus fondivalitseja, kes avaldab pensionikogujatele kõik kulud: meie kogukulu on 0,5% (sealhulgas valitsemistasu 0,34%). Kõrgema tasuga fondide kogukulu võib hinnanguliselt ulatuda kuni 2%ni.
Suurem osa pankade pensionifondide tasudest kulub müügile ja muudele tegevustele, mis meile, pensionikogujatele väärtust ei loo. Tuleva palgal ei ole ühtegi müügiesindajat. See on üks põhjus, miks saame hoida valitsemistasu nii palju soodsamal tasemel.
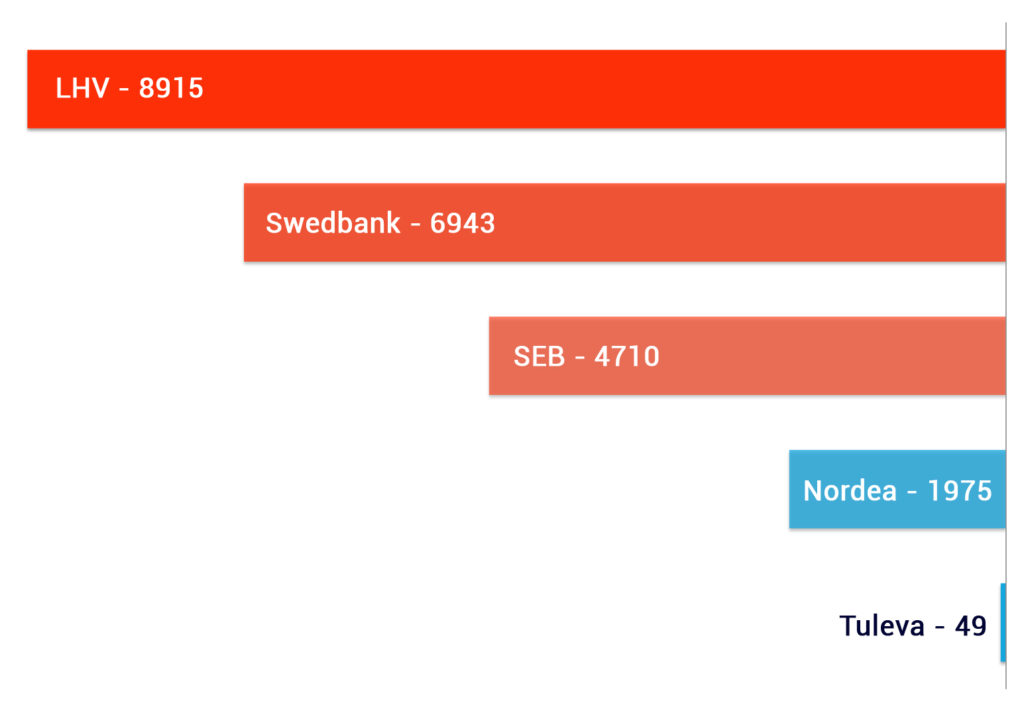
Üks näitaja rõõmustab veel – inimesed, kes valivad Tuleva pensionifondi, on süvenenud, otsustanud ja jäävad reeglina endale kindlaks. Tuleva pensionifondide osakutest loobumiseks laekus tänavu teisel vahetusperioodil ainult 49 avaldust – see on vähem kui 1% fondi-investoritest. Võrdluseks: suurima kaotaja LHV fondidest lahkumiseks tehti 8915 avaldust – üle 5% investoritest.
Fondiosakutest loobumiseks tehtud avalduste arv fondivalitsejate lõikes 2017. aasta teisel vahetusperioodil (01.04 – 31.07)
Järjekindlus on üks pikaajalise investeerimise aluseid: maailma juhtivad analüütikud on leidnud, et parema tulemuse saavutavad reeglina investorid, kes valivad madalate kuludega fondi ja püsivad kindlalt kursil. Nad ei püüa turgu ajastada fondidest sisse-välja hüpeldes ega anna järgi pangatelleri või kaubanduskeskuse müügiesindaja meelitustele.
Tuleva sündis kodanikualgatusena, sest meie liikmed polnud rahul pankade pensionifondide kõrgete valitsemistasude ja kehvade tulemustega. Tuleva pensionifondid alustasid märtsi lõpus ja nendes kogub tänaseks pensioni kokku ligi 5000 inimest.
II samba pensionifondi osakuid saab vahetada kolm korda aastas: jaanuari, mai ja septembri algul. Osakute vahetamiseks tuleb vahetusavaldus teha vähemalt üks kuu enne. Tulevased maksed lähevad uude fondi kohe pärast pensionifondi valikuavalduse tegemist.
Tahad pensionifondi vahetada? Saad seda teha harjumuspärases internetipangas (Swedbank, SEB või LHV) – seejuures pole tähtis, millises pensionifondis sinu vara täna on. Siin on juhend, mille abil saad kõik tehtud vähem kui viie minutiga.
Lisalugemine
Warren Buffett: tähtis on järjekindlus
Maailma üks edukamaid investoreid Warren Buffett on veendunud, et madalate kuludega indeksifond on pensioni kogumiseks praktiliselt alati kõige parem valik. Buffetti sõnul pole trikk õigete aktsiate valimises, vaid lihtsate põhimõtete kindlameelses järgimises:
1. Hajuta raha kõigi suuremate ettevõtete aktsiate vahel. See ongi indeksifondi investeerimispõhimõte.
2. Ole järjekindel. Indeksifondis tuleb püsida nii headel kui halbadel aegadel, eriti halbadel. Kui turgudel on madalseis ja sa näed ajalehtedes hirmutavaid pealkirju, võib tekkida kiusatus pidurit tõmmata, aga sel ajal on eriti tähtis järjekindlalt indeksifondis jätkata.
3. Jälgi hoolega fondi kulusid. Tasud loevad investeerimisel väga palju: kui fondivalitseja võtab igal aastal valitsemistasuks ühe protsendi sinu rahast, vähendab see sinule pensioniks kogunevat vara tohutult.
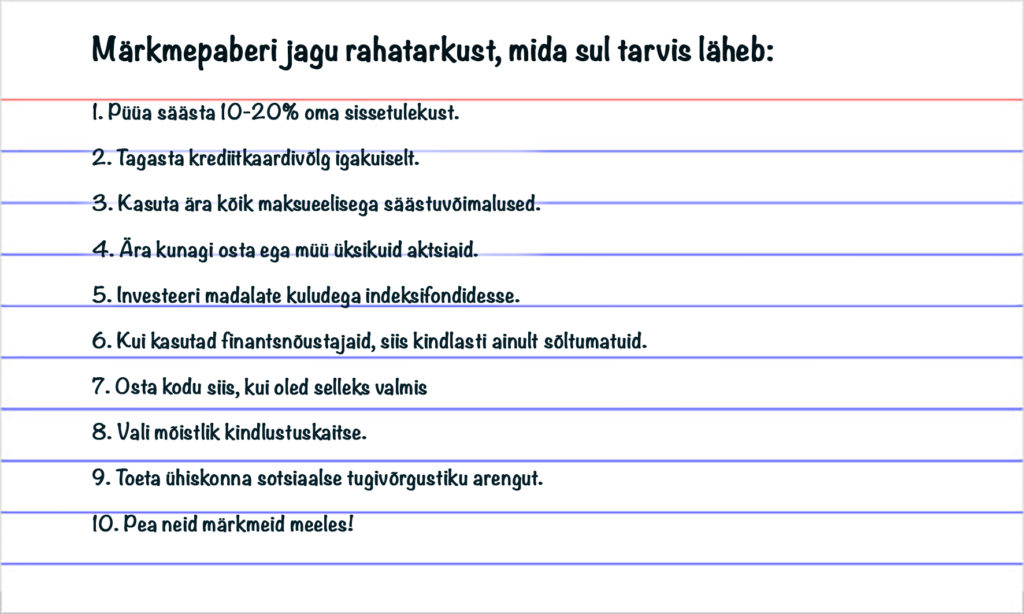
Siin on sulle kokkuvõte, mis aitab kohandada reeglid Eesti tingimustesse.
1. Püüa säästa 10-20% oma sissetulekust.
Viiendik sissetulekust oleks eriti hea, aga kui see on hetkel võimatu, ära anna alla. Hoia oma eelarve kontrolli all, maksa võlad õigel ajal tagasi ja kui suudad säästa ka kümnendiku palgast, on see palju-palju parem kui mitte midagi. Kui sissetulek kasvab, suurenda vähehaaval säästmist.
2. Tagasta krediitkaardivõlg igakuiselt.
Ära lase intressil tiksuda ja kui vähegi võimalik, hoidu tarbimislaenudest. Mitte ükski investeering ei taga sulle tootlust, mis kataks krediitkaardi või kiirlaenu kulud.
3. Kasuta ära maksueelisega säästuvõimalused.
Eestis on maksusoodustusega pensioni kohustuslik II ja vabatahtlik III sammas. Varsti teeme ka Tulevas omale vabatahtliku pensionifondi, aga täna meile kättesaadavatest III samba fondidest on soodsaima valitsemistasuga LHV Indeks Pluss. See on ka ainus III samba fond Eestis, millel puudub väljumistasu ja mis ei piira muul moel väljumist. See on tähtis: kui turule tuleb veel paremaid valikuid, ei pea sa fondi vahetades osa oma varast fondivalitsejale kinkima.
4. Ära kunagi osta ega müü üksikuid aktsiaid.
Valdaval osal professionaalidest, kes saavad investeerimise eest palka, õnnestub üksikute aktsiate valimine halvemini “kui märklaua suunas nooli loopival ahvil”. Aga tasu tahavad need professionaalid ahvist palju rohkem. Kui väärtpaberiturud pole just sinu hobi, millega tegelemise eest oled nõus peale maksma, ära püüa kaval olla, vaid hajuta oma vara võimalikult laialt erinevate väärtpaberite vahel.
Esimene samm, mis sulle midagi ei maksa: vaheta vana, kõrge tasuga kogumispensioni fond madalate kuludega indeksifondi vastu. Pole tark maksta tasudeks kokku (fondi valitsemistasu pluss muud jooksvad kulud) rohkem kui 0,5% aastas.
Järgmine samm: suuna III sammas ka indeksifondi (nagu öeldud, täna on ainus valik LHV Indeks Pluss). Miks maailma juhtivad eksperdid arvavad, et aktiivse juhtimise eest kõrge tasu maksmine on raha raiskamine, kuula lähemalt Freakonomics-i varasemast raadiosaatest.
6. Kui kasutad finantsnõustajaid, siis kindlasti ainult sõltumatuid.
Hoolitse, et nõustaja oleks erapooletu, ja et ainus, kes sinule osutatava teenuse eest maksab, oleksid sina ise. Pea meeles, et see, kellele maksab palka või müügikomisjoni pank või muu investeerimistoodete pakkuja, pole nõustaja, vaid müügiesindaja. Eestis on kahjuks erapooletuid finantsnõustajaid raske peaaegu võimatu leida.
7. Osta kodu siis, kui oled selleks valmis.
Isikliku vara juhtimise seisukohalt tasub kodu osta siis, kui üürikulud ületaksid pikas plaanis nii laenu- kui ka kinnisvara hooldamisega seotud kulud. Kui oled noor, sul pole veel sääste ja/ või liigud palju ringi, võib üürikorter olla mitte lihtsalt paratamatu, vaid ka mõistlik valik. Kui plaanid pikka aega ühes paigas elada, tasub koguda raha päris oma kodu sissemaksu tarvis. Tavaliselt saad parimad laenutingimused, kui suudad omalt poolt sissemakseks panna 20-30%.
8. Vali mõistlik kindlustuskaitse.
Kindlusta ennast elu muuta võivate sündmuste vastu. Sa ei vaja kindlustust juhtumite vastu, mis võivad sulle maksma minna mõnisada eurot nagu telefoni kaotus või purunenud aknaklaas – pisiasjade kindlustus maksab rohkem, kui see väärt on. Kodukindlustus on hädavajalik, aga vali võimalikult suure omavastutusega kindlustus, et mitte maksta selle eest mõttetult palju. Samuti hoolitse, et sinu liikluskindlustus oleks kehtiv.
9. Toeta ühiskonna sotsiaalse tugivõrgustiku arengut.
Me kõik peame käituma vastutustundlikult, et tagada toimetulek endale ja oma perele. Aga elus ei lähe kõik nii nagu plaanitud ja tuleb ette asju, mille vastu ei saa ennast kindlustada. Kellelegi ei meeldi makse maksta, aga aidates teisi, võid sa kindel olla, et ühel päeval abi vajades ei jää üksi sina ega su lähedased.
10. Pea neid märkmeid meeles!
Trüki välja ja kleebi külmkapile. Inimesed teevad pahatihti oma rahaasjades halbu otsuseid, sest tarkade valikute tegemine tundub lootusetult keeruline. Ära vaeva oma pead liiga palju: alusta kümne reegliga kohe ning püsi järjekindlalt ja kannatlikult kursil. Klõpsa pildil, et vaadata printimiseks sobivat faili:
Kas sinu pensionivara toetab ikka veel müügimeeste armeesid ja pankade kasumeid?
“You can fool all the people some of the time, and some of the people all the time, but you cannot fool all the people all the time.” Abraham Lincoln
Meile Eestis said madalate kuludega indeksifondid kättesaadavaks alles hiljuti. Aga maailmas läheb juba enamus enda tuleviku tarbeks raha koguvate inimeste uutest sissemaksetest just sellistesse fondidesse.
Miks? Sest passiivne, indeksit järgiv strateegia loob pensioniks koguvale investorile kõige paremad eeldused vara kasvatamiseks.
Just LHV juhid olid need, kellele Tuleva eestvedaja Tõnu veel enne meie ühise ettevõtte sündi oma ideest rääkis. Ta uuris, kas LHV ei tahaks ise tuua turule madalate kuludega indeksifondi, sest see annaks klientidele pikas plaanis palju parema tulemuse. Ei saa madalate kuludega fondi teha – reklaam ja müük on liiga kallis, ütlesid LHV juhid. Paremat fondi ostaks äkki inimesed ilma müügimeeste armeetagi, arvas Tõnu. No võibolla tõesti, aga LHV-le tundus tol ajal siiski halb plaan tuua turule hea ja soodne konkurent, mis ampsaks ära kallite fondide turu.
On vahva, et lõpuks tegid ka pangad Tuleva eeskujul oma indeksifondid. Miks aga kaubanduskeskustes ja pangakontorites kliente jahtivad müügimehed ja -naised neid sulle ei paku? Miks need kodulehtedel nii raskesti leitavad on? Miks püüavad pankade fondivalitsejad jätta muljet, et indeksifondid on kuidagi riskantsemad või mõeldud edasi jõudnud investorile, samal ajal kui Eesti rahatarkuse jagajad ja maailma investeerimisgurud räägivad risti vastupidist?
Sellepärast, et pankadele on kasulik ja kasumlik, kui sa kogud pensioni edasi vanas, kõrge tasuga fondis. Samas sinu jaoks on nende fondide tulemused olnud vähemalt seni silmapaistvalt halvad.
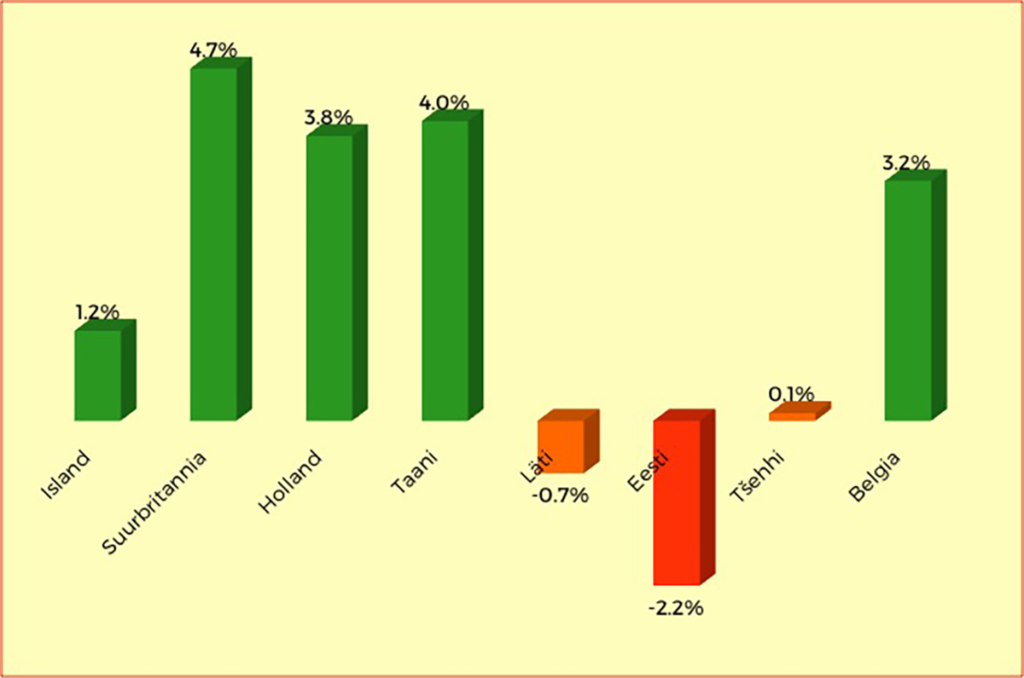
Graafikul pensionifondide 10 aasta keskmine reaaltootlus (2007-2016. Allikas: OECD)
Pole juhus, et Eesti pankade pensionifondid on arenenud riikides korraga ühed kallimad ja kehvemad
Pole kokkusattumus, et Eesti pankade pensionifondid on aastaid olnud arenenud riikide ühed kallimad ja samal ajal kehvemad. Maailma juhtivad majandusteadlased ja analüütikud on leidnud väärtpaberiturgude statistikat vaadeldes, et on ainult üks tõsiseltvõetav näitaja, mis käib pikas plaanis käsikäes fondi tulemustega: fondi kulud. Mida madalamad kulud, seda paremad eeldused on sul selleks, et saavutada oma varale pensioniks hea tootlus. Ja vastupidi: mida kõrgemad kulud, seda kehvem tulemus.
Samas fondivalitseja jaoks kehtib vastupidine reegel: mida kõrgem valitsemistasu, seda rohkem teenib ta sinu varalt kasumit. Ja mida madalam valitsemistasu, seda pisem on kasumimarginaal.
Kuidas sai Tuleva teha nii palju soodsamad fondid?
Sulle võib tulla üllatusena, et suurem osa aktiivselt juhitud pensionifondide valitsemistasust ei kulu heade investeerimisobjektide otsimisele ega turuanalüüsile. Kuhu see siis läheb? Enamuse sinu varalt võetavast lõivust maksavad fondivalitsejad oma emafirmadele. Raha läheb pankadele – otse kasumiks või siis müügi-, administreerimis- ja juhtimislepingutega. Mäletad laia naeratusega poisse ja tüdrukuid, kes sulle kaubanduskeskuses järgi jooksid? Nägid telereklaami kuldsest pensionist? Logosid spordivõistlustel? Need lõbud maksad sina fondi kliendina oma taskust kinni.
Pensionifondi ei tohiks müüa impulssostuna.
Sellised kulud ei lisa meile, pensionikogujatele, väärtust. Luues fondivalitseja, mille omanikud on pensionikogujad ise, ning viies reklaami- ja müügikulud miinimumini, saimegi teha teha fondi, mille valitsemistasu on Eesti keskmisest kolm korda madalam. No et Tuleva saaks elujõuliseks, läks vaja ka vabatahtlikku, missioonist kantud tööd, mida asutajad ja liikmed hea meelega meie kõigi jaoks panustanud on ja panustavad edaspidigi.
Tuleva alustas 3000 inimese pensionivara valitsemisega. Iga pensionifondi eest hoolitsemisel on püsikulud, mis fondi mahu kasvades proportsionaalselt kahanevad. Seega, mida rohkem inimesi toob oma vara Tuleva pensionifondi, seda odavamalt saame oma vara eest hoolitseda. Teisisõnu: kui Tuleva fondid kasvavad, langeb ka valitsemistasu.
Tuleva ei ole tavaline teenusepakkuja. Tuleva asutajad on inimesed, kes otsustasid pankadest vahemehed kõrvale jätta ja käivitada sellised pensionifondid, kus nad ise raha koguda tahaksid. Nüüd kogumegi pensioniks koos. Erinevalt pankadest ei küsi me, kui kõrget valitsemistasu oleks võimalik võtta. Me küsime, kui madalat tasu saab võtta, et meie ühine fondivalitseja seejuures jätkusuutlik oleks.
Milline fond sulle sobib?
Kui sul on veel pensionini aega vähemalt kümme aastat, on sulle mõeldud Tuleva Maailma Aktsiate Pensionifond. Kui sul on pensionini jäänud vaid mõni aasta, siis võib sulle paremini sobida Tuleva Maailma Võlakirjade Fond. Kui sul on pensionini jäänud 5 – 10 aastat, soovitab “Rikkaks saamise õpiku” autor Jaak Roosaare jagada pensionivara nende kahe fondi vahel.
95 000 kiirest reageerijast, kes täna koguvad madalate kuludega pensionifondis, üle veerandi kogub Tulevas (uuendatud 18.07.2022). Aga ligi 700 000 Eesti inimese raha on ikka veel vanades ja kallites panga fondides. Loodame, et Abraham Lincolnil oli õigus (you can’t fool all of the people all of the time) ja ka nemad leiavad peatselt tee madalate kuludega fondidesse.
Meie eesmärk ongi, et võimalikult paljudel Eesti inimestel oleks tulevikus paremad eeldused pensionivara kasvatamiseks kui seni on olnud. Kui sulle Tuleva miskipärast ei sobi, kaalu kõrge valitsemistasuga fondi vahetamist Swedbanki, LHV või SEB indeksifondi vastu. Seejuures pea meeles, et fondi valides teed tahes või tahtmata ühe valiku veel. Panga fondis toetad oma rahaga müügiesindajate armeede palkamist. Tuues kogumispensioni Tulevasse, aitad kaasa, et inimeste oma pensionifondi kulud langeksid meie kõigi jaoks.
Siin on sulle juhend, mille abil saad netipangas fondivahetuse tehtud 5 minutiga. See ei maksa sulle midagi – hakkad hoopis kohe tänu madalamale tasule kokku hoidma. Tuleva liikmetega koos võivad pensionit koguda kõik Eesti inimesed. Kui tahad olla mitte ainult meie klient, vaid Tuleva kaasomanik, tule ka liikmeks!
Kristi: “Mina kogun pensionit Tuleva Maailma Aktsiate pensionifondis. Fondi valimine oli minu jaoks lihtne. Kolm olulist asja, mille põhjal mina oma otsuse tegin:
Esiteks, olen veel päris noor, seega tasub mul võtta rohkem riski, sest see tähendab ka suuremat tootlusootust. Pensionifondide maailmas tähendab see seda, et valid fondi, kus on võimalikult suur aktsiate osakaal. Enne minu pensionile minekut jõuavad turud üles-alla päris palju käia aga, lühiajalised muutused ei ole mulle olulised, sest kogun pensioniks veel kümneid aastaid.
Teiseks, ei ole mõtet ühegi teenuse eest üle maksta, ka mitte pensioni kogumise eest! Investeerimisel on väga oluliseks komponendiks alati teenustasud, sest mida rohkem sa tasudeks ära maksad, seda vähem jääb sulle investeerimiseks raha alles, ning mida väiksem on algne investeering, seda väiksem on ka lõpptulemus. Lisaks näitab statistika, turuanalüüsid ja eksperdid, et madalate tasude mõju on väga suur, pikas plaanis säästan madalate tasudega tõenäoliselt lausa kümneid tuhandeid eurosid!
Kolmandaks, investeerimist tuleb võtta rahulikult ja hajutada riske ning lasta turgudel teha oma töö. Indeksfondis on minu pensioniraha jaotatud maailma parimate ja suurimate ettevõtete aktsiate ning võlakirjade vahel, ning ajutised kõikumised ühes või teises suunas ei ole põhjuseks, miks muret tunda. Ükski aktiivne fondijuht pole Eestis suutnud turgude keskmisest paremat tulemust saavutada. Kui turgudel on seis parajasti kehv, siis mulle kui investorile on see justkui allahindlus – saan sama raha eest rohkem osakuid.
Pikas plaanis usun, et mu raha kasvab Tuleva Maailma Aktsiate Pensionifondis edukalt. Peamine on olla ise rahulik ja mitte turukõikumistele tähelepanu pöörata, müügipoistest mööda kõndida ja usaldada pikaajalist investeerimisteadmist.”
Spikker: kuidas teha II samba väljamaksed paremaks?
Uuringud näitavad, et inimesed ei usalda Eesti pensionisüsteemi. Üks põhjus on, et seadus keelab pensionile jäädes II sambasse kogutud raha mõistlikult kasutada.
Mis on täna pensioni väljamaksetes valesti?
Valdav osa pensionile suundujatest peab andma kogu II sambasse kogutud raha üle kindlustusseltsile. Vastu saab värske pensionär igakuise väikese pensionilisa, mille väärtus aga iga aastaga inflatsiooni tõttu järjest kahaneb. Kindlustusseltsiga pensionilepingut sõlmides kaotab pensionär ka võimaluse oma vara lähedastele pärandada. (NB! Kehtis artikli kirjutamise hetkel juunis 2017).
Praegu kehtivast kogumispensionide seadusest võiks järeldada, et Eesti pensionärid elavad halvasti sellepärast, et nad kipuvad hirmsasti raiskama – kui neile anda võimalus oma raha üle ise otsustada, kulutaksid nad selle esimesel võimalusel ära. See ei ole tegelikult Eesti probleem. Valus tõsiasi on, et pensionärid on täna ja tulevikus vaesed, sest me lihtsalt säästame pensioniks liiga vähe.
Ometi, selle asemel et soodustada säästmist, piirab seadus hoopis säästetud raha kasutamist. II sambast pensioni kätte saamisele on seatud ebamõistlikult karmid piirangud, mis mitte ainult ei piira meie vabadust oma vara kasutada, vaid lähevad ka meile kalliks maksma. Kui kalliks, seda on läbipaistmatus süsteemis võimatu välja arvestada.
Millisest rahast jutt käib?
Kui sa käid tööl ja maksad makse, koguneb sulle pensionisammastesse raha. Pensionile suundudes vajad sa tõenäoliselt kahte asja.
1. Tagatis halvima vastu: toimetulekupension
Esiteks, sa tahad olla kindel, et tuled elu lõpuni toime. Kui saad kogu elu keskmist või suuremat palka, teenid tõenäoliselt pensionieaks juba välja igakuise sissetuleku I samba ehk riikliku pensionina, mis võimaldab sul ka kõige halvemal juhul elu lõpuni oma baasvajadused katta.
Kui I sambast jääb surmani tagatud toimetuleku jaoks väheks, oleks mõistlik II sambast veel natuke raha kõrvale panna. Selleks on üks võimalus, et seadus kohustab sind ostma kindlustuslepingu, mis tagaks sulle elu lõpuni just nii palju lisasissetulekut kui I sambast toimetulekuks puudu jääb. Kas sa peaksid ostma kindlustuslepingu erakindlustusseltsilt või hoopis riigilt – nagu näiteks Rootsis, on koht aruteluks.
Aga kui palju on toimetulekuks vaja? Valitsus peakski kokku leppima selged toimetulekupensioni arvutamise alused – need võivad näiteks lähtuda elatusmiinimumi või miinimumpalga suurusest.
2. Samm edasi: heaks eluks vajalik pension
On selge, et enamik inimesi tahaks endale vanaduspõlves lubada rohkemat kui toit ja peavari.
Mäletate pensionisammaste reklaame, mis lubasid luksuslikke reise troopilistele randadele? Mõnekümne euro eest kuus sellist reisi ei osta.
Võibolla oled veel lisaks II sambasse kogumisele teinud muid investeeringuid – näiteks kinnisvarasse, pensioni III sambasse või oma ettevõttesse. Võibolla on II sambas sinu ainsad säästud.
Sa hindad oma varalist seisu ja arvutad välja, kui suure osa oma varast sa igal aastal ära kulutada tohid, et surmani mõistlikult elada. Sa pead arvestama ka sellega, et kui raha pangaarvel seisab, sööb inflatsioon selle väärtust. Sama probleem on kindlustuslepinguga tagatud pensionilisaga – 50 eurot paarikümne aasta pärast on tõenäoliselt peaaegu poole vähem väärt kui 50 eurot täna.
Seega oleks kõige mõistlikum kasvatada II sambasse kogutud vara pensionifondis edasi – igal aastal teenitav tootlus peaks vähemalt inflatsiooni katma. Pensionifond maksab sulle iga kuu kokkulepitud summas pensionilisa. Välja maksmata raha teenib samal ajal sulle tulu edasi. Sinu surma korral läheb ülejäänud raha sinu pärijatele. Seda lahendust nimetatakse fondipensioniks.
Mida me mõtleme, kui ütleme, et piirangud on ebamõistlikud?
Täna enamikul meist ja meie vanematest fondipensioni võimalust pole. Selle asemel sunnib riik kõiki pensionäre andma oma raha üle kindlustusseltsile, kes vastu annab lubaduse maksta igakuist väikest pensionilisa kuni pensionäri elupäevade lõpuni. Seda nimetatakse pensionilepinguks.
Kui sa elad sama kaua või vähem kui sinuvanused inimesed keskmiselt, saad kindlustusseltsilt tagasi palju vähem raha kui sa lepingut sõlmides ära andsid. Kui sa elad oodatust kauem, tagab kindlustus küll sulle kindla väljamakse kuni surmani, aga paraku on inflatsiooni tõttu selle väljamakse ostujõud aasta aastalt järjest väiksem. Seega, pensionileping ei taga sulle elustandardi säilimist elu lõpuni.
Pensionilepingut sõlmides saab sinu vara kindlustusseltsi omaks – sina loobud võimalusest seda vara pärandada. (Ehkki sa võid maksta veel lisatasu lepingu eest, mis sinu varase surma korral siiski teatud perioodi vältel sinu pärijatele igakuiseid väljamakseid teeb).
Kas Tuleva arvab, et kõik piirangud II samba väljamaksetele tuleks kaotada?
Ei. Tuleva seisukoht on, et seadus peab pensionivara kasutamist piirama just nii palju, et tagada igale inimesele elu lõpuni toimetulekuks vajalik pension I ja II samba koosmõjul.
See on nö tagatis halvima vastu ja annab kindluse, et kui ka osa pensionäre teevad oma rahaga ümber käies valearvestuse, ei pea tulevikus nende ülalpidamist enda kanda võtma nende lähedased ega maksumaksjad. Kui see risk on kaetud, siis on igal inimesel, noorel ja vanal, õigus ise otsustada, kas ja milliseid täiendavaid kindlustustooteid ta soovib osta.
Kas Tuleva arvab, et inimestel peaks olema õigus osa II samba varast korraga välja võtta?
Meie seisukoht on, et see küsimus väärib analüüsi. Ühest küljest, kui sa oled kogu elu kohusetundlikult makse makstes II sambasse arvestatava summa säästnud, on veider keelata sul kogutud rahaga ümber käia oma äranägemise järgi.
Võimalik, et sul oleks arukas pensioniea algusaastatel teha remont, et kodu oleks vanaduspõlves turvalisem ja soojaarved väiksemad. Samuti võiks olla tark teha kulutusi tõsisemaid haigusi ennetavale taastusravile või tervisespordile. Isegi puhkusereis ei pruugi olla ebamõistlik kulu. Kui sul on mõni unistus, ei pruugi olla halb idee teha see teoks siis, kui oled veel nooruslik ja hea tervise juures.
Teisest küljest: inimesed kipuvad väidetavalt oma oodatavat eluiga alahindama. Seadus, mis ei lase sul liiga suurt valearvestust teha, võib olla mõistlikkuse piires õigustatav. Mõistlikkus on ühiskondliku kokkuleppe küsimus – rahandusministeerium peab arutama inimeste endiga, millistel tingimustel ja millise osa pensionivarast võiksime soovi korral tulevikus välja võtta ühekordse maksena. Sisuliselt on küsimus selles, kui palju riik oma kodanikke usaldab.
Kindlasti pole õigustatud seadus, mis sunnib meid kõiki loobuma kogu oma kogutud pensionivarast mõne-protsendilise pensionilisa kasuks ja kindlustusseltsile garanteeritud tulu kasuks.
Kas suurem paindlikkus on kasulik eelkõige jõukamatele või vähem jõukatele inimestele?
Toimetulekupensioni määra arvutamise aluste kokkuleppimine ja suurem paindlikkus väljamaksetes on kasulik kõigile Eesti inimestele. Vaatame lähemalt.
Täna jälgib riik ühte numbrit: keskmise pensioni ja keskmise palga suhet. See on pealiskaudne suhtarv, mis juhib tähelepanu kõrvale faktilt, et Eestis on täna ja ka tulevikus inimesi, kelle sissetulek on nii väike, et pensioni I ja II sambasse lihtsalt ei kogune toimetulekuks piisavalt raha. Nendele inimestele peab riik paratamatult maksma toimetulekutoetusi täna ja tulevikus. Teiste pensionäride vabaduste piiramine ei tee neid kuidagi jõukamaks.
Exceli tabelis rahvastiku lõikes keskmistega mängimine peab lõppema. Lepime kokku toimetulekuks vajaliku pensioni arvutamise alustes – siis saab riik eesmärgistatult otsida lahendusi, kuidas tagada see kõigile Eesti inimestele. Ka neile, kes on elu vältel teeninud miinimumpalka.
Teistele inimestele tuleb tagasi anda õigus kasutada oma isiklikku raha targalt ja lõpetada sund anda kogu pensionivara kindlustusseltsile.
Kas paindlikum väljamaksete süsteem oleks risk tulevastele maksumaksjatele?
Ei. Tulevastele maksumaksjatele on kõige suurem risk, et riik jätkab paberil keskmise pensioni ja palga suhtarvu järgimist – ignoreerides fakti, et väikesepalgalised inimesed ei säästa pensionisammastesse toimetulekuks piisavalt raha. Nendele inimestele maksavad riik ja omavalitsused toimetulekutoetusi täna ja ka tulevikus.
Kõigile pensionäridele piirangute seadmine ei tee seda tõsiasja olematuks ega paranda mingilgi määral vaesemate elustandardit. Küll aga kahjustab see enamiku pensionäride heaolu, sundides loobuma oma pensionivarast kohustusliku kindlustuslepingu vastu, keelates raha pärandamise lastele ja vähendades tervikuna inimeste usaldust pensionisüsteemi vastu.
Kas II sambasse kogunenud raha peaks ikka käsitlema inimese isikliku varana?
Uue eakuse rahvakogust käis läbi alarmeeriv väide: on erinevaid arusaamu, kas II samba vara on isiklik või peaks tõmbama võrdusmärgi I ja II samba vahele. Tuleva seisukoht on, et kui siin on täna veel ekspertide seas eriarvamusi, peab valitsus andma kiiresti selge vastuse.
Kui II sambasse kogunev raha on riigi, mitte inimese vara, siis ei tohi valitsus lükata investeerimise vastutust ja riske inimeste peale. On selge, et riigi raha investeerimine pensionifondidesse sadade tuhandete üksiklepingutega on vastutustundetult kulukas. Kui II sammas on eelfinantseeritud riiklik pensionikindlustus, peab riik ise seda juhtima või korraldama selleks rahvusvahelise hanke. Samuti peab väljamaksed niisuguses süsteemis korraldama riik. Täpselt nagu I samba puhul. Kui II sammast on kohustuslik kogumistoode, mille iga inimene ise ostab omal valikul eraettevõttelt, tuleb II sambasse kogunenud summat samuti käsitleda kui iga inimese isiklikku vara.
Kas väljamaksete süsteem vajab põhjalikumat analüüsi?
Jah, kindlasti. Aga ei tohi unustada, et igal aastal satuvad pensionile suundudes sundolukorda tuhanded inimesed, kes vajavad lahendust kohe. Sellepärast on Tuleva teinud riigikogu rahanduskomisjonile kolm ettepanekut:
1. Paluda rahandusministeeriumil alustada inimeste huvidest lähtuvat väljamaksete analüüsi, aga
2. üleminekulahendusena lubada fondipensioni kõigile, kes suunduvad pensionile enne 2025. aastat, ja
3. kõigile teistele lubada algatuseks fondipensionina välja võtta oma II sambasse kogunenud vara selles osas, mis ületab 200 rahvapensionimäära (tänases seaduses tuleb kindlustusele üle anda 700rpm). See on piisav lävend toimetulekupensioni tagamiseks elu lõpuni.
Milleks me liitumistasu kasutame?
Liitumistasusid kasutame meie ühise ettevõtte arenduseks ja liikmete huvide eest seismiseks. Esimeste liikmete tasudest tegime vajalikud kulutused, et koguda Tuleva algkapital, tutvustada Tulevat laiemale avalikkusele ning ette valmistada kõik vajalik meie ühise fondivalitseja käivitamiseks ja Finantsinspektsioonilt tegevusloa taotluseks. Edasi katame liikmetasudest kulud järgmisteks tegevusteks:
Liikmehaldus ja -teavitus
Tuleva veebilehe, blogi ja teiste infokanalite arendus
Ettepanekute väljatöötamine ja mõjuanalüüsid Eesti pensionisüsteemi paremaks muutmiseks, koostöö rahandusministeeriumi ja teiste riigiasutustega
Tuleva IT-süsteemide arendus
Vabatahtliku pensionifondi ja muude pikaajalise investeerimise toodete analüüs ja ettevalmistus.
Sinu liitumistasu aitab läbimõeldud, suure mõjuga ideed otsustajateni viia.
Iga säästetud euro annab Rootsi inimestele umbes kolmandiku võrra rohkem pensionit kui sama raha meie inimestele. Eesti vajab targemat, mõõdetavate eesmärkidega pensionistrateegiat.
Laua taga, kus varem oli lisaks ametnikele ja poliitikutele kohta vaid pankade ja kindlustusseltside esindajatel, on Tuleva Eesti esimese pensionikogujate ühendusena tõsiseks partneriks nii Rahandusministeeriumile kui teistele riigiasutustele.
Aitame teha seadused paremaks, et need kaitseks eelkõige meie, inimeste huve. Et igast täna säästetud eurost saaksime tulevikus maksimaalse kasu meie ise, mitte pankade omanikud.
Esimesed võidud on käes. Näiteks:
Eesti inimesed hoidsid ainuüksi eelmisel aastal kokku 1,5 miljonit eurot, sest Tuleva ettepanekul keelas riik fondivalitsejatel võtta inimestelt pensionifondi vahetamise eest kõrget tasu.
Saatsime 2300 allkirjaga riigikokku ettepaneku reformida teise pensionisamba väljamaksed, et inimesed saaksid raha kasutada väiksemate kuludega ja tegelikest vajadustest lähtuvalt.
Me ei korralda pikette ega loobi tühja kriitikat. Oleme otsekohesed, analüüsime probleeme ja pakume konstruktiivseid lahendusi.
Tuleva on sotsiaalne ettevõte, mille eesmärk on teenida liikmetele tulu.
Tuleva idee on, et inimesed ise koguvad koos oma tuleviku jaoks raha, kasutades kaasaegseid tehnoloogiaid ja jättes kõrvale nii palju vahemehi ning lisakulusid kui võimalik.
Igal aastal arvestame liikmeboonust kõigile liikmetele, kes on oma II ja/või III samba vara toonud Tuleva pensionifondi. Liikmeboonus on algul hästi tilluke, aga kasvab koos pensionivara kasvuga. Boonus kantakse sinu isiklikule kapitalikontole Tulevas. Sellega kasvab sinu osalus Tuleva omakapitalis ja see osalus teenib omakorda tulu.
Kui Tuleva areneb, meie fondide maht kasvab ja loome uusi investeerimistooteid, teenib ühistu kasumit ja kasumi jagame liikmete vahel, nii nagu põhikirjas kokku lepitud.
Nagu ettevõtlustuluga ikka – see sõltub sellest, kui hästi meie ühisel ettevõttel läheb. Tuleva asutajad on ise veendunud, et 125 euro suurune liitumistasu tasub ennast kuhjaga – aga lubadustest hoidume.
Kuidas liikmeboonust arvutatakse?
Aasta lõppedes
arvutame, kui palju oli igal Tuleva liikmel möödunud aasta jooksul keskmiselt Tuleva pensionifondide osakuid;
korrutame selle 0,05%-ga ja kanname tulemuseks saadud summa tema liikmekapitali kontole;
iga 5 aasta tagant otsustavad Tuleva liikmed üldkoosolekul, kas maksta kapitalikontodele kogunenud kasum välja või hoida see edasi investeerituna.
Tuleva on ärksate inimeste kogukond.
Igal ühistu liikmel on õigus hääletada üldkoosolekul ja valida Tuleva juhtimis- ja kontrollorganeid ning neisse kandideerida. See on ametlik osa ja väga tähtis.
Igapäevaselt jagame Tuleva liikmete vahel teadmisi ja vahetame mõtteid Tuleva liikmete facebook-i grupis, e-maili ja telefoni teel ning töögruppides. Meie kogukonnas on ühiskondliku närviga erinevate eluvaldkondade tippspetsialiste ja tavalisi inimesi, kes on valmis võtma vastutuse, et leida paremaid võimalusi oma tuleviku kindlustamiseks.
Tuleva tiim kuulab liikmete tagasisidet ja ettepanekuid väga tõsiselt. Me oleme alles alguses ja usume, et mitme tuhande ärksa inimese tarkuses on jõud, mida me alles õpime meie ühise kasu ja Eesti arengu nimel rakendama.
Kuidas need numbrid arvutatakse?
Tulumaksusoodustus on lihtne: riik maksab sulle kolmandasse sambasse pandud rahalt varem kinnipeetud tulumaksu tagasi. Tulumaksutagastus kehtib sissemaksetele, mis ei ületa 15% sinu aastatulust või 6000 eurot, kumb iganes on väiksem number.
Sinu maksimaalne sissemakse kolmandasse sambasse on seega 15% x bruto aastapalk. Kui sinu palk on üle 3333 euro kuus (bruto), siis pead arvestama, et maksimaalselt saad kolmandasse sambasse panna aastas 6000 eurot.
Tulumaksutagastus võrdub 20% x sinu kolmandasse sambasse sissemakstud summa.
NB! Sinu tulumaksusoodustus ei saa olla suurem kui sinu tulu pealt makstud tulumaks. Seega: kui sinu bruto kuupalk on alla 614 euro kuus, siis sinu maksimaalne tulumaksusoodustus on väiksem kui 15%. Täpsemalt on sinu maksimaalne tulumaksusoodustusega kolmanda samba sissemakse kuus: kuupalk*0,964 – 500.
Alla 519-eurose kuupalga pealt ei maksa sa tõenäoliselt tulumaksu ja seetõttu ei ole sul kolmandasse sambasse investeerimisel ka tulumaksusoodustust.
Kolmanda samba sissemakse tegemise info
Kui sul on III samba valikuavaldus tehtud, siis logi sisse oma internetipanka ning tee makse järgmiste makserekvisiitidega:
Saaja: AS Pensionikeskus
Saaja arveldusarve (vali endale sobiv):
Luminor Pangas: EE961700017004379157
SEBs: EE141010220263146225
Swedbankis: EE362200221067235244
Viitenumber: Sinu pensionikonto number (Selle leiad siit. Pensionikonto number on sama nii II kui III sambas.)
Makse selgitus: 30101119828
NB! Kui maksad välispangast, siis viitenumbri väli jäta tühjaks ning kirjuta selgituse väljale: 30101119828,IK:sinu isikukood (Näiteks: 30101119828,IK:37012112333)
Vali vasakul menüüs Registrid ja päringud ➔ Minu sissetulekud. Näed sel aastal teenitud brutotulu nende andmete alusel, mida väljamaksjad tänaseks maksuametile esitanud on.
2Kontrolli andmeid
Kontrolli väljamakse tegija lõikes, kas väljamakse summalt on kinni peetud tulumaks või mitte. Selleks kliki väljamakse tegija nimel ning koondinfo viimases tulbas näed infot kinni peetud tulumaksu kohta.
Pane tähele, et aasta lõpus brutotulu arvutades ei pea pea jälgima oma töötasult igakuist tulumaksu kinni pidamist, vaid brutosummat aastas kokku ja seda, kas see jääb üle või alla tulumaksuvaba piiri. Küll aga on oluline jälgida tulumaksu kinni pidamist iga tulurea kohta eraldi näiteks dividendide jm tulude lõikes.
3Liida juurde tulu
Võimalik, et aasta viimaste kuude palgaandmeid pole sinu tööandja veel deklareerinud. Seda saad kontrollida, klõpsates iga väljamaksja nimel. Liida puuduolevad andmed brutotulule juurde.
Kui tead, et sinu arvele on tänavu veel tulu laekumas, liida see ise juurde. Ise võid veel juurde liita tulud, mida sa plaanid selle aasta tuludeklaratsioonis lisaks deklareerida: dividendid, üüritulu, ühisrahastuse portaalide makstud intressid, tulu väärtpaberite või muu vara võõrandamisest. Loe arvestuse pidamise kohta Kristi Saare artiklit.
Pane tähele, et selle aasta arvestusse lähevad kõik tulud, mis jõuavad sinu kontole sel aastal (kui detsembripalk laekub jaanuaris, läheb see järgmise aasta tulude arvestusse).
Ära muretse, kui sa täna päris täpselt oma aasta brutotulu suurust ei teagi. Arvuta välja umbkaudne summa ja siis leia kalkulaatoriga optimaalne kolmanda samba rahapaigutus. Kui tegelik aasta sissetulek kujuneb oodatust suuremaks, jääb sinu sissemakse lihtsalt natuke alla tulumaksusoodustuse limiidi. Midagi hirmsat ei juhtu ka siis, kui paigutad kolmandasse sambasse natuke üle maksusoodustuse limiidi. Seadus seda ei keela – limiiti ületavalt summalt ei saa sa lihtsalt tulumaksu tagasi.
Kuidas need numbrid arvutatakse?
Kui kulutus on ühekordne, arvutab kalkulaator tuleviku väärtuse kasutades valemit:
FV=PV * (1+r)n, kus:
FV on tulemus ehk kolmandasse sambasse paigutatud raha tulevikuväärtus
PV on kolmandasse sambasse praegu kogutav summa. Kuna koguja paigutaks kolmandasse sambasse nii ostusumma kui ka tulumaksutagastuse, on PV = ostusumma + tulumaksutagastus 20%.
r on aastane tootlusmäär, mille kasutaja valib.
n on täisaastates aastate arv 65. eluaastani.
Kui kulutus on korduv, leitakse iga perioodi (päev, kuu, kvartal või aasta) tuleviku väärtus eraldi kasutades sama valemit. Kõigi perioodide tulevikuväärtused liidetakse kokku.
Kalkulaatoris kulutatav tootlus ei ole kindlalt tagatud ega põhine tegelikul turutootlusel, vaid kasutaja valikul. Investeerimisel tuleb arvestada ka kaasnevate riskidega. Investeeringu väärtus võib ajas nii suureneda kui ka väheneda.
Tulumaksutagastuse arvutuse aluseks on tulumaksumäär 20%. Tulumaksu saab tagasi sissemaksetelt, mis on kuni 15% brutosissetulekust, kuid mitte rohkem kui 6000 eurot. Tulumaksu saab tagasi juhul, kui oled tulumaksu maksnud. Eeldame, et suunad saadud tulumaksutagastuse tagasi III sambasse.
 Maailma üks edukamaid investoreid Warren Buffett on veendunud, et madalate kuludega indeksifond on pensioni kogumiseks praktiliselt alati kõige parem valik. Buffetti sõnul pole trikk õigete aktsiate valimises, vaid lihtsate põhimõtete kindlameelses järgimises: