Hea ühistukaaslane või Tuleva toetaja,
Rahandusministeerium ootab meie ettepanekuid investeerimisfondide seaduse eelnõusse. Koos asutajatega oleme kokku pannud oma ettepanekute mustandi, millele ootame ka sinu kommentaare. Meie ettepanekutega tutvumiseks vajuta (siia). Dokument on kommenteeritav.
Kui soovid meiega koos Eesti pensionisüsteemi paremaks muuta ja pole Tulevaga veel ühinenud, saad seda teha siin.
Miks sa oled üks Tuleva asutajatest?
Tuleva tulek oli aja küsimus. Igaüks, kes vähegi hoolib oma tulevikust, näeb, et vanamoodi õnneliku pensionini lihtsalt ei jõua. Kuna riik oma 600 000 kodanikule appi pole tulnud, tuli kodanikuaktiivsuse korras teha oma start-up.
Tuletan meelde, et pensionisüsteem on Eesti kõige massilisemalt levinud finantstoode, kaugelt suurem kui krediitkaardid. Tuleva-laadsest asjast olid aastaid mõelnud paljud ja paljud inimesed. Lihtsalt üks hetk otsustasime, et teeme ära!
Ma olen ise üle kümne aasta juhtinud Baltikumi ühte suurimat investeerimisfondi, mille investorite hulgas on ka palju pensionifonde, seega olen ma teemas nii öelda käsipidi sees. Paljud enam ei mäleta, aga ma olin Tallinna Börsi direktorina II samba sünni juures – võin teile öelda, et sel ajal kavandati palju humaansemat süsteemi.
Süsteemi humaansemaks muutmise teema ei ole ainult Eesti asi, vaid areng samas suunas toimub ka mujal maailmas. Kuigi teadaolevalt oleks Tuleva näol tegemist maailma esimese ühisrahastatud pensionifondiga!
Mida soovitad neile, kes alles mõtlevad, kas liituda Tulevaga?
Paljud on küsinud, et mis nüüd juhtuma hakkab. Juhtuma hakkab see, et esimese hooga kogume kokku 3000 inimest, kes on ju ainult 0.5% praegustest pensionikogujatest. Tore oleks enne jaani see number kokku saada aga pole ka hullu, kui läheb kauem. Tänaseks on juba ligi 800 inimest ühistuga liitunud, tempo on päris hea.
Edasi, kui fond on loodud, siis soovitan neile, kes ei julge üle tuua kogu oma olemasolevat pensionikontot, lihtsalt suunata oma uued maksed Tulevasse ning jätta oma senise pensioni alles oma vanasse fondi. Aasta pärast on hea vaadata, mis siis toimus.
Tegelikult ma soovitakski inimestel jaotada oma pension ära mitme fondi vahel – see on turvalisem ja võib pakkud paremat tootlust pikas perioodis, sest alati on aastaid kui võlakirjad on paremad kui aktsiad, siis ei ole vaja pidevalt hüpata ühest fondist teise.
Me väga tahaks, et olemasolevad pensionifondid lõpetavad ära täiesti õigustamatu fondi vahetustasu võtmise. Siin võib taas vaadata Rahandusministeeriumi poole – fondi vahetamise lubamine nii mitu korda aastas oli vale lahendus olematule probleemile ning nüüd peavadki fondid hoidma kolm korda aastas mittevajalikku likviidsusvaru.
Omal ajal ei takistanuks keegi riiki vastu võtmast seadust, et pensionifondide tasu on 0 ja fondihaldurid saavad tasu ainult kasumilt. Ma usun, et tulevik liigubki sinna – miks pean ma maksma kellelegi selle eest kui ta minu raha kasumlikult ja turvaliselt ei investeeri. Mille eest ma maksan? Tulevastele liitujatel on mul lihtsalt üks soovitus – mõelge oma tuleviku peale ja tehke midagi! Kas te tõesti tahate, et veerand teie pensionist lihtsalt haihtub õhku?
Mis saab Tulevast 1, 5 või 10 aasta pärast?
Ma usun, et Tuleval võiks olla aasta pärast fondi asutamist 5% turuosa Eestis ja tulevikus võiks olla nii öelda madalate tasude fondide osakaal Eestis üldse üle 75%. Kindlasti tahame, et Tuleva mõjutusel, alustaksid ka kõik teised pensionifondid oma tegelike kulude raporteerimist. Paljud konkreetsed haldurid on oma ala professionaalid, kuid süsteem on täna nendest võimsam.
Tuleva on öelnud, et kogu kasum jagatakse ühistu omanike vahel. Mõned asjatundjad on öelnud, et kindlasti on Tuleva haldamine alguses kahjulik, kuna meie tasud on väikesed. See on fundamentaalselt vale arusaam sellest, mida me taotleme. Meil on vaja tasudest vaja ainult katta otsesed kulud, kasumit me ei taotle selles môttes, et kogu raha mis haldamisest üle jääb, jagatakse Tuleva liikmete vahel. Eks tavapärasel pankuril ongi raske aru saada, et kuidas siis rasvane kasum haldurile boonuseks ei lähe.
See oli täielik kokkusattumus, et ühe Tuleva asutaja pensionil olev ämm helistas eelmisel nädalal Swedbanki ning soovis maha müüa oma kolmanda ja teise samba pensioniosakud. Ämm on olnud eluaegne raamatupidaja, kuid pensionifondi osakute müümisega jäi ta kiiresti kimpu, sest ei leidnud internetipangas nuppu, mida vajutades oleks saanud osakuid müüma hakata.
Loobudes nupu otsimisest saatis ta internetipangas oma kliendihaldurile sõnumi “kuidas saaksin oma osakuid müüa?” Peagi helistas kliendihaldur, kes tegi ämmale ettepaneku pangakontorisse tulla, sest nagu vestlusest välja tuli – ämmal pole koodikaarti, millega ennast telefoni teel tuvastada.
Ämm ei soovinud linna sõita ning saatis uuesti internetipangas küsimuse, seekord palvega saata osakute müügiks lihtsalt link juhistega. Uuesti tuli kirjaliku vastuse asemel pangast telefonikõne, aga nõuandev hääl oli seekord nõus jätkama vestlust telefoni teel.
Hääl rääkis asjatundlikult, et osakute müügil läheb rahast maha tulumaks. “Miks te neid osakuid müüa soovite, kas on tekkinud rahavajadus? Kas teiega väikelaenu võimalusest on räägitud?” tundis hääl korraga huvi. “Või mõni krediitkaardilahendus võiks sobida?” pakkus ta pensionärile võimalusi siiski osakud alles jätta ning võtta toode, mille intress Swedbanki kodulehe kinnitusel algab 14-19 protsendist.
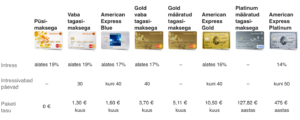
Alternatiive pensionärile? Kuvatõmmis Swedbanki lehelt.
Ämm keeldus.
“Ei ma mõtlen, et tahaks lihtsalt välja võtta… mul on vajadus.”
“Siis on niimoodi, et kui te tulete kontorisse ikkagi tehingut tegema, siis peate arvestama ka ajavaruga.”
“Aga internetipangas ei saa ikkagi osakuid müüa?”
“See võimalus täiesti puudub, kuna seal on tulumaksustamisel vaja tutvustada inimestele seadusi ja sellest tulenevalt … erinevaid võimalusi, tulumaksustamine on ju ka erinev noorel inimesel ja teil… see eeldab nõustamist!”
Tund aega hiljem istus ämm oma rohelises aias kuskil Tallinna lähistel ja mõtles selle üle, millist nõu ta nüüd pangast saanud oli. Ta vaatas uuesti internetilehele. Seal oli kirjas, et vajadusel tuleks konsulteerida asjatundjaga. Kuid millisega ometi?
Jaga meiega ka enda või oma sugulaste kogemusi pensionifondidega!
Ühine meiega, et aidata pensionikogumist Eestis läbipaistvamaks muuta: tuleva.ee.