Raamatupidaja ja Tuleva liige
Tuleva küsis minu käest, mida peaks tegema ettevõtja, kes on oma OÜ raha Täiendavasse Kogumisfondi investeerinud ja kellel tuleb nüüd majandusaasta aruanne ära teha.
Alustan kõige olulisemast: investeerimine ei muuda raamatupidamist keeruliseks. Investeerimine muudab raamatupidamises ainult seda, et bilansis ja kasumiaruandes tuleb kajastada tehtud investeeringud. Rohkem midagi ei muutu.
Kõigepealt kaks küsimust enda ettevõtte kohta
Kas sa oled käibemaksukohustuslane? Kui ettevõte ei ole käibemaksukohustuslane, siis piisab, kui raamatupidamise andmed kajastatakse kord aastas, aastaaruande jaoks. Samuti ei pea iga tehingut eraldi kajastama. Sama loogika kehtib mujalgi: kui ostad börsilt aktsiaid ja saad need kätte mitmes osas, ei hakka keegi iga osa eraldi kirja panema.
Kui sa oled käibemaksukohustuslane, pead tegema raamatupidamist igakuiselt. Kande sisu on sama, ainult sagedus on teine. Ja üks asi, mida käibemaksukohustuslasest ettevõtjad tihti ei tea: väärtpaberite müük ja laenult saadud intressid tuleb deklareerida käibedeklaratsiooni real 8 (maksuvaba käive).
Kumma vormi sa majandusaasta aruande esitamisel täidad? Aastaaruandes Tuleva Kogumisfondi tehtud investeeringu näitamiseks on kaks meetodit ja valik sõltub sinu ettevõtte kategooriast.
Mikroettevõtja oled siis, kui kaks kolmest näitajast ei ületa piiri: varad kokku 450 000 €, aruandeaasta tulu 900 000 € ja keskmiselt 10 töötajat. Ühe inimese OÜ mahub sinna peaaegu alati. Mikroettevõtja võib soovi korral valida ka väikeettevõtja vormi.
Mikroettevõtja vorm. Investeeringud näidatakse soetusmaksumuses ehk ostmisel makstud summas. Kui vara väärtus on bilansipäevaks tõusnud, siis ei ole vaja lisakandeid teha. Kui investeeringu väärtus on langenud alla soetamisel makstud summa, siis tuleb vara vastavalt alla hinnata.
Väikeettevõtja vorm. Investeeringud näidatakse õiglases väärtuses. See tähendab, et aruandekuupäeva seisuga, tavaliselt 31.12, tuleb ostetud osakud ümber hinnata turuväärtusesse. See meetod nõuab ümberhindamise kannet, aga samas näitab ettevõtte varade seisu täpsemalt.
Vähem kogenud ettevõtjale, kes tahab enda raamatupidamisega ise võimalikult lihtsalt hakkama saada, soovitan valida esimese variandi, sest seda on lihtsam hallata. Lisaks on mikroettevõtja vorm Äriregistris oluliselt lühem ja lihtsam: näiteks ei pea täitma arvestuspõhimõtete lahtreid ega põhjalikku seotud osapoolte lisa.
Kanne, mida ma soovitan
Tuleva Kogumisfondi tehtud investeeringud oleks mõistlik kajastada ühe kandega aruandekuupäeval. Aluseks saad võtta Tuleva pakutava väljavõtte, kus on kõik vajalik info summeerituna olemas. Laed selle alla aadressilt pension.tuleva.ee/portfolio, valid perioodiks oma majandusaasta ja salvesta PDF-ina. Aruande peaksid oma raamatupidamise jaoks talletama, kuigi saad selle Tulevast igal hetkel uuesti võtta.
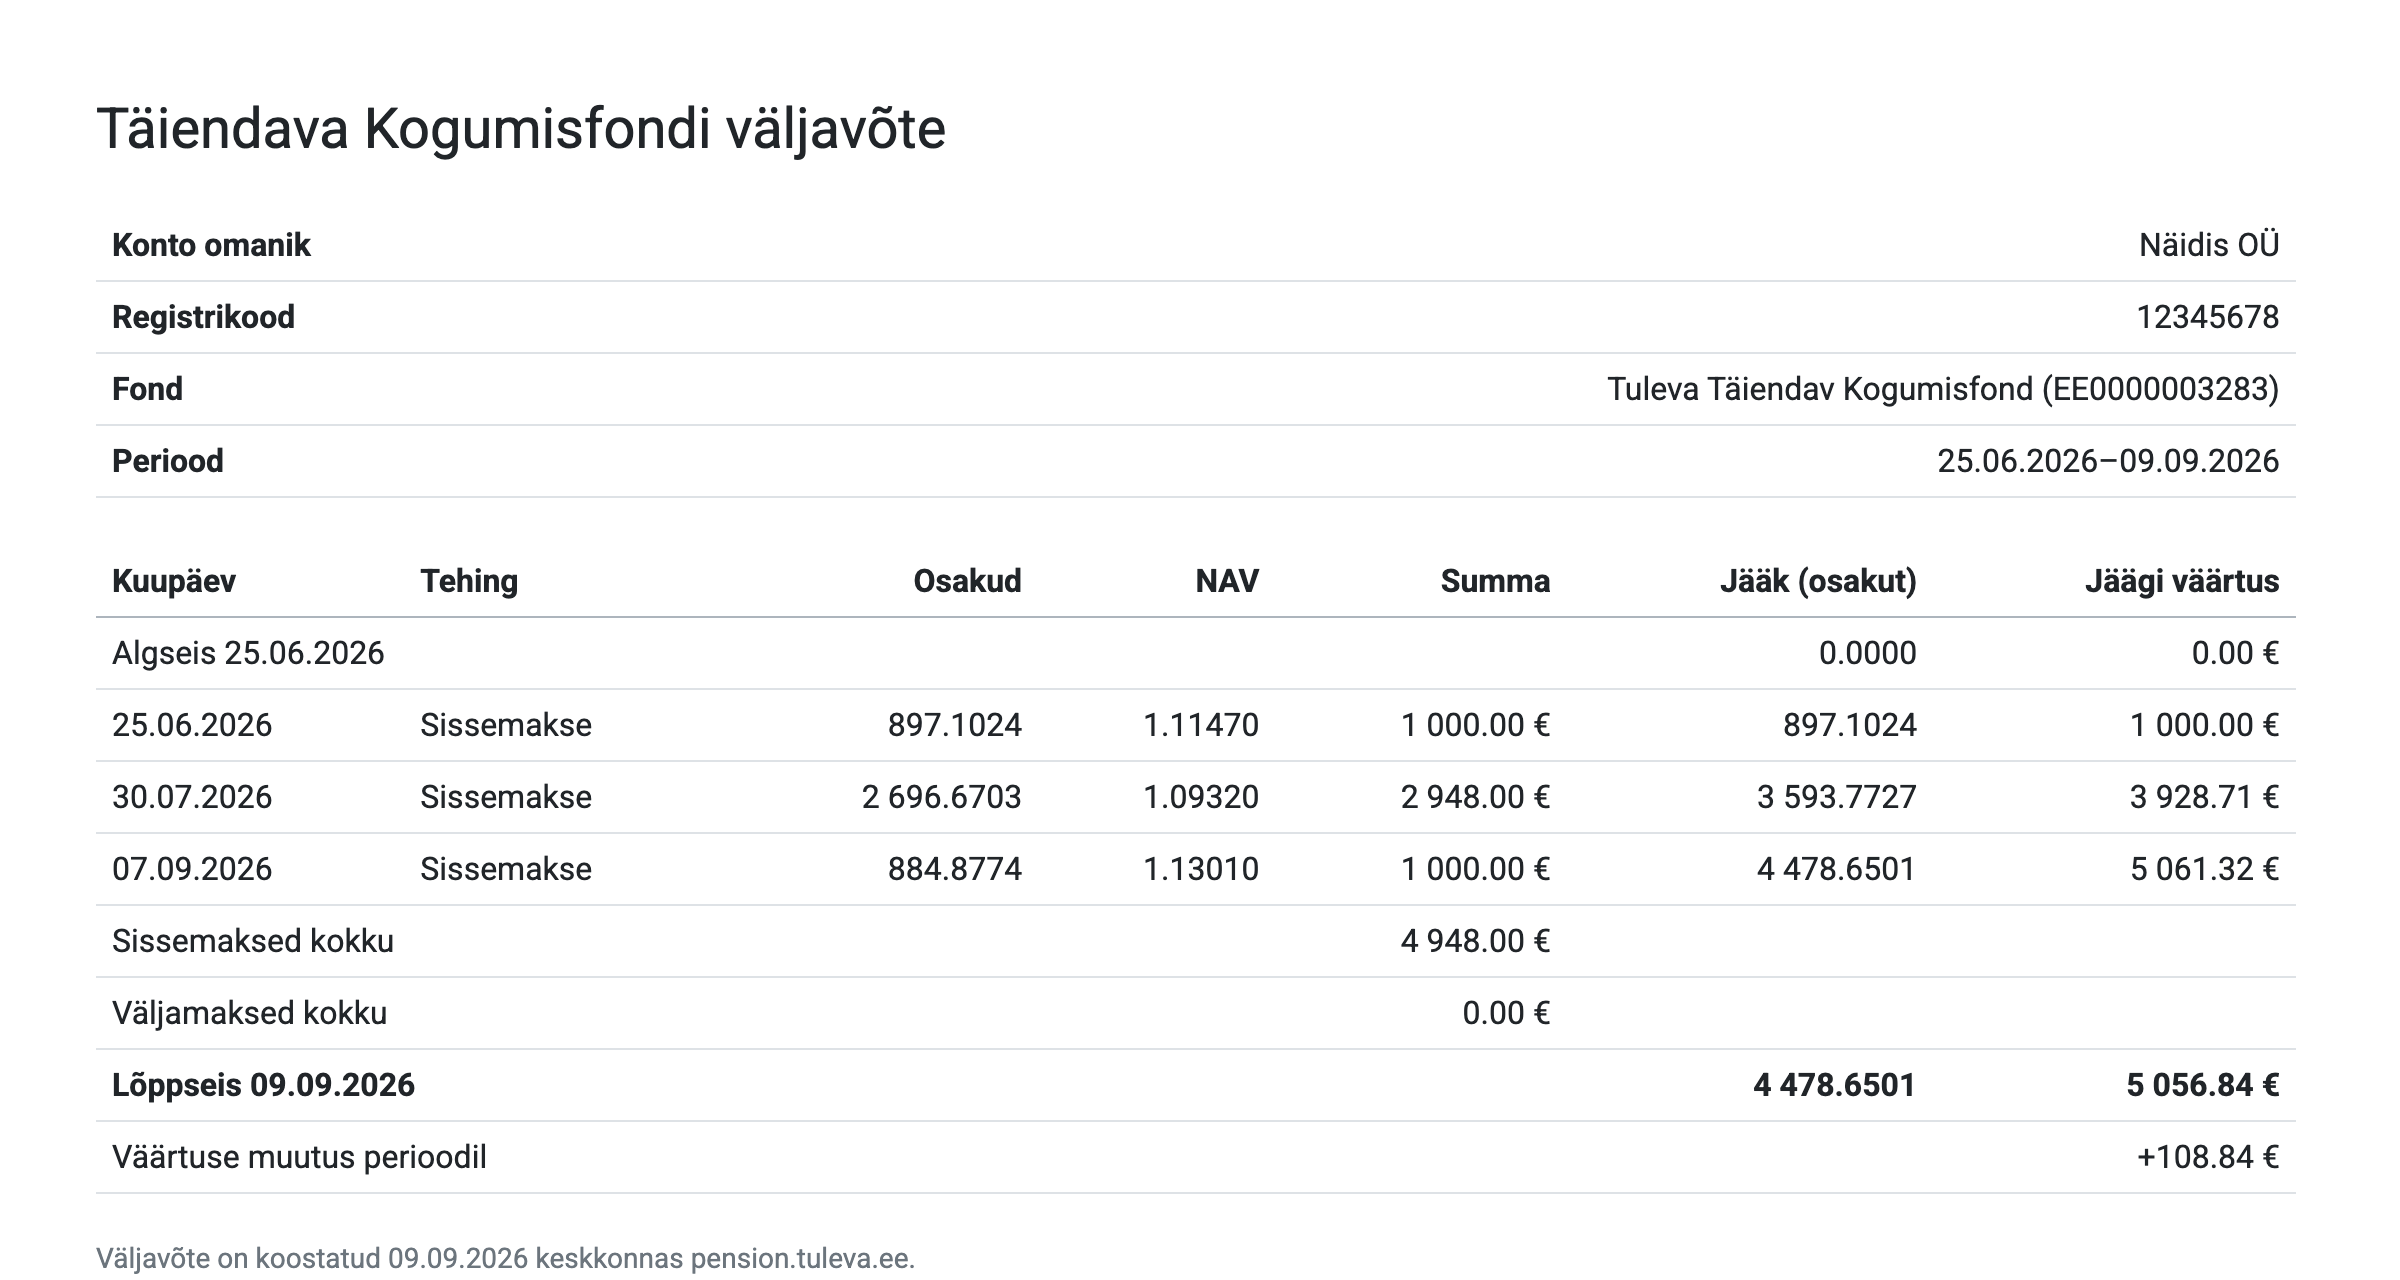
Nii väljavõte välja näebki. Kande jaoks vajalikud summad on all: sissemaksed kokku, väljamaksed kokku, lõppseis ja väärtuse muutus.
Kanne koosneb alati kahest poolest. Nendes kannetes näitab deebet seda, kuhu vara lisandub, ja kreedit seda, kust see tuleb. Raha läheb pangakontolt ära ja tekib finantsinvesteeringuna.
Soovitan teha 31.12 kuupäevaga järgmise kande:
Kui kasutad väikeettevõtja vormi, siis lisandub sellele rida “kasum (kahjum) finantsinvesteeringutest” vastavalt deebetisse või kreeditisse selle järgi, kumbapidi väärtus liikus.
Võtame näite. Tegid aasta jooksul kolm sissemakset kokku 4 948,00 € eest ja väljamakseid ei teinud. 31. detsembri seisuga on kontol 4 478,6501 osakut ja nende turuväärtus 5 056,84 €.
Mikroettevõtja vormi korral:
Bilansis on investeering 4 948,00 €, ehk summa, mille sa maksid. Väärtus tõusis, seega rohkem kandeid vaja ei ole.
Väikeettevõtja vormi korral:
Bilansis on investeering 5 056,84 €.
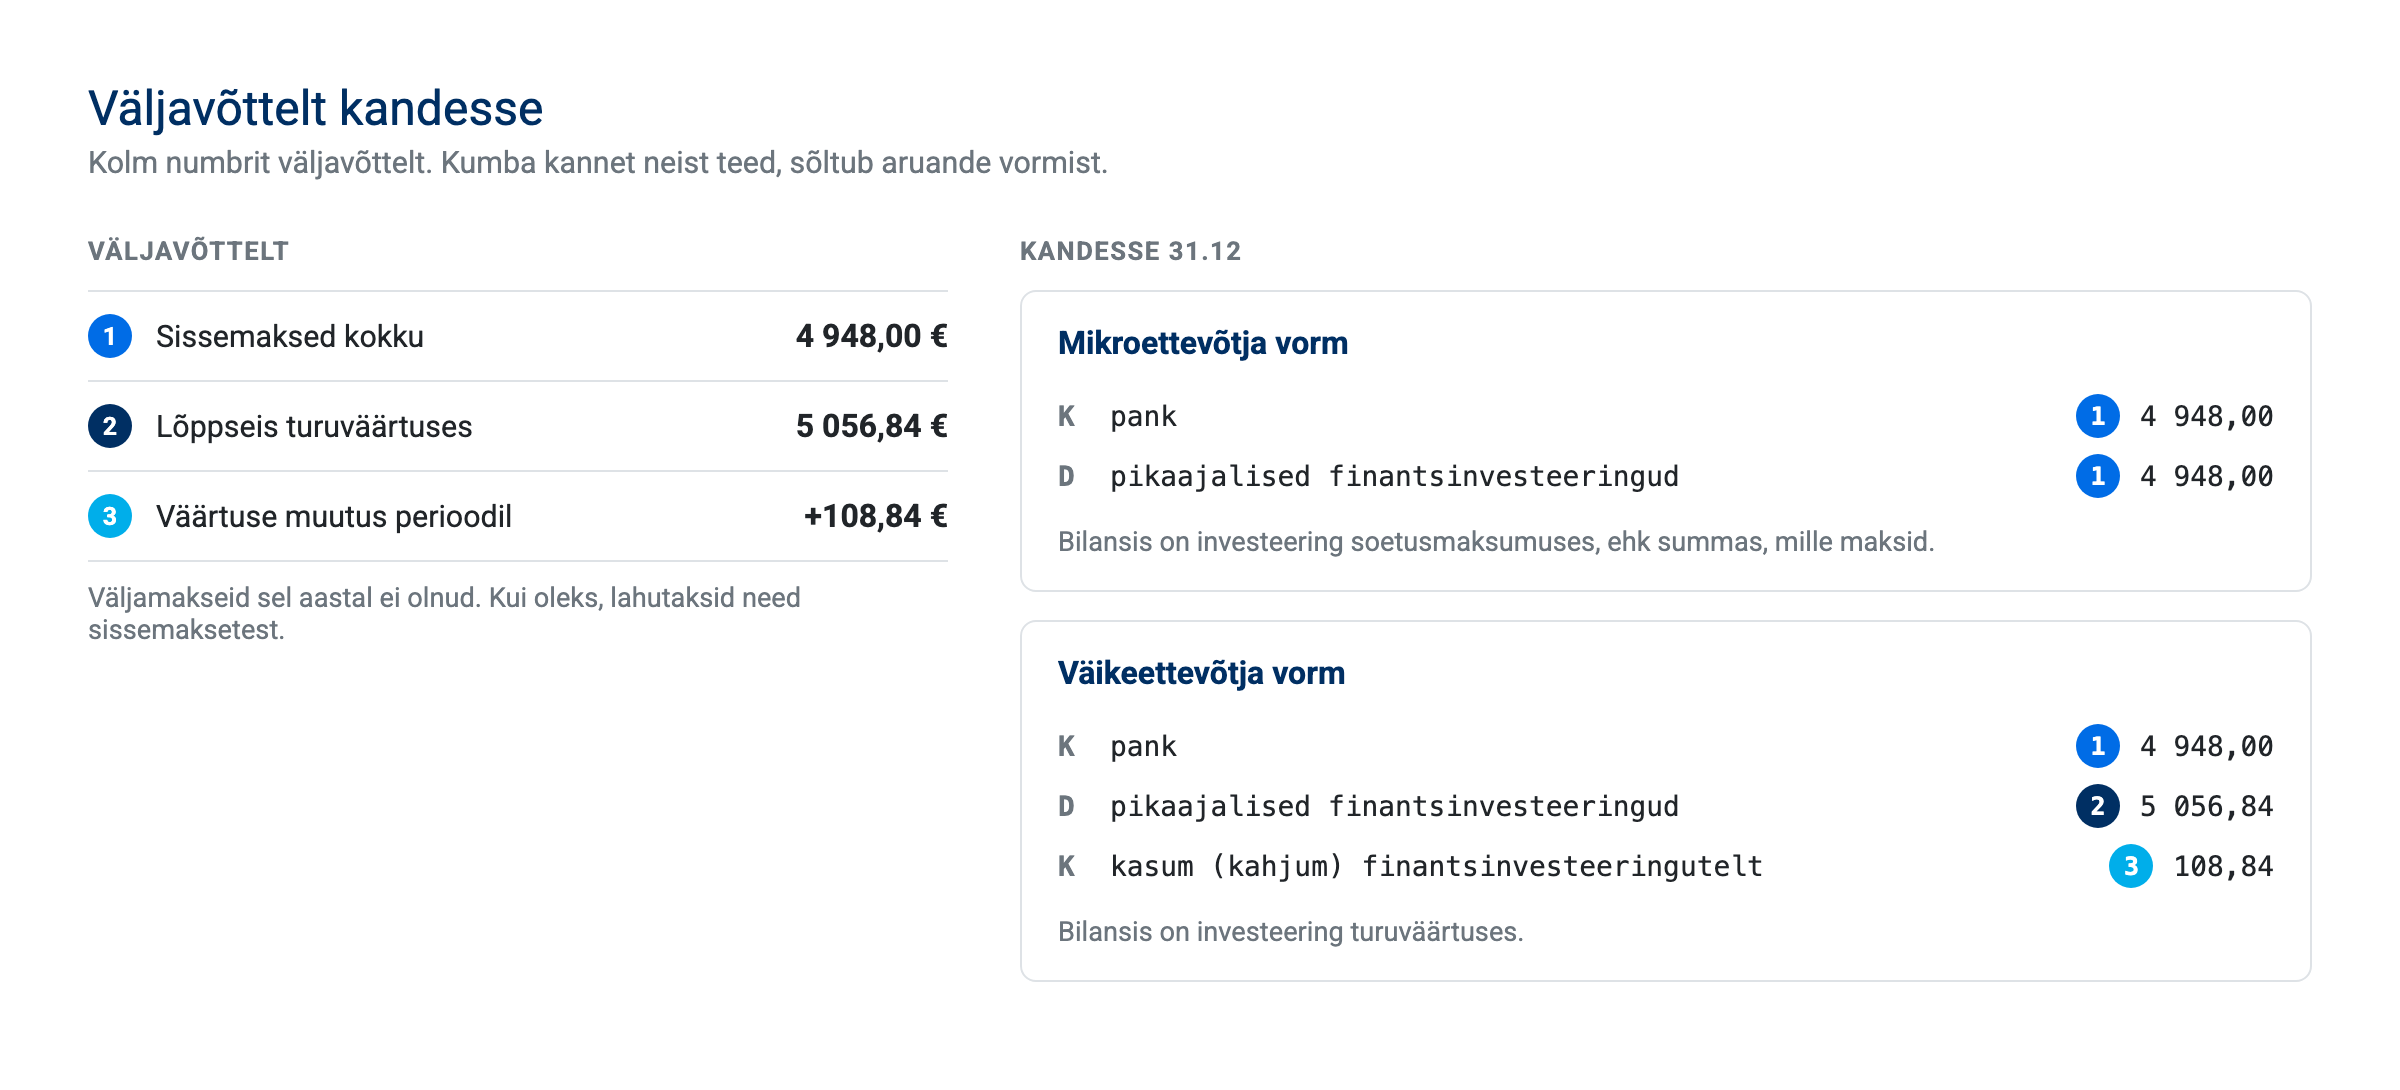
Kogu asi ühel pildil: kolm numbrit väljavõttelt ja see, kummas kohas need kandes seisavad.
Lühiajaline või pikaajaline
Kannete tegemisel tekib ettevõtjatel sageli küsimus finantsinvesteeringute konto jaotuse osas. On võimalik valida, kas kajastada investeering lühiajalise või pikaajalise finantsinvesteeringuna. Lühiajalisena tuleks kajastada investeeringud, mida kavatsetakse müüa aruandekuupäevast ühe aasta jooksul. Eeldatavasti kogutakse Tulevas pikaajalistel eesmärkidel, seega bilansis võiks valida finantsinvesteeringute konto pikaajaliste investeeringute jaotises.
Kuhu number aruandes läheb
Kui aastaaruanne täidetakse mikroettevõtja vormile, tuleks Tuleva Kogumisfondi investeering kajastada soetusmaksumuses, või väärtuse languse korral allahinnatuna, ja näidata real Varad → Põhivarad → Finantsinvesteeringud. Väikeettevõtja vormi valides on lahter sama, aga summa turuväärtuses.
Aruanne tuleb äriregistrile esitada kuue kuu jooksul majandusaasta lõppemisest. Kui su majandusaasta on kalendriaasta, on tähtaeg 30. juuni.
Kui oled osakuid müünud
Kui sa aasta jooksul midagi ei müünud, võid selle peatüki vahele jätta.
Müügi juures on sisuliselt kaks küsimust: kui palju raha laekus ja mis väärtuses need osakud bilansis olid. Nende vahe ongi kasum või kahjum.
Mikroettevõtja vorm. Osakud olid bilansis soetusmaksumuses. Kannad maha müüdud osakute soetusmaksumuse ja vahe läheb kasumisse (kandes kreedit poolele) või kahjumisse (kandes deebet poolele):
Väikeettevõtja vorm. Osakud olid bilansis turuväärtuses. Kõigepealt arvestad väärtuse muutuse müügi hetkel ja alles siis kannad osakud maha:
1. Väärtuse muutus
2. Müük
Kui müüsid ainult osa osakutest, käib kõik täpselt samamoodi, lihtsalt väiksema summaga: mikroettevõtja vormil kannad maha nende osakute soetusmaksumuse, väikeettevõtja vormil nende turuväärtuse.
Kui müüsid detsembri lõpus ja raha laekus alles jaanuaris, vaata järgmist peatükki. Siis läheb vaja vahekontot.
Kui raha ja osakud jäävad eri aastasse
Klassikaline aastavahetuse olukord: maksad detsembri lõpus, osakud tekivad jaanuaris. Siis tuleb arvestada tehingu päeva ja arvelduspäevaga:
Raha maksmine
Osakute saamine
Praktikas ei ole nii täpne tehingu kajastamine raamatupidamises vajalik, välja arvatud juhul, kui selline seis jääb aastaaruande kuupäevaks. Ehk aasta sees ei pea sa selle pärast muretsema, aastavahetusel pead. Ja kui ainult arvelduspäev jääb järgmisse päeva, võib ostetud osakud ka kohe investeeringuna kajastada.
Maksud
Maksukohustus võib tekkida ettevõttest väljamaksete korral, näiteks dividendide ja palga maksmisel, erisoodustuste, kingituste ja vastuvõtukulude korral jne. Loetelu ei ole lõplik. Investeeringute oste ja müüke ettevõte ei deklareeri, välja arvatud käibemaksukohustuslasena osakute müügi korral (käibedeklaratsiooni rida 8).
Kui soovid dividendidena välja maksta varasemate aastate kasumit, tuleb arvestada tulumaksuga, mis 2026. aastal kehtiva maksumäära korral arvutatakse nii: dividendide netosumma × 22/78 = tulumaksu summa. Tulumaks deklareeritakse ja tasutakse dividendide väljamakse tegemise kuule järgneva kuu 10. kuupäevaks. Ehk kui maksad dividende septembris, tuleb tulumaks deklareerida ja tasuda 10. oktoobriks.
Seda, mida deklareerima ei pea, on tegelikult raske ammendavalt üles lugeda. Mõnikord on näiteks küsitud, kas saadud või antud laene peab kusagil deklareerima. Ei pea.
Millal tasub raamatupidajale helistada
Kui investeeringute maht on alla 20 000 € ja tehingud on lihtsamad ja ühte moodi ning sul on tahtmist raamatupidamise küsimused ise lahendada, siis on arvestust võimalik ka ise pidada, eriti AI abiga. Veel parem, kui on võtta raamatupidaja, kes on valmis jooksvalt nõu andma.
Kui sa enda tegemistes siiski kindel ei ole, soovitan esimese isetehtud aruande lasta raamatupidajal vähemalt üle vaadata ja vajadusel nõu anda. Nii saab alguses tekkivad küsimused mugavamalt lahendatud ja edasi saad ikkagi ise tegutseda.
Koostöö raamatupidajaga on omal kohal siis, kui sul ei ole aega või tahtmist raamatupidamisega tegeleda ja aruanded jääksid muidu esitamata. Samuti tuleks arvesse võtta tehingute keerukust. Kui tegutsed mitmes investeerimisportaalis, tulevad sisse keerulisemad maksuküsimused (kinnisvara, käibemaks, töötasud, tehingud erinevate valuutadega) või on ettevõtlusega seotud tehinguid lihtsalt rohkem, siis on raamatupidaja kaasamine omal kohal.
Vead, mida ma kõige sagedamini näen
Ettevõtte ja omaniku rahakottide segamini ajamine. Ettevõtte kontolt tehakse kulusid, mis tegelikult ei peaks OÜ arvestusse kuuluma. See on kõige tavalisem.
Maksusoodustused jäävad kasutamata. Kasvõi 400 € aastas maksuvaba tervisekulu, sealhulgas hambaravi, ja spordikulu. Seda on ülilihtne kasutada ja see kehtib juhatuse liikmetele, töötajatele jt, aga info ei ole veel paljudeni jõudnud.
Käibedeklaratsiooni rida 8. Käibemaksukohustuslasest ettevõtjad ei tea, et väärtpaberite müük ja laenult saadud intressid tuleb seal deklareerida.
Välisaktsiate dividendide tulumaks. See on oluline teema juba mõnevõrra suurema investeerimisportfelli korral. Paljud OÜ omanikud ei tea, et dividende maksvatesse välisaktsiatesse investeerides saab teatud tingimustel makstud dividendide tulumaksu Maksuametis arvesse võtta ja sama summa võrra tulevikus vähem maksu maksta.
Tuleva märkus
Väljavõte, millele Martin viitab, näitab fakte: iga sissemakse ja väljamakse kuupäeva, osakute arvu, osaku hinna ja summa ning jäägi koos turuväärtusega. Ta ei arvuta sinu eest järelejäänud osakute soetusmaksumust ega realiseeritud kasumit. See on teadlik valik: kui oled osakuid müünud, sõltub tulemus arvestuspõhimõttest, mille valib sinu ettevõte, mitte meie. Kui oled ainult sisse maksnud, on soetusmaksumus lihtsalt sissemaksete summa ja see on väljavõttel kirjas.
Kui su küsimus jäi vastuseta, kirjuta meile. Lisame vastuse postitusse, et järgmisel inimesel oleks lihtsam.
