Tuleva Taskuhääling #14: Häkaton. Mida Tuleva veel teha võiks? Annika Uudelepp ja Kristi Saare
Kevadel küsisime Tuleva liikmetelt, mis on Eestis veel lahendamata, ja vastustest koorus välja neli väljakutset: mõistlik laenamine, kindlustus, mis päriselt kaitseb, püsikulud ja kollektiivne ostujõud ning perevara haldus ja pärand. 9.–11. oktoobril võtame need Telliskivis Tuleva esimesel häkatonil ette. Räägime, miks need turud meenutavad pensionifondide turgu kümme aastat tagasi, mis asi häkaton üldse on, kes on oodatud (ka ilma idee, tiimi ja koodioskuseta), mis ideedest edasi saab ja miks tasub tulla kohale, mitte kodus üksi ehitada.
Saates räägivad Tuleva asutaja ja fondijuht Tõnu Pekk, Tuleva asutaja ja ühistu juhatuse liige Annika Uudelepp ning Tuleva ühistu nõukogu esinaine Kristi Saare.
Kuula saadet
🎧 Leiad saate Spotifyst ja Apple Podcastist.
Tule häkatonile
Häkaton toimub 9.–11. oktoobril Telliskivi Loomelinnaku Rohelises saalis. Osalemine on Tuleva ühistu liikmetele tasuta. Ideid saab esitada 30. septembrini ja osalejaks registreeruda 5. oktoobrini. Kui sa veel liige pole, saad liikmeks astuda ja siis registreeruda.
→ Registreeru häkatonile
Selles osas arutame:
- Mis on Eestis veel lahendamata? Neli väljakutset liikmete küsitlusest: laenamine, kindlustus, püsikulud ja pärand (01:34–09:55)
- Mis neid turge ühendab? Sama muster kui pensionifondidel kümme aastat tagasi (09:56–13:20)
- Kas Tuleva peab nüüd kõik need probleemid ära lahendama? (13:21–15:24)
- Mis asi häkaton on ja kuidas nädalavahetus välja näeb? (15:25–19:47)
- Mida teeb häkatonil inimene, kes koodi ei kirjuta? (19:48–22:08)
- Kui mul pole ideed ega tiimi? Ja kui ma pole veel Tuleva liige? (22:09–25:22)
- Mis ideedest edasi saab ja mis siis, kui idee ei lenda? (25:23–29:45)
- Miks tulla häkatonile, mitte kodus üksi ehitada? Kolm sammu, kui huvi on (29:46–34:04)
Loe teemade kohta huvi korral ka meie blogist:
Miks Tuleval ei ole elutsüklifonde?
Postitus ilmus esimest korda 12. septembril 2023. Kolm aastat hiljem on andmeid rohkem ja uuendasin loo 9. septembril 2026.
Elutsüklifonde müüakse kui lihtsat ja mugavat varianti: sinu sünniaasta ütleb, milline fond valida. Esialgu hoiab fond sinu raha aktsiates, vanemaks saades vahetab need tasapisi võlakirjade vastu.
Selle mugavuse hind võib aga olla kõrge. Mõni elutsüklifond võtab aktsiatesse investeerimise eest üle kahe korra rohkem tasu kui sama panga indeksfond. Teises viiakse vara võlakirjadesse ajal, mil sul oleks veel aastaid aega tootlust teenida. Sünniaasta üksi ei ütle ju, millal ja kuidas sa raha vajad.
Lihtsal valikul on kõrge hind
Swedbanki 1970-79 sündinute fondi jooksvad tasud on 0,74% aastas. Sama panga indeksfondil 1990-99 sündinutele on need 0,31% ja Tuleva Maailma Aktsiate Pensionifondil 0,28%. (1)
Swedbanki kahe fondi aktsiate ja kinnisvarafondide osakaal oli juuni lõpus peaaegu sama: 98,4% ja 99,7%. Erakapitalifondid on aktsiate osakaalus juba arvesse võetud. Portfellid erinevad, aga elutsüklifondi koguja maksab üle kahe korra kõrgemat tasu. Sünniaasta fondi nimes ei põhjenda seda hinnavahet. Tasu läheb sinu varast maha sõltumata sellest, kui hästi fondil läheb.
Loe ka: Miks on Swedbankil viis sarnase sisuga fondi?
65. sünnipäev ei ole finišijoon
See pole aga kogu kulu. Elutsüklifondid panevad oma tingimustes paika, milline peaks olema fondi aktsiariski osakaal igal aastal. Näiteks Swedbanki 1970-79 sündinute fondi aktsiariski sihttase on praegu 83%, kuid aastaks 2035 vaid 27%. Selle eesmärk on vähendada riski ehk vara väärtuse kõikumist. Oleks ju nõme, kui pension oleks oodatust väiksem.
Paraku on riski vähendamisel krõbe hind. Väiksem aktsiaosakaal tähendab pika kogumisaja puhul üldjuhul ka väiksemat oodatavat tootlust.
1975. aastal sündinu saab 2035. aastal alles 60-aastaseks. Ka 65-aastasel on praeguste andmete järgi ees keskmiselt ligi 20 eluaastat. (2) Kogu selle aja võiks ka tema vara edasi tootlust teenida. Ajalooliselt on ju aktsiate tootlus pika aja jooksul võlakirjade oma ületanud, kuigi üksikutel perioodidel on olnud vastupidi. (3)
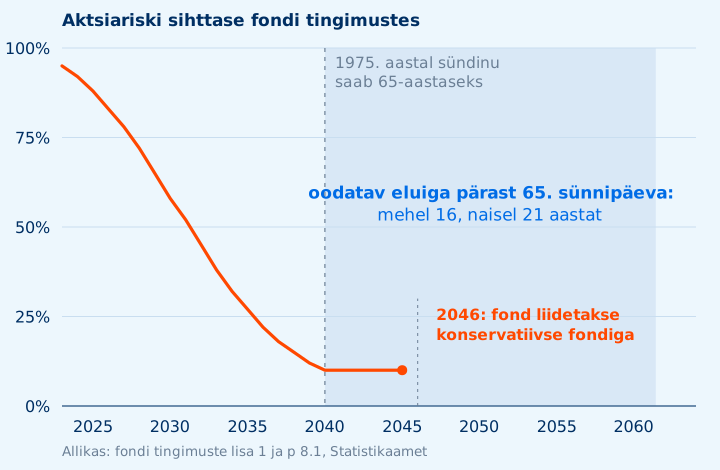
Fondi tingimuste aktsiariski sihttase. Sinine ala näitab 65-aastase oodatavat järelejäänud eluiga 2025. aasta andmetel: mehel 16, naisel 21 aastat. See on illustratsioon, mitte 1975. aastal sündinu eluea prognoos. (2) Fond liidetakse tingimuste järgi konservatiivse fondiga 2046. aastal. Sihtjoon lõpeb tabeli viimase aastaga; ühendava fondi tulevast portfelli graafik ei ennusta. (4)
Sünniaasta ei ütle, kui palju fond riski võtab
Sünniaasta järgi koostatud plaan jätab fondijuhile palju mänguruumi. Swedbanki 1970-79 sündinute fondi aktsiariski sihttase langes 2022. aasta 98%-lt tänavuseks 83%-le. Tegelik portfell liikus vastupidises suunas: aktsiate osakaal kasvas 71,0%-lt 90,8%-le. Kui lugeda juurde ka kinnisvarafondid, mis kannavad sisult sarnast riski, oli osakaal juuni lõpus 98,4%. (5)
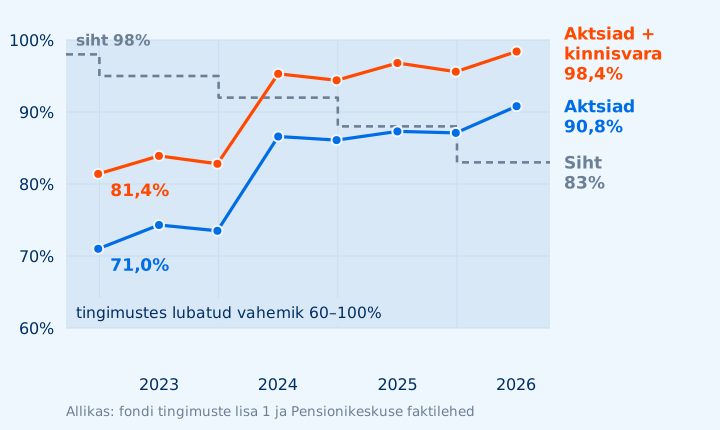
Poolaastate seisud 31.12.2022–30.06.2026. Aktsiate osakaal kasvas 71,0%-lt 90,8%-le, koos kinnisvarafondidega 81,4%-lt 98,4%-le. Erakapitalifondid on aktsiate reas juba sees. Katkendjoon näitab sihttaset, helesinine ala lubatud vahemikku 60–100%. Prospekt jätab kinnisvarafondid selle piirangu arvestusest välja, mistõttu näitame mõlemat osakaalu. (5)
Tingimused lubavad fondijuhil sihttasemest kõrvale kalduda ning hoida tänavu aktsiariski osakaalu 60–100% vahel. Sünniaastast fondi nimes üksi ei selgu, kui suurt riski sinu rahaga võetakse.
Lähtu oma plaanidest
Meie Tulevas lähtume sellest, millal ja kuidas sa raha vajad. Kas võtad kõik korraga välja või väikeste summadena aastakümnete jooksul? Sünniaastast neid vastuseid ei leia.
Kui sa ei plaani kogu oma II samba vara järgmise viie aasta jooksul võtta välja ühekorraga, siis kaalu madala tasuga aktsiafondi. Isegi kui hakkad raha juba Igakuiste maksetega välja võtma (fondipension), saab ülejäänud vara edasi tootlust teenida. Kui vajad raha peagi ühekorraga, tasub kaaluda riski vähendamist.
Vaata, mis on Tuleva fondide sees, või loe retsepti 60ndates kogumiseks.
- Swedbanki faktilehed 30.06.2026: 1970-79 sündinute fond 0,74%, indeks 1990-99 sündinute fond 0,31%; Tuleva Maailma Aktsiate Pensionifond 0,28%. Jooksvad tasud hõlmavad valitsemistasu ja muid fondi kulusid; tulevased kulud võivad muutuda.
- 65-aastase oodatav järelejäänud eluiga 2025. aastal: mehel 16,3, naisel 21,4 aastat. Statistikaamet.
- Credit Suisse Global Investment Returns Yearbook 2023; vt ka Ära vali pensionifondi vanuse järgi.
- Fondi tingimuste lisa 1 ja p 8.1. Alla kahe miljoni eurose fondimahu korral võib ühinemine toimuda juba 2040–2045. Ühinemine ei muuda vara riskivabaks.
- Sihttasemed: fondi tingimuste lisa 1. Tegelik osakaal: Pensionikeskuse faktilehtede rida „Aktsiad” seisuga 31.12.2022 kuni 30.06.2026; erakapitalifondid on selles reas sees. Tingimuste sihttase ja lubatud vahemik 60–100% käivad just selle mõõdiku kohta, sest prospekti lk 12 järgi ei loeta peamiselt kinnisasjadesse investeerivate fondide osakuid aktsiariski hulka. Kinnisvarafondid (7,6 kuni 10,4% varast) on faktilehel eraldi real; koos nendega oli osakaal 81,4% ja 98,4%.
Jagamispilt: Viru raba laudtee. Foto: Abrget47j, Wikimedia Commons, CC BY-SA 3.0.
Kas koguda lapse või vanema nimel?
Kui hakkad lapsele raha koguma, tuleb otsustada, kas koguda lapse või enda nimel. Esmapilgul tundub see tehniline pisiasi. Tegelikult määrab see, kui palju maksad tulevikus makse ja kelle käes on vara siis, kui elus läheb midagi teisiti, kui plaanisid.
Lapsele vara investeerimiseks on laias laastus kaks võimalust:
- Vanema nimel. Investeerimiseks kasutatav konto on ühe vanema, näiteks sinu nimel ja juriidiliselt on tegemist sinu varaga. Sina tead, et see on mõeldud lapsele, ja annad selle sobival hetkel üle.
- Lapse nimel. Vara on juriidiliselt lapse oma. Sina vanemana haldad seda tema seadusliku esindajana kuni lapse 18-aastaseks saamiseni. Kui laps saab täiskasvanuks, hakkab otsuseid langetama tema.
Mõlemal lähenemisel on oma eelised. Mina koguksin pigem lapse nimel. Seda kolmel põhjusel.
1. Maksud: kõige käegakatsutavam erinevus
Tulevas teame, et maksusoodustus võib anda kogumisele suure võimenduse. Lapse nimel kogumine on just selline võimendus, mis jääb paljudel peredel kasutamata.
Eestis on iga inimene – sealhulgas laps – eraldi maksumaksja, kellel on oma maksuvaba tulu. 2026. aastal on see 8400 eurot aastas. Kui vara on investeeritud lapse nimel ning ta teenib sellelt kasumit, ei pea ta maksma sellelt ära tulumaksu. Seda eeldusel, et lapsel ei ole samal ajal muid maksustatavaid tulusid (näiteks palgatulu). Sinul vanemana on maksuvaba tulu tõenäoliselt juba palga peale ära kasutatud. Sinu nimel teenitud kasumilt võtab maksuamet tulumaksu.
Nii on lapse nimel investeerides lõpptulemus tulumaksu võrra suurem.
2. Turvalisus: mis saab siis, kui midagi juhtub?
Ma ei usu, et keegi kogub lapsele, mõeldes lahkuminekule. Ometi läheb märkimisväärne osa peredest paraku lahku. Sellest on ebamugav rääkida, aga lapsele kogudes on see üks suurimaid riske.
Kui vara on kogutud ühe vanema nimel, võib see tekitada täiendavaid probleeme ning keerukust. Kui vara on aga lapse nimel, jääb see alatiseks lapsele.
Samuti ei saa välistada, et midagi juhtub sinu endaga. Kui vara on sinu nimel ja sinuga juhtub halvim, muutub see osaks sinu pärandvarast. Pärandvara jagatakse aga seaduse järgi. Kui testamenti pole, ei maksa lause „see oli lapsele mõeldud” mitte midagi. Lapse nimel olev vara on aga juba tema oma. Haldamise võtab üle teine vanem või kohtu määratud eestkostja, kuni laps saab täisealiseks.
Kaitse toimib mõlemat pidi. Lapse nimel olevat raha ei saa tagasi võtta, isegi kui satud ise rahalistesse raskustesse. Seadus lubab lapse vara kasutada ainult tema huvides ega luba seda vanematele kinkida. Vanema nimel investeerides jääb sulle rohkem paindlikkust: ootamatuste korral saad vara kasutada kogu pere hüvanguks. Seetõttu tasub lapse nimel koguda siis, kui su enda rahaasjad on kindlal järjel ja oled oma sammaste maksusoodustused juba ära kasutanud.
3. Haridus: mida kogumine lapsele õpetab
Seda aspekti on lihtne alahinnata, sest selle mõju ei kajastu üheski tabelis.
Kui vara on lapse nimel, näeb ta oma silmaga, kuidas see kasvab. Liitintress pole tema jaoks enam abstraktne jutt, vaid ta näeb seda päriselt oma kontol. Ühine konto jälgimine annab finantskirjaoskusele palju rohkem juurde kui lihtsalt abstraktne jutt investeerimisest.
Uuringud viitavad, et lapsed, kellel on oma kogumiskonto, kipuvad täiskasvanuna rahaga paremini ümber käima ja rohkem säästma. Oluline on just oma konto, mitte teadmine, et vanem on kuskile raha kõrvale pannud.
18. sünnipäeval ootab last ees ka omamoodi eksam: kas ta oskab oma varaga edaspidi toimetada, sest vara läheb tema täieliku kontrolli alla. Sina ei saa enam kaasa rääkida, millal või milleks ta seda raha kasutab.
Mõne jaoks on see miinus. Mis siis, kui laps laristab raha maha? Minu jaoks on see aga hoopis pluss. Rahaga ümberkäimist tuleb õppida ning on parem seda õppida 18-aastaselt, kui võtta tulevikus emotsiooni ajel näiteks pensionisammas välja.
Lapse nimel kogumise miinused
Lapse nimel kogumisel on peamiseks miinuseks täiendav keerukus.
Kui kasutad lapse nimel investeerimiseks investeerimiskontot, pead esitama igal aastal tema kohta tuludeklaratsiooni. Kas investeerimiskontot on üldse vaja, sellest kirjutasime pikemalt eraldi postituses.
Samuti võivad asja teha keeruliseks lähedaste kingitused. Kui vanavanemad kannavad raha otse lapse pangakontole, võib selle investeerimiseks olla kehtiva seaduse järgi vaja kohtu luba. Sama kehtib muu raha kohta, mis juba seisab lapse enda pangakontol. Lihtsam on lasta kingitus kanda enda kontole ja investeerida see ise lapse eest. Alates sügisest on vanavanematel võimalik lapse nimel otse investeerida Tuleva Täiendavasse Kogumisfondi.
Kumba siis eelistada?
Enamiku perede jaoks pole see üldse kas-küsimus. Mõistlik on teha mõlemat. Jätka kogumist enda nimel, et säilitada paindlikkus ja kasutada ära II ja III samba maksuvõit. Ja kogu osa varast ka lapse nimel, et kasutada ära tema maksuvaba tulu miinimum ning et ta õpiks rahaga hästi ümber käima.
Kui tahad lapse nimel kogumisega algust teha, saad avada talle konto Tuleva Täiendavas Kogumisfondis.
Kas lapsele kogudes on vaja investeerimiskontot? Kaks lähenemist, mille vahel valida
Lapsele koguma hakates tõstatub küsimus: kas avada investeerimiskonto või osta väärtpabereid otse lapse tavakontolt? Kui investeerid vara lapse nimel igal kuul indeksfondi ning ei plaani väärtpaberitega kaubelda, ei anna investeerimiskonto enamikule peredest olulist võitu, küll aga lisab hulga tüütut paberitööd.
Samas ei sobi üks lahendus kõigile. Õige valik sõltub sinu eesmärkidest, kogutavatest summadest ja eelkõige sellest, kas eelistad igapäevast mugavust või maksimaalset maksupaindlikkust tulevikus.
Vaatame lähemalt kahte peamist lähenemist.
Valik 1: tavasüsteem ehk lihtne ja hooldusvaba „osta ja hoia”
Tuleva retsept on lihtne: vali üks madala tasuga indeksfond ja tee sinna kuni lapse täisealiseks saamiseni igakuiseid püsimakseid. Vahepeal ei ole põhjust midagi müüa ega varasid kaubelda. Nii investeerides tekib kohustus makse maksta alles siis, kui müüd vara kasumiga maha. Makse maksad teenitud kasumilt, mitte kogu summalt.
Sellise lähenemise eeliseks on lihtsus. Sa ei pea avama lapsele eraldi pangakontot ja investeerimiskontot ega täitma igal kevadel lapse deklaratsiooni. Raha saad kanda otse vanema kontolt lapse fondi.
Enamiku perede jaoks on see ka maksuoptimaalne lähenemine. Iga laps on eraldi maksumaksja, kellel on oma maksuvaba tulu. Seni, kuni lapsel pole muud maksustatavat tulu (näiteks palka) ning ta on väärtpaberitelt teeninud kasumit kuni 8400 eurot, on tema jaoks investeerimistulu maksuvaba.
Valik 2: investeerimiskonto ehk paindlikkus tulevikuks
Alternatiivselt saab ka lapsele avada investeerimiskonto. Sellest on kõige rohkem kasu aktiivsetel investoritel, kes müüvad väärtpabereid ning vahetavad fonde. Investeerimiskonto laseb maksukohustust edasi lükata kuni raha kontolt väljavõtmiseni, selmet maksta tulumaksu igalt kasumiga tehingult.
Selle süsteemi peamiseks probleemiks on keerukus. Nii pead investeerimiseks avama lapsele pangakonto ning investeerimiskonto, lisaks deklareerima igal kevadel lapse eest makse.
Kui keerukus sind ei heiduta, pakub investeerimiskonto mõnda eelist. Eriti siis, kui kogutavad summad on suured.
- Kasum jääb kasvama. Kui eesmärk pole 18-aastaselt kogu raha kasutusele võtta, saab investeerimiskontolt tulevikus kõik tehtud sissemaksed maksuvabalt välja võtta. Teenitud kasumi saab aga jätta kontole kasvõi pensionieani edasi kasvama.
- Vabadus kurssi muuta. Vahepeal saab fonde vahetada või investeerida teistesse instrumentidesse, ilma et tekiks maksukohustust.
- Kaitse töötava noore riski eest. Tavasüsteemi maksuvabastus eeldab, et täisealiseks saanud lapsel pole veel palgatulu. Kui noor läheb tööle, kulub tema maksuvaba tulu palga peale ära ning osakute müügilt tuleb tavasüsteemis maksta tulumaksu.
Tuleva retsept pingevabaks kogumiseks
Kui tahad hoida kulud madalad, säästa aega ja vältida investeerimiskonto sissemaksete iga-aastast deklareerimist, piisab neljast lihtsast sammust:
- Jäta esialgu investeerimiskonto avamata.
- Kogu indeksfondi, mis ei maksa dividende (näiteks Täiendavasse Kogumisfondi)
- Osta ja hoia. Piisab, kui vaatad korra aastas üle, kas summa ja fond veel sobivad. Kui sul läheb hästi ja teenitud kasum hakkab jõudma 8000 euroni, saad soovi korral vara maha müüa ning uuesti investeerida läbi investeerimiskonto.
- Ajasta müüki. Täisealisena tasub lapsel osakuid müüa mitme aasta peale hajutatult, et kasum püsiks maksuvaba tulu piires.
Kokkuvõte: kumba siis eelistada?
Vali tavasüsteem, kui su prioriteediks on asjaajamise lihtsus. See sobib hästi peredele, kes koguvad igakuiselt väiksemaid summasid, soovivad kaasata panustamisse ka vanavanemaid ning vältida tüütut paberimajandust.
Vali investeerimiskonto, kui suunad lapse tulevikku suuri summasid ja oled valmis selle nimel pisut rohkem bürokraatiat taluma. Iga-aastane deklareerimisvaev on mõistlik hind selle eest, et noorel oleks tulevikus täielik vabadus oma investeeringuid juhtida.
Kui tahad lapsele kogumisega algust teha, saad seda teha Tuleva Täiendavas Kogumisfondis.
Kuidas lapsele määrati indeksfondi investeerimiseks advokaat
Kujuta ette, et vanaisa kingib lapselapsele sünnipäevaks mänguasjade asemel raha. Kuna laps ei kasuta raha kohe ära, tahad selle tema huvides tööle panna: näiteks investeerida raha indeksfondi, et see inflatsiooni tõttu väärtust ei kaotaks. Seaduse järgi on selleks praegu aga vaja kohtu luba.
Kõlab absurdselt? Minu arvates ka.
Õnneks on riik probleemi käsile võtnud. Justiits- ja Digiministeerium valmistab ette perekonnaseaduse muudatust, mis selle takistuse kaotab. Eelnõu kohaselt saab vanem edaspidi lapse nimel väärtpabereid osta ja müüa ilma kohtu nõusolekuta ka siis, kui investeeritakse lapse enda vara.
Eelnõu pole veel isegi Riigikogusse jõudnud, rääkimata vastuvõtmisest. Ma pole kindel, et seda enne valimisi jõutakse teha.
Seetõttu otsustasin käia seaduses nõutud teekonna läbi. Koostasin avalduse, et küsida kohtult nõusolekut oma lapse nimel investeerimiseks. Nagu seadus nõuab, pakkusin ise välja loa tingimused:
- investeerida võib ainult laiapõhjalisse aktsiatesse investeerivasse indeksfondi, mille tasud on alla 0,5% aastas;
- lapse nimel võib investeerida kuni 5000 eurot aastas;
- teenitud tulu peab jääma lapsele;
- nõusolek kehtib seni, kuni laps saab 18.
Maksin ära riigilõivu 10 eurot ja panin avalduse teele.
Kuidas menetlus käib?
10-eurose avalduse peale pandi käima terve masinavärk.
- Kohus määras lapsele advokaadi, et see seisaks lapse huvide eest ning argumenteeriks, kas lapse nimel ikka võib investeerida.
- Advokaadikulude katteks määrati lapsele riigi õigusabi. See tähendab, et advokaadi töötasu maksab kinni riik.
- Kohus pöördus ka kohaliku omavalitsuse lastekaitseametniku poole ning palus tema arvamust.
Menetluses suuri üllatusi ei olnud. Lapsele palgatud advokaat leidis, et vara paigutamine indeksfondi teenib rohkem lapse huvi, kui see seisaks lihtsalt kontol, täpselt nagu avalduses kirjutasin. Lisaks helistas mulle lastekaitsespetsialist ja uuris, miks ma avalduse esitasin. Ta oli üsnagi nõutu, kuidas tema saab sel teemal midagi arvata, sest lastekaitses ei tööta ju investeerimisspetsialistid. Meenutan, et mina lastekaitseametniku kaasamist ei nõudnud, seda soovis kohus. Ent lõpuks kinnitas ka kohalik omavalitsus, et ei näe avalduses ühtki asjaolu, mis viitaks lapse huvide kahjustamisele.
Umbes poolteist kuud pärast avalduse esitamist tegi kohus otsuse: avaldus rahuldati ning sain nõusoleku lapse nimel indeksfondi investeerida. Nimelt leidis kohus, et „vanemate hoolsuskohustus hõlmab lapse vara säilitamist ja võimalusel suurendamist.”
Kui palju see maksma läks?
Mul ei olnud raske kohtusse pöörduda. Kulutasin selleks paar tundi ning 10 eurot. Riigi jaoks tähendas see aga kohtuniku tööd, riigi kulul määratud advokaati ja kohaliku omavalitsuse lastekaitsespetsialisti kaasamist.
Teades, kui koormatud on kohtunikud, kui kallid on advokaadid ning kui oluliste küsimustega tegelevad lastekaitsjad, pole ma kindel, kas avalduse esitamine oli mõistlik. Minu avalduse rahuldamiseks pidi kolm kõrgelt haritud spetsialisti tegema terve hulga tööd. Oma seaduskuuleka käitumisega põhjustasin riigile kulu.
Kui iga Eesti pere, kes soovib lapsele pikaajaliselt koguda, peaks sama tee läbi käima, tähendaks see tuhandeid tarbetuid kohtumenetlusi. Ja suure tõenäosusega oleks lõpptulemus peaaegu alati sama: lapse raha hajutatud indeksfondi investeerimine ei kahjusta tema huve.
Lihtsam olnuks ju silm kinni pigistada ja seadusest mööda hiilida, nagu on kuuldavasti seda paljud vanemad siiani teinud. Seetõttu loodan, et Riigikogu võtab siiski õige pea vastu seaduse, mis võimaldab lapse nimel investeerida ka ilma kohtu nõusolekuta.
Miks me sellest räägime?
Hakkasime Tulevas lapsele kogumise lahendust luues seda teemat uurima ning avastasime, et kõige suurem takistus ei ole tehnoloogia ega investeerimine, vaid kohtu loa nõue.
Lihtne ja madala tasuga kogumisvõimalus ei saa käia käsikäes kohustusliku kohtumenetlusega. Seetõttu loodame väga, et seadusemuudatus jõuab peagi Riigikogus vastu võtta.
Meie eesmärk on saada lapsele kogumise lahendus valmis veel juulikuus. Kui see teema sind huvitab, hoia Tuleva tegemistel silm peal.

