Indrek Neivelt: pensioni teine sammas vabatahtlikuks?
Kui riik sunnib inimesi teise pensionisambasse raha panema, peavad poliitikud ja ametnikud ka kaitsma inimeste huve. Aga kui poliitikud pensionikogujaid ei esinda, tuleb kogumine muuta vabatahtlikuks, leiab Tuleva asutaja Indrek Neivelt.
Viimasel ajal on ajakirjanduses palju kõnepinda leidnud meie pensionisüsteem ja ka meie madal sündimus. Sellesse diskussiooni on minu arvates toonud kõige rohkem värskeid tuuli Kristjan Järvan. Kõigepealt näitasid nad koos Raul Eametsaga arvude keeles, et laste kasvatamine on ühiskonna seisukohalt kõige tähtsam. Ühesõnaga nad tõestasid seda, mida me ju kõik intuitiivselt tunnetame. Aga vahetevahel on sellistest arvutustest kasu. Lisaks selgitas Kristjan Järvan nädalapäevad tagasi oma Eesti Päevalehe artiklis meie pensionisüsteemi jätkusuutmatust ja uue mõttena tõi diskussiooni fondi tootluse võrdlemise palgakasvuga.
Pensionifondide tootlusi tuleb võrrelda palgakasvuga
Tunnistan, et ka minule oli värskendav lugeda mõtet, et pensionifondi tootlusi tuleks võrrelda mitte ainult inflatsiooniga, vaid ka palgatõusuga. Olen seoses Tuleva pensioniühistuga viimasel kahel aastal pensioni teemadega palju tegelenud, aga selliselt ei olnud ma veel teemale lähenenud. See statistika on kõikidest eelnevatest veelgi karmim ja seab meie pensionifondid veelgi halvemasse valgusesse. Alates kohustusliku kogumispensioni loomisest on pensionifondide tootlused jäänud palkade kasvule alla keskmiselt 5% aastas. Ja kui me usume Rahandusministeeriumi prognoose, siis ka edaspidi ületab palgakasv inflatsiooni üle kahe korra.
Statistika on veelgi karmim ja seab meie pensionifondid veelgi halvemasse valgusesse. Tootlused on jäänud palkade kasvule alla keskmiselt 5% aastas.
Need ei ole just eriti head uudised meie pensionikogujatele. Kui seni võrdlesime me oma pensionifondide tootlusi peamiselt inflatsiooniga, siis õigem oleks lisada võrdlusesse ka palgakasv. Kui palgakasv ületab inflatsiooni, siis on pensioni kogumise esimestel aastatel nende maksete mõju meie poolt pensioniks kokku korjatavale rahale suhteliselt väike.
See, et teine sammas ei ole piisav, ei ole uudis. Meie pensionifondide esindajad on korduvalt rääkinud, et teisest sambast ei piisa ja vaja oleks paigutada ka kolmandasse sambasse. Nad on lähenenud probleemile väga fondide keskselt.
Miks poliitikud ei esinda pensionikogujaid?
Olen kaks aastat vahelduva eduga pensioni teemaga tegelenud ja mind on kogu aeg üllatanud, kui vähe läheb pensioni kogumine korda meie poliitikutele ja ministeeriumite töötajatele. Pensioni maksmine tänastele pensionäridele on paljude parteide lemmikteema, aga tänaseid pensionikogujaid ei taha keegi esindada. Sest kuidas muidu seletada fakti, et me seniajani maksame pensioni kogumise ajal kolm korda rohkem tasusid kui oleks mõistlik, ning et hiljem pensionile jäädes saame kätte kolmandiku võrra vähem kui saab sama rahasumma kokku korjanud rootslane? Me räägime pensionifondide tasudest juba kaks aastat, aga midagi ei ole ju suurt muutunud. Ainult fondide vahetamine on odavamaks läinud.
Mind on üllatanud, kui vähe läheb pensioni kogumine korda meie poliitikutele. Kuidas muidu seletada fakti, et me maksame kolm korda rohkem tasusid kui oleks mõistlik?
IRL-i juht Helir-Valdor Seeder avaldas arvamust, et riigipoolsed maksed pensioni teise sambasse tuleks lõpetada. See mõte tehti kiiresti maatasa. Meile tehti selgeks, et see tänane süsteem on parim, ja ka seda, et inimest ei saa pensioni kogumisel usaldada. Seega on tegemist paradoksaalse olukorraga: meid pensionikogujatena ei saa usaldada, aga samas meie poolt esindama valitud rahvasindajad ei kaitse mitte meie huve, vaid hoopis fondihaldurite huve.
Tegelikult poliitikud eksivad, kui nad arvavad, et inimesi ei saa pensioni kogumisel usaldada. Pensioni peale mõtlemine läheb inimestele väga korda. Minuealised arutavad sellel teemal üsna tihti. Mõned eelistavad investeerida kinnisvarasse, mõned fondidesse ja mõned loodavad laste peale. Aga olgem ausad: ka siinsesse kinnisvarasse investeerimisel loodame me tegelikult peamiselt just laste peale. Sest kinnisvara hinnad tõusevad ainult siis kui inimesi sellesse piirkonda juurde tuleb. Ehk siis jällegi jõuame me tagasi laste juurde.
Minu arvates ei ole need asjad tasakaalus. Kohustuslik teine sammas tuleb muuta vabatahtlikuks. Sellest kuuest protsendist oleks noorele perele palju abi. Esimestel tööaastatel kui palk on veel väike ja palju raha läheb laste kasvatamisele, on raha kõrvale panemine väga raske. Ja vanemaks saades võib investeerida kas kinnisvarasse või fondidesse ja samuti ei ole kuus protsenti piir. Võib investeerida ka palju rohkem. Aga vastutus enda elu ja tuleviku ees läheb siis inimesele endale. Lisaks alaneksid ka meie kõrged tööjõu maksud.
Andkem inimestele rohkem iseseisvust. Koos iseseisvusega tuleb ka vastutus. Mida rohkem meie poolt valitud rahvaesindajad meie elu ära reguleerivad, seda vähem me ise mõtleme ja vastutame. Aga nagu me teame, on vaba inimene loomingulisem ja produktiivsem.
Tahaks rohkem iseseisvust ja sellega kaasnevat vastutust. Riikliku iseseisvuse sajandal aastapäeval ei ole seda palju küsida.
Loe, millised lahendused Tuleva on poliitikutele välja pakkunud:
Kui paljud meist suudavad järgmise karuturu ajal kursil püsida?
Kolumnist ja juhtiv investeerimisekspert Ben Carlson analüüsib, kas indeksifondide investorid suudavad paanikat vältida ja kursil püsida, kui aktsiaturg langusse pöörab:
Tahavaatepeeglist paistab turgudel toimuv alati lihtne – tagantjärgi tarkus tekitab tunde, et kõik oli karjuvalt ilmne. Kui vaid oleks võimalus samas olukorras uuesti investeerida, suudaksime turgudel täiuslikult orienteeruda!
AS Tagantjärele Tarkuse Kapital ei kanna kunagi kahjusid. Ta väljub turult alati enne, kui see pea-ees alla sööstab, ning teab täpselt, kuidas viimast sõda võita.
Tagantjärgi tarkus ei aita ette näha
Seekordne härjaturg ei ole teistsugune. Tänaseks on kõigile “selge”, et ainuõige oleks olnud 2009. aasta märtsis madalseisu ajal investeerida ja turul püsida, sest iga järjekordne langus viis uue ostuvõimaluseni.
Ometi, kui õige aeg on käes, pole üldse nii lihtne selliseid võimalusi näha. Võtame näiteks 2011. aasta suve ja sügise, mil aktsiaturg kollektiivsesse minestusse langes: lubage mul teid tagasi viia hirmutavasse aega.
Maailma laiaulatuslikuimast finantskriisist pärast suurt depressiooni oli möödas vähem kui kaks aastat. Investorid olid endiselt närvilised ja kohutavalt hirmul iga kord, kui volatiilsus pead tõstis.
August tõi kaasa USA riigireitingu alandamise Standard & Poors-ilt.
Euroopa riikide võlakriis kogus hoogu ning inimesed kaalusid tõsiselt, mis juhtuks, kui mõned riigid pankrotistuksid või hoopis Euroopa Liidust lahkuksid. Võlakirjade tootlus Euroopas kasvas hüppeliselt.
Michael Lewise järg raamatule „Suur vale” ilmus 2011. aasta sügisel. Selle pealkiri oli „Buumerang: reisid uude Kolmandasse Maailma”. Seda lugedes oli raske mitte jõuda järeldusele, et euroliidu lõpp on lähedal, mis omakorda tooks paratamatult kaasa järjekordse suure finantskriisi.
Börsiindeks S&P500 langes lõpuks 19% ja muutused olid järsud. Tehniliselt polnud see küll ümmarguste arvude standardi järgi langev turg, kuid sel ajal tundus asi just nii olevat. Siin on sulle meenutamiseks S&P500 kuuepäevane liikumisvahemik, mis järgnes USA krediidireitingu alandamisele augustis:
1. päev
−4,78%
2. päev
−0,06%
3. päev
−6,66%
4. päev
+4,74%
5. päev
−4,42%
6. päev
+4,63%
Aktsiahinnad tõusid või langesid üle nelja protsendi päevas viiel päeval kuuest! Mäletan, kuidas seda reaalajas jälgisin, püüdes aru saada, mis toimub. See oli hullumeelne periood nii turgudel kui ka maailma majanduses.
Mida näitas eelmine kriis?
Igaüks, kes sel ajal USA aktsiaid ostis või varem ostetud aktsiaid hoidis, on saanud kena kopika. Alates 2011. aasta oktoobrist on S&P indeksi väärtus enam kui kahekordistunud, kasvades kogutulu põhjal peaaegu 140%.
Küsimus on järgmine: kui suur osa investoritest suutis selle hüper-volatiilsuse ajal tegelikult kursil püsida?
Kutselistele investoritele on saanud moeasjaks pilgata indeksi järgijaid ja väita, et küll turulanguse saabudes asi “halvasti lõpeb”. “Oodake vaid järgmise karuturuni,” ütlevad nad. “Kõik need passiivsed investorid notitakse maha ja küll nad siis kaovad.”
Neil võib olla õigus. Võib-olla ei pea mõned seni indeksit järginud investoritest vastu ja müüvad valel ajal. Paanika ei diskrimineeri kedagi investeeringu tüübi alusel.
“Kutselistele investoritele on saanud moeasjaks pilgata indeksi järgijaid, aga enamik indeksifondide investoritest suutis kenasti kursil püsida.”
Aga hiljuti avaldatud uuring näitab, et enamik Vanguardi indeksifondide investoritest püsis 2011. aasta turutormi keskmes kenasti kursil ja jäi rahulikuks:
“On tõsi, et muutlikel turgudel on rohkem kauplemist. Ja see, mis iseloomustab turge, iseloomustab ka Vanguardi fonde. Näiteks Vanguardi pensionifondides kasvas oma portfellide koosseisu muutnud inimeste ja ümber tõstetud vara maht halvimatel börsipäevadel viis-kuus korda. Sarnane muster ilmneb Vanguardi eraisikutele suunatud investeerimisfondides. See statistika innustab ajalehepealkirju, mis kuulutavad investorite hoiakute muutumist.
Aga konteksti tajumiseks tuleb arvestada järgmist: augusti esimese kaheksa kauplemispäeva jooksul, mis hõlmasid ka kahte kõige volatiilsemat päeva 2008. aastast saadik, tegi oma portfellis muudatusi vaid alla kahe protsendi Vanguardi pensioniplaanis osalejatest. Teiste sõnadega: 98% investoritest püsis kursil. 98% investoritest ei teinud midagi. 98% investoritest valis pikaajalisele lähenemise.
Kui lainetused turgudel jätkuvad, siis see näitaja pisut väheneb. 98%-st võib saada 97%. Kõige sügavama finantskriisi ajal 2008. aasta oktoobris oli kursil püsijaid 96% – neli protsenti investoritest võttis ette mingi sammu. On fakt, et kauplema asus vaid tilluke osa investoritest.”
Niisiis, neil hullumeelseil 2011. aasta suvepäevil tegi oma portfellides muudatusi alla kahe protsendi Vanguardi pensionisüsteemi investoritest! Veelgi üllatavam on see, et veel hullumeelsemal langusperioodil 2008. aastal liigutas oma varasid vaid neli protsenti investoritest.
See on küll väike valim, aga näitab, et valdav osa Vanguardi investoritest suutsid jääda pikaajalisteks investoriteks ka kahe viimase turuvolatiilsuse puhangu ajal.
Fondijuhid muretsevad oma teenistuse pärast
Investeerimistööstus peab erainvestoreid rumalaks. Ma mõistan küll, miks nii paljud fondijuhid oma viha indeksifondide peale välja valavad. Enamjaolt on need inimesed mures oma sissetuleku pärast. Ei ole lihtne leppida, et aasta aastalt jäävad nende raske töö ja analüüsiga saavutatud tulemused alla lihtsatele, madalate kuludega fondidele.
“Fondijuhtidel ei ole lihtne leppida, et aasta aastalt jäävad nende raske töö ja analüüsiga saavutatud tulemused alla lihtsatele, madalate kuludega fondidele.”
Vanguardi (ja ka Tuleva – toim) stiilis fondide lähenemine on väga lihtne – selle alustalad on madalad kulud, vähe tehinguid ja väärtpaberite pikaajaline hoidmine. See lähenemine võib olla lihtne, aga kursil püsida pole kindlasti kerge. Saab olema huvitav näha, kui paljud uued indeksifondide investorid suudavad kursil püsida, kui järgmine suur langus majandust tabab.
Vanguardi fondides oli 2011. aastal umbes kahe triljoni dollari väärtuses vara. Tänaseks on neis üle nelja triljoni dollari. On võimalik, et suur osa viimastel aastatel sisse voolanud rahast pärineb nõrkadest kätest, mis annavad alla pärast esimesi volatiilsuse märke. Palju kergem on olla pikaajaline investor siis, kui aktsiate hinnad on tõusuteel.
Iga investor peab ennast järgmise turulanguse ajal distsiplineerima – ükskõik millise investeerimisstrateegia või -toote ta on valinud.
Ben Carlson on üks Ritholtz Wealth Management juhte ja Bloombergi kolumnist. Investment News valis ta 2017. aasta neljakümne alla 40-aastase mõjukaima investeerimiseksperdi hulka. Autori loal siin avaldatud artikkel ilmus esmakordselt Carlsoni A Wealth of Common Sense blogis.
Loe, et olla ise järgmise languse ajal tark:
Riigikogu hakkab jaanuaris arutama Tuleva ettepanekut pensionisamba väljamaksete paremaks muutmiseks
On juba rohkem põhjust loota, et raha, mida me iga kuu oma palgast pensionifondi maksame, saame tulevikus ka mõistlikult kasutada!
Täiendus 16.01.2018: Tuleva juht Tõnu Pekk selgitab riigikogu rahandus- ja sotsiaalkomisjonidele täna, miks II samba väljamaksete süsteemi tuleb reformida. Istungi kokkuvõte TV3 uudiste vahendusel!
Riigikogu esimees Eiki Nestor teatas, et riigikogu juhatus edastas rahanduskomisjonile menetlemiseks Tuleva ettepaneku viia läbi teise pensionisamba väljamaksete reform. Rahanduskomisjoni esimehe Mihhail Stalnuhhini teatel on plaanis ettepaneku aruteluga algust teha jaanuaris rahandus- ja sotsiaalkomisjoni avalikul istungil.
Tuleva eestvedamisel saatsid ligi 2400 inimest uue eakuse rahvakogu vahendusel riigikogule selge sõnumi: tahame elu jooksul teise sambasse kogutavat vara pensioniikka jõudes kasutada mõistlikumalt ja paindlikumalt kui täna kehtiva seaduse piirangud võimaldavad. Tahame, et riik seaks pensionisammastele selged, inimesekesksed eesmärgid ja reformiks süsteemi nii, et iga kogutud euro annaks meile maksimaalse kasu.
Hästi lühidalt on Tuleva ettepanek järgmine: riik peaks inimeste oma kogutud pensionivara kasutamist seadusega piirama nii vähe kui võimalik ja just nii palju kui vajalik, et kõigile oleks tagatud toimetulek elu lõpuni.
Esiteks tuleks kokku leppida kõigile arusaadavad ja realistlikud toimetulekupensioni arvutamise põhimõtted, mis arvestavad elukalliduse tõusuga.
Teiseks tuleks leida kõige efektiivsem viis kõigi Eesti inimeste toimetulekupensioni kindlustamiseks elu lõpuni (grupikindlustus on reeglina märkimisväärselt soodsam kui ühe kaupa sõlmitavad väikesed pensionilepingud).
Kolmandaks tuleks lubada neil, kes on elu vältel kohusetundlikult sotsiaalmaksu makstes kogunud pensionisammastesse rohkem vara kui toimetuleku tagamiseks tarvis, kasutada ülejäänud raha vastavalt vajadustele ja eelistustele.
Täna kehtiv seadus sunnib meid kõiki pensionile jõudes andma kogu teise sambasse kogutud vara üle kindlustusseltsile. Vastu hakkame saama väikest igakuist pensionilisa, mille suurus jääb ka tulevikus valdava osa inimeste jaoks tänases rahas alla 50 euro.
Loe Tuleva ettepanekust lähemalt siin. Astu Tuleva liikmeks, kui tahad meie tööst kõige rohkem kasu saada ja kaasa aidata, et Eesti seadused kaitseksid meie kõigi huve tulevikus paremini!
Miks sina peaksid nõudma paremat pensioni väljamaksete süsteemi?
Siin on sulle väljakutse: nimeta teema, mis oleks veel igavam ja ebaseksikam kui pensionisamba väljamaksed.
(Täiendatud 17.11.2017 Riigikogu rahanduskomisjoni infoga ettepaneku menetlusse võtmise kohta)
Ja ometi on just Tuleva ettepanek muuta teise samba väljamaksete süsteem paremaks kogunud juba tänaseks Rahvakogus rohkem allkirju kui ükski teine kodanikualgatus. Miks on see nii tähtis? Miks see sulle korda peaks minema? Miks kulutada täna paar minutit, et edukaimale ettepanekule ka oma allkiri lisada ja riigikogult paremaid seadusi nõuda? (NB! Ettepanek on tänaseks 2386 allkirjaga Riigikogule esitatud).
Teise sambasse koguneb tõenäoliselt su elu kõige suurem finantsvara
Me elame järjest kauem. Kui me ei taha oma täiskasvanuelu teises pooles järgmistele koormaks saada, peame säästma rohkem, investeerima tootlikumalt ja kasutama kogutud raha palju targemalt kui täna.
Tõenäoliselt läheb sinu brutopalgast iga kuu 6% pensionifondi.(1) Elu vältel kogud tõenäoliselt kõige suuremad säästud just pensioni teise sambasse. See on raha, mille käekäigule tasub ja tuleb mõelda – mida varem lood head eeldused, et pensionivara kasvaks, seda vähem pead elu jooksul ohvreid tooma, et pensionieas hästi hakkama saada.
Seda lauset kuuleme Tulevas noortelt ja vanematelt inimestelt ikka ja jälle. Teise pensionisambasse kogutud vara kasutamisele on Eestis tõesti seatud väga jäigad piirangud. Kogu vara tuleb pensionile jõudes üle anda kindlustusseltsile, et saada vastu väikest igakuist pensionilisa, mille suurus valdava osa inimeste jaoks jääb tänases rahas alla 50 euro. Katus võib lekkida ja küttearved üle pea kasvada, aga pensionisambasse kogutud raha maja soojustamiseks kasutada ei tohi. Inimene, kes vajab ajutiselt kalleid ravimeid, ei või pensionivara oma tervisesse investeerida. Ja kui su pensionipõlv kujuneb lühikeseks, jääb kasutamata jäänud raha kindlustusseltsile, mitte pärijatele.
Kes ei usalda, see ei tunne huvi ega võta vastutust
Inimene, kes tunneb, et seadus keelab kogutud vara mõistlikult kasutada, ei tunne oma pensionisamba käekäigu vastu huvi. “See on niikuinii kadunud raha.” Ka seda lauset kuuleme tihti. Kui kliendid ei tunne oma pensionivara käekäigu vastu huvi, puudub fondivalitsejatel omakorda motivatsioon pakkuda konkurentsis paremaid tingimusi. Võidab ju niikuinii see, kelle müügiesindajal on kõige pealetükkivam naeratus. Eesti pankade pensionifondid kulutavad palju turundusele, aga on aastaid Euroopas silma paistnud kehvade tulemuste ja kõrgete tasudega.
Veel üks probleem: inimene, kes pensionisambaid ei usalda, ei taha sinna suunata rohkem raha kui seadusega kästud miinimum. Vabatahtlikku, kolmandasse pensionisambasse kogub täna raha alla kümnendiku Eesti tööealistest inimestest.
Tulemuseks on, et Eesti pensionisambad ei suuda oma eesmärke täita. See on suur risk riigieelarve tasakaalule, Eesti majanduse väljavaadetele ning sinu ja sinu laste elukvaliteedile tulevikus. Võibolla jõuavad sinu vanemad peatselt pensioniikka – neil on paindlikumat väljamaksete süsteemi vaja kohe.
Meie küsitlusele vastanud inimestest kaks kolmandikku pidas liiga suuri piiranguid teise sambasse kogunenud vara kasutamisele üheks Eesti pensionisüsteemi kõige valusamaks probleemiks.
Milline väljamaksete süsteem oleks targem?
Tulevas leiame, et riik peaks lähtuma lihtsast põhimõttest: kogumispensioni ehk teise samba vara kasutamist tuleb piirata nii vähe kui võimalik ja ainult nii palju kui vajalik, et igale inimesele oleks tagatud toimetulek elu lõpuni.
Kõige efektiivsem viis kõigi inimeste toimetuleku kindlustamiseks oleks grupikindlustus. Täna on inimesed sunnitud raiskama aega panga vahet joostes, et sõlmida ühe kaupa pisikesi pensionilepinguid, mille tingimusi pole võimalik läbi rääkida. Nende lepingute sõlmimine ja haldamine kulutab lisaks ajale palju raha. See raha tuleb meie oma taskust.
Seega: riik peaks küsima grupikindlustuse pakkumist otse rahvusvaheliselt kindlustusturult. Eesti võiks õppida ka Rootsilt, kes korraldab oma kodanike kindlustamist ise – see on matemaatiliselt kõige lihtsam ja efektiivsem. Tuleva arvutuste järgi saavad Rootsi inimesed igalt pensioniks kogutud eurolt 30-60% suuremad igakuised pensionimaksed.
Inimene, kes on elu jooksul ettenägelikult säästnud rohkem kui toimetulekuks tarvis, väärib otsustusvabadust, mitte riiklikku lapsehoidjat.
Toimetuleku kindlustamiseks vajalikust ülejäävat raha peaks igaüks saama vabalt kasutada vastavalt vajadusele ja eelistustele. Õppida saab siin Suurbritannialt, kes kaotas piirangud pensionivara kasutamisele 2015. aastal. Kartused, et pensionärid asuvad elu vältel kogutud raha raiskama, olid alusetud, selgub tänaseks avaldatud vahekokkuvõttest.
Iga riigi pensionisüsteem on natuke erinev – sellepärast peabki Eesti võtma eeskuju sellest, mis töötab hästi ja õppima sellest, mida arenenud riigid juba on otsustanud muuta.
Inimene, kes on elu jooksul ettenägelikult säästnud rohkem kui toimetulekuks tarvis, väärib otsustusvabadust, mitte riiklikku lapsehoidjat. Seega tuleb kokku leppida toimetulekupensioni arvestamise selge mudel ja seda ületavas osas anda inimestele õigus oma vara vabalt käsutada. Tulemus: null lisakoormust riigieelarvele, parem elu meile.
(1) Kogumispensioniga liitumine on kohustuslik alates 1983. aastast sündinud inimestele. Vabatahtlikult said liituda 1942.-1982. aastal sündinud inimesed.
Aitame reformida II samba väljamaksed, et kogutud varast oleks maksimaalne kasu!
Uue eakuse rahvakogu kogub alates tänasest allkirju Tuleva ettepanekule, mille eesmärgiks on lahendada üks Eesti pensionisüsteemi valusamaid probleeme: ebaefektiivne II samba väljamaksete süsteem. Räägi kaasa – aitame koos muuta seadused paremaks, et kogutud raha annaks Eesti inimestele maksimaalse kasu!
(Uuendus 18.11.2017 – allkirjade kogumine ettepanekule on lõppenud ja ettepanek on saadetud Riigikokku. Tänud kõigile 2386-le inimesele, kes ettepanekut oma allkirjaga toetasid!)
Ettepaneku põhiteesid
Täna kehtiv väljamaksete süsteem ei kasuta inimeste säästetud raha efektiivselt.
Kohustus anda kogu vara üle kindlustusseltsile vähendab inimeste elukvaliteeti ja ei taga toimetulekut elu lõpuni.
Ebaefektiivne väljamaksete süsteem on ohuks riigieelarve tasakaalule ja eakate inimeste toimetulekule.
Järgides põhiseaduse põhimõtet, et igal inimesel on õigus oma vara vabalt käsutada, tohib riik piirata pensionivara kasutamise õigust nii vähe kui võimalik ja ainult nii palju kui vajalik.
Eesti peab väljamaksete korraldamiseks õppima arenenud riikide – näiteks Rootsi ja Suurbritannia kogemustest.
Reformi kavandades tuleb arvestada teiste hulgas nende inimestega, kes suunduvad pensionile lähema 5 – 6 aasta jooksul. Nemad vajavad viivitamatut üleminekulahendust – näiteks õigusena valida fondipension kindlustuslepingu asemel.
Kui oled nõus, jaga sõpradega ja nõua poliitikutelt meie kõigi huvide seadmist ettepoole kindlustusseltside ärihuvidest. Ning ühine Tuleva liikmeskonnaga ja toeta suurte muutuste teoks tegemist.
Miks on II samba väljamaksete reformi vaja?
Me elame järjest kauem. Kui me ei taha oma täiskasvanuelu teises pooles järgmistele koormaks saada, peame säästma rohkem, investeerima tootlikumalt ja kasutama kogutud raha palju targemalt kui täna.
Kolme pensionisambaga tegime 15 aastat tagasi hea stardi. Aga mõned asjad on valesti ja need on põhjuseks, miks täna ega ka järgmise 15 aasta jooksul ei täida II sammas pensionile suundujate jaoks peamist eesmärki: tõsta elukvaliteeti.
Üks pakilisemaid Eesti pensionisüsteemi valukohti on ebaefektiivne ja seetõttu majanduslikult kahjulik II sambasse kogutud vara väljamaksete süsteem. See vajab otsustavat reformi: keerukust lisava peenhäälestuse jätkamine teeks olukorra veelgi halvemaks. Käesolev ettepanek põhineb Tuleva liikmetest ekspertide analüüsil (1), võtab arvesse arenenud riikide kogemust, Rahandusministeeriumi ettepanekuid ning Riigikontrolli ja Õiguskantsleri hinnanguid (2). Ettepanek on läbinud uue eakuse rahvakogu ekspertide sõela.
Mis on valesti?
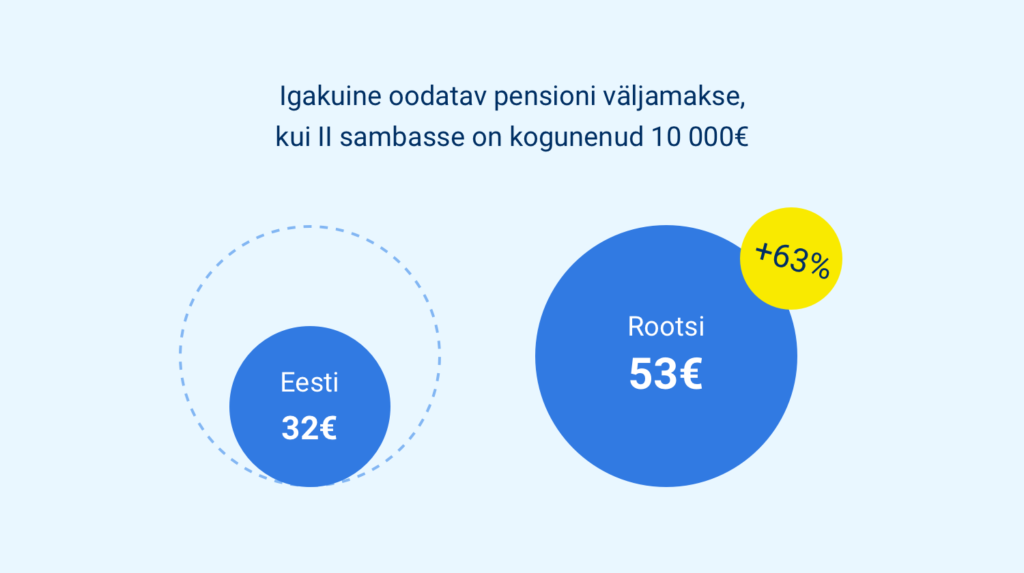
Esiteks. Kui kaks täpselt sama palju raha kogunud inimest suunduvad pensionile Eestis ja Rootsis, saab Rootsi inimene oma II samba varast 30-60% suuremad igakuised pensionimaksed kui Eesti inimene (3).
Tuleva arvutas pensionikeskuse ja Rootsi pensioniameti andmete põhjal välja, kui suur on tänavu pensionile suunduva inimese eluea vältel tehtava keskmise pensioni väljamakse ostujõud tänases rahas. Need ei ole kergesti võrreldavad, sest Rootsi mudel eeldab 2,1% kasvu aastas, Eestis väljamaksed elukalliduse tõusuga ei kasva. Kliki pildil, et näha alusandmeid.
Seega: meie süsteem on ebaefektiivne. Kui inimeste II samba vara kasutatakse ka edaspidi kohustusliku pensionikindlustuse ostmiseks, peab riik võtma teravalt fookusesse, kuidas osta kindlustust kõige efektiivsemalt ja tagada kogutud summast maksimaalsed väljamaksed.
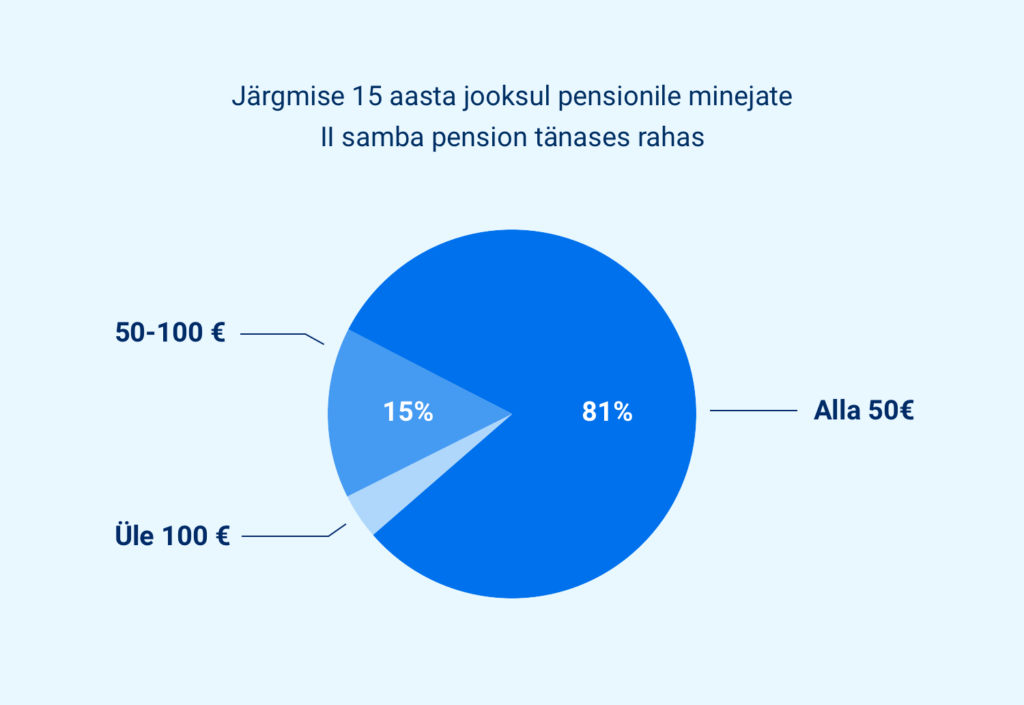
Teiseks. Vaid 4% eeloleva 15 aasta jooksul pensionile suunduvatest inimestest jõuab koguda II sambasse niipalju raha, et saada elu lõpuni pensionilisa, mis oleks tänases rahas suurem kui 100 eurot kuus. Tehes II samba makseid kaks- kuni kolmkülmmend aastat, saab neli viiendikku kogujatest tulemuseks pensionilisa, mille tänane väärtus on nende elu lõpupäevil alla 50 euro kuus (4).
Vaid 4% 15 aasta jooksul pensionile suundujatest võib oodata teisest sambast väljamakseid, mille ostujõud on suurem kui 100€ täna. Klõpsa pildil, et näha Tuleva arvutusi Rahandusministeeriumi andmete põhjal.
Seega: tänane, kindlustusseltsidele toetuv süsteem ei suuda tuntavalt tõsta elukvaliteeti valdava osa inimeste jaoks ega taga toimetulekut elu lõpuni. Mida kõrgema eani inimene elab, seda tühisemaks kahaneb igakuiste maksete ostujõud.
Kolmandaks. 59% järgmise 15 aasta jooksul pensionile suundujatest kogub II sambasse tänases väärtuses kuni 8600 eurot ja 38% 8600 – 33 400 eurot. See on arvestatav summa, mis enamikule inimestest on pensionile suundumise hetkeks kõige suurem neile kuuluv finantsvara. Kogutud summa jaotamine aasta-aastalt kahaneva ostujõuga kindlustusmakseteks muudab selle vara suuremale osale inimestest kasutuks. Paindlikult ja vajaduspõhiselt kasutades võib kogutud summast samas olla oluline abi inimese pensionipõlve elujärje parandamisel.
Seega: kuni pole tagatud elukvaliteeti märkimisväärselt parandavad ja elukalliduse tõusuga kasvavad igakuised väljamaksed, peab riik kaaluma võimalusi, kuidas inimesed saaksid kasutada oma pensionivara paindlikult ja vajaduspõhiselt.
Neljandaks. Eesti inimeste usaldus pensionisüsteemi vastu on väga madal. Kehtiv väljamaksete süsteem on selle üheks olulisemaks põhjuseks (5). Kui süsteem pole usaldusväärne, keelduvad inimesed säästma vabatahtlikkusse III pensionisambasse ega tunne huvi oma II samba vara käekäigu vastu, kahjustades omakorda fondivalitsejate motivatsiooni pakkuda konkurentsis paremaid tingimusi.
Seega: riik peab väljamaksete süsteemi reformides parandama Eesti pensionisüsteemi jätkusuutlikkust – reformi edasilükkamine on risk riigieelarve tasakaalule ja kodanike toimetulekule lähemas ja kaugemas tulevikus.
Kuidas väljamaksete süsteemi paremaks muuta?
Maailmakogemus viitab kahele alternatiivile, kuidas riik saab väljamaksete süsteemi hästi korraldada. Eesti peab analüüsima ja vajadusel kombineerima mõlemaid.
1. valik: inimesed otsustavad ise, kuidas kogunenud raha kasutada.
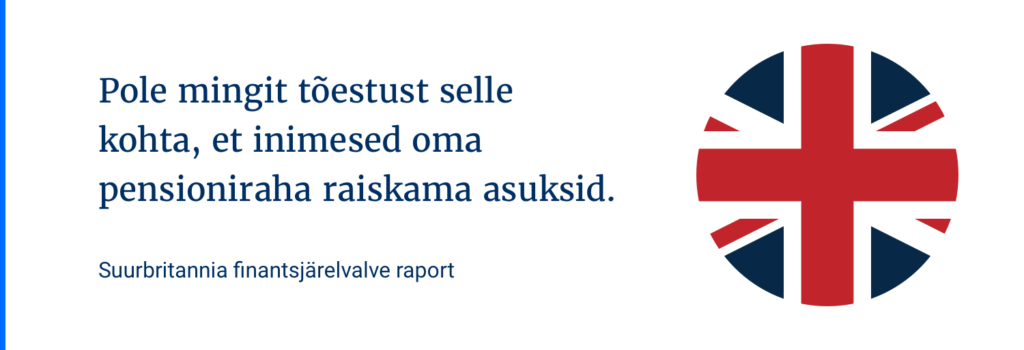
Kuna sarnaselt Eestiga ei suutnud kindlustusseltsid pakkuda inimeste säästudest maksimaalselt kasu tagavaid väljamakseid, andis Suurbritannia 2015. aastast pensionile suundujatele õiguse hakata kogumispensioni raha vabalt kasutama. Tänaseks on Suurbritannia teinud esimese vahekokkuvõtte ja leidnud, et ei ole mingit tõestust selle kohta, et inimesed oma pensioniraha raiskama asuksid (6). Küll aga on sealset kogemust analüüsides võimalik ennetada muid probleeme, mis kaasnevad investeerimis- ja kindlustustoodete eksitava müügiga.
2. valik: riik ise korraldab II samba pensionikindlustuse, tagades maksimaalse efektiivsuse Rootsi pensionisüsteemi efektiivsus on tuntud kogu Euroopas: sealne kogumispensioni süsteem suudab ilma riigieelarvele täiendavat koormust seadmata maksta inimestele igakuiseks pensioniks 30-60% rohkem kui Eestis. Rahandusministeeriumi eestvedamisel tuleb õppida Rootsi ekspertidelt ja välja töötada tegevuskava, kopeerimaks lahendusi, mis parandaksid ka Eesti pensionikogujate elustandardit.
Me ei räägi II samba riigistamisest, ehkki Rootsis korraldab kogu rahvastiku pensionikindlustust riik ise – see on lihtsalt matemaatiliselt kõige efektiivsem. Alternatiivi või täiendava riskikattena võiks Eesti innovatiivse e-riigina uurida üleelamisriski kaitse ostmise võimalusi hankena rahvusvaheliselt kindlustusturult. See vähendaks kohalike kindlustusseltside nõrga konkurentsi ja väikese turuga kaasnevaid riske ning tänu mastaabiefektile võiks märkimisväärselt suurendada inimeste pensionimakseid.
Millistest põhimõtetest tuleb reformi kavandamisel lähtuda?
Riik peab lähtuma põhiseaduses sätestatud põhimõttest, et igal inimesel on õigus oma vara vabalt käsutada. Seadusega tohib pensionivara kasutamist piirata nii vähe kui võimalik ja ainult nii palju kui vajalik, et eakate inimeste toimetulek ei seaks riski alla riigieelarve tasakaalu ega saaks koormavaks tulevastele põlvedele.
Mõistlik oleks alustada eesmärgi täpsustamisest. Esiteks tuleb luua selgus, kas II sambasse kogunenud raha kuulub riigile või inimestele. Kui tegu on riikliku pensionikindlustuse osaga, on kõige mõistlikum riigil ise oma kodanikud kindlustada või osta kindlustus hankena otse rahvusvaheliselt turult. Kui tegu on inimeste isikliku varaga, tuleb anda inimestele õigus ise otsustada, kuidas oma vara targalt ja vajaduspõhiselt käsutada.
Teiseks tuleb leppida kokku elukalliduse tõusu arvestavad selged miinimumpensioni arvutamise põhimõtted. Täna kasutab riik erinevaid arvestusi, mis hägustavad eesmärki, juhivad tähelepanu kõrvale tegelikult tulevasi maksumaksjaid ähvardavalt probleemilt ja piiravad põhjendamatult elu vältel kohusetundlikult sotsiaalmaksu maksnud inimeste õigust oma omandit kasulikult vallata.
Ühelt poolt on selge, et kehtiv rahvapensionimäär (täna alla 170 euro) ei taga tegelikkuses toimetulekut. Inimesed, kelle pension jääb sellele tasemele, vajavad ja saavadki toimetulekutoetusi riigilt, omavalitsustelt ja/ või lastelt. See on probleem, millest ei tohi mööda vaadata. Teiselt poolt on mainitud eesmärki, et keskmine netopension moodustaks vähemalt 40% inimese viimasest keskmisest netopalgast. See võib olla sobiv personaalne eesmärk, aga ei ole riigi ülesanne. Riigi ülesanne on hoolitseda kõigi oma kodanike eest, mitte selle eest, et üksikutele täna 4000 eurot teenivatele inimestele oleks kindlustatud 1600 euro suurune pension.
Väljamaksete reform peab omama mõju mitte abstraktses tulevikus või rahvastiku keskmiste lõikes, vaid otseselt mõjutama nende 145 000 II samba koguja heaolu, kes järgmise 15 aasta jooksul pensionile lähevad. See tähendab kümneid tuhandeid inimesi juba järgmise paari aasta jooksul. Neile kogunenud II samba vara arvelt ei suuda ükski kindlustusselts pakkuda elupäevade lõpuni pensionilisa, mis elujärge tuntavalt parandaks. Need inimesed vajavad kohest üleminekulahendust.
Seega: Kuni 2025. aastani pensioniikka jõudvatele inimestele tuleks vähemalt anda võimalus kasutada kogutud II samba vara fondipensionina, sõltumata kogunenud summast.
Hea riigikogu!
Riigikontroll märkis juba 2014. aastal, et tänases raamistikus ei suuda kogumispensionide süsteem täita oma peamiseid eesmärke: säilitada või parandada tulevikus pensionäride elujärge, vähendada rahvastiku vananemisest tulenevaid riske riiklikule pensionikindlustusele ning suurendada inimese isiklikku vastutust oma pensioni kindlustamisel.
On kolm asja, mida riik ja inimesed saavad teha, et pensionisüsteemi jätkusuutlikkust parandada: säästa rohkem, suurendada investeeringute tootlust ja parandada hilisemaid väljamakseid, et kogutud rahast oleks pensioniealisele inimesele rohkem kasu.
Kui midagi ei muutu, jäävad Eesti eakad inimesed vaeseks lähemas ja ka kaugemas tulevikus. Põhjus pole selles, et pensionärid kipuvad raiskama, vaid selles, et me ei säästa piisavalt ja iga säästetud euro annab pensionile suundujale väiksema sissetuleku kui mujal arenenud riikides.
Käesolev ettepanek kutsub teid üles reformima väljamaksete süsteemi selliselt, et meil kõigil oleks maksimaalne kasu kogutud säästudest, ja et elu vältel kogutud raha ning pensionieas saadava hüvise vahel oleks selgelt nähtav seos.
Viited
(1) Käesolev ettepanek põhineb aruteludel paljude Tuleva liikmetega väljamaksete-teemalistel ümarlaudadel, sealhulgas:
Annika Uudelepp, OECD ekspert, endine Praxise juht
Indrek Neivelt, Pocopay asutaja, endine Hansapanga juht
Kirsti Pent, vandeadvokaat, FORT Legal
Priit Lepasepp, Nelja Energia peajurist
Kristo Sepp, endine NasdaqOMX Tallinn kauplemisjärelvalve spetsialist
Kaspar Oja, majandusteadlane
Taavi Pertman, rahafoorum.ee asutaja ja investor
Loit Linnupõld, Crowdestate asutaja
Malle Aleksius, endine Finantsinspektsiooni avalike suhete juht
Jüri Etverk, GO Group AS juht
(2) Ülle Madise on öelnud, et “Kogumispensioni II samba kasulikkust või tootlikkust näitab aeg /—/. Riigikogu peab end kogumispensioni II samba käekäiguga kogu aeg kursis hoidma. Loodetavasti jõuab peatselt Riigikokku kogumispensionide seaduse ja investeerimisfondide seaduse muutmise seaduse eelnõu, mille raames saab Riigikogu otsida lahendusi ka nendele II samba kitsaskohtadele, millele on juhtinud tähelepanu Riigikontroll ja Pension 2050 programmi raames Eesti Koostöö Kogu. Eelnõu arutelul tuleks otsida vastust küsimustele: kuidas senisest enam tegeleda inimeste teadlikkuse suurendamisega pensionisüsteemi toimimisest ning sellega seonduvast isiklikust vastutusest, kas ja kuidas inimesi rohkem nõustada nii II sambaga liitumisel kui ka nt viis aastat enne vanaduspensioniikka jõudmist, et inimesed kujundaksid teadlikumalt pensionifondidesse investeerimise ja neist väljumise strateegiat, muuta pensionilepingu sõlmimist paindlikumaks ajal, mil kõikide osakute korraga realiseerimine pole inimesele kõige soodsam, suurendada kasutajate paindlikkust kindlustusandjate kasumite arvel.”
Riigikontrolli raport 2014. aastast viitab madalale tootlikkusele, kõrgetele kuludele ja ebareaalsetele ootustele kui kriitilisele probleemile pensionisüsteemis. Rahandusminsteerium on teinud arvukalt uurimusi väljamaksete teemal s.h ettepaneku Riigikogu rahanduskomisjonile (juuni 2017).
(3) Rootsi pensionisüsteemi 2016 aasta aruande andmetel maksis Rootsi tüüpilisele 65-aastasele pensionile minejale tema II sambast (premium pension) 6,3% aastas pensioniks ning selle pensioni eeldatav kasv oli 3% aastas. Eestis on pensionikeskus.ee andmetel võimalik sama vanal inimesel saada pensioniks 5,2% kogutud summast aastas ning selle suurus ei kasva.
(4) Kogunenud II samba vara hinnang pärineb Rahandusministeeriumi ettepanekust Rahanduskomisjonile, selle põhjal on arvutatud kuupension pensionikeskuse II samba väljamaksete kalkulaatori alusel 65-aastase täna pensionile mineva inimese andmetel. Saadud igakuine pensionimakse on kohandatud võrreldavaks inflatsiooniga kasvava pensioniga Rahandusministeeriumi pikaajalise inflatsiooni prognoosi alusel. Täpsemad arvutused on siin.
Liitumistasusid kasutame meie ühise ettevõtte arenduseks ja liikmete huvide eest seismiseks. Esimeste liikmete tasudest tegime vajalikud kulutused, et koguda Tuleva algkapital, tutvustada Tulevat laiemale avalikkusele ning ette valmistada kõik vajalik meie ühise fondivalitseja käivitamiseks ja Finantsinspektsioonilt tegevusloa taotluseks. Edasi katame liikmetasudest kulud järgmisteks tegevusteks:
Liikmehaldus ja -teavitus
Tuleva veebilehe, blogi ja teiste infokanalite arendus
Ettepanekute väljatöötamine ja mõjuanalüüsid Eesti pensionisüsteemi paremaks muutmiseks, koostöö rahandusministeeriumi ja teiste riigiasutustega
Tuleva IT-süsteemide arendus
Vabatahtliku pensionifondi ja muude pikaajalise investeerimise toodete analüüs ja ettevalmistus.
Sinu liitumistasu aitab läbimõeldud, suure mõjuga ideed otsustajateni viia.
Iga säästetud euro annab Rootsi inimestele umbes kolmandiku võrra rohkem pensionit kui sama raha meie inimestele. Eesti vajab targemat, mõõdetavate eesmärkidega pensionistrateegiat.
Laua taga, kus varem oli lisaks ametnikele ja poliitikutele kohta vaid pankade ja kindlustusseltside esindajatel, on Tuleva Eesti esimese pensionikogujate ühendusena tõsiseks partneriks nii Rahandusministeeriumile kui teistele riigiasutustele.
Aitame teha seadused paremaks, et need kaitseks eelkõige meie, inimeste huve. Et igast täna säästetud eurost saaksime tulevikus maksimaalse kasu meie ise, mitte pankade omanikud.
Esimesed võidud on käes. Näiteks:
Eesti inimesed hoidsid ainuüksi eelmisel aastal kokku 1,5 miljonit eurot, sest Tuleva ettepanekul keelas riik fondivalitsejatel võtta inimestelt pensionifondi vahetamise eest kõrget tasu.
Saatsime 2300 allkirjaga riigikokku ettepaneku reformida teise pensionisamba väljamaksed, et inimesed saaksid raha kasutada väiksemate kuludega ja tegelikest vajadustest lähtuvalt.
Me ei korralda pikette ega loobi tühja kriitikat. Oleme otsekohesed, analüüsime probleeme ja pakume konstruktiivseid lahendusi.
Tuleva on sotsiaalne ettevõte, mille eesmärk on teenida liikmetele tulu.
Tuleva idee on, et inimesed ise koguvad koos oma tuleviku jaoks raha, kasutades kaasaegseid tehnoloogiaid ja jättes kõrvale nii palju vahemehi ning lisakulusid kui võimalik.
Igal aastal arvestame liikmeboonust kõigile liikmetele, kes on oma II ja/või III samba vara toonud Tuleva pensionifondi. Liikmeboonus on algul hästi tilluke, aga kasvab koos pensionivara kasvuga. Boonus kantakse sinu isiklikule kapitalikontole Tulevas. Sellega kasvab sinu osalus Tuleva omakapitalis ja see osalus teenib omakorda tulu.
Kui Tuleva areneb, meie fondide maht kasvab ja loome uusi investeerimistooteid, teenib ühistu kasumit ja kasumi jagame liikmete vahel, nii nagu põhikirjas kokku lepitud.
Nagu ettevõtlustuluga ikka – see sõltub sellest, kui hästi meie ühisel ettevõttel läheb. Tuleva asutajad on ise veendunud, et 125 euro suurune liitumistasu tasub ennast kuhjaga – aga lubadustest hoidume.
Kuidas liikmeboonust arvutatakse?
Aasta lõppedes
arvutame, kui palju oli igal Tuleva liikmel möödunud aasta jooksul keskmiselt Tuleva pensionifondide osakuid;
korrutame selle 0,05%-ga ja kanname tulemuseks saadud summa tema liikmekapitali kontole;
iga 5 aasta tagant otsustavad Tuleva liikmed üldkoosolekul, kas maksta kapitalikontodele kogunenud kasum välja või hoida see edasi investeerituna.
Tuleva on ärksate inimeste kogukond.
Igal ühistu liikmel on õigus hääletada üldkoosolekul ja valida Tuleva juhtimis- ja kontrollorganeid ning neisse kandideerida. See on ametlik osa ja väga tähtis.
Igapäevaselt jagame Tuleva liikmete vahel teadmisi ja vahetame mõtteid Tuleva liikmete facebook-i grupis, e-maili ja telefoni teel ning töögruppides. Meie kogukonnas on ühiskondliku närviga erinevate eluvaldkondade tippspetsialiste ja tavalisi inimesi, kes on valmis võtma vastutuse, et leida paremaid võimalusi oma tuleviku kindlustamiseks.
Tuleva tiim kuulab liikmete tagasisidet ja ettepanekuid väga tõsiselt. Me oleme alles alguses ja usume, et mitme tuhande ärksa inimese tarkuses on jõud, mida me alles õpime meie ühise kasu ja Eesti arengu nimel rakendama.
Kuidas need numbrid arvutatakse?
Tulumaksusoodustus on lihtne: riik maksab sulle kolmandasse sambasse pandud rahalt varem kinnipeetud tulumaksu tagasi. Tulumaksutagastus kehtib sissemaksetele, mis ei ületa 15% sinu aastatulust või 6000 eurot, kumb iganes on väiksem number.
Sinu maksimaalne sissemakse kolmandasse sambasse on seega 15% x bruto aastapalk. Kui sinu palk on üle 3333 euro kuus (bruto), siis pead arvestama, et maksimaalselt saad kolmandasse sambasse panna aastas 6000 eurot.
Tulumaksutagastus võrdub 20% x sinu kolmandasse sambasse sissemakstud summa.
NB! Sinu tulumaksusoodustus ei saa olla suurem kui sinu tulu pealt makstud tulumaks. Seega: kui sinu bruto kuupalk on alla 614 euro kuus, siis sinu maksimaalne tulumaksusoodustus on väiksem kui 15%. Täpsemalt on sinu maksimaalne tulumaksusoodustusega kolmanda samba sissemakse kuus: kuupalk*0,964 – 500.
Alla 519-eurose kuupalga pealt ei maksa sa tõenäoliselt tulumaksu ja seetõttu ei ole sul kolmandasse sambasse investeerimisel ka tulumaksusoodustust.
Kolmanda samba sissemakse tegemise info
Kui sul on III samba valikuavaldus tehtud, siis logi sisse oma internetipanka ning tee makse järgmiste makserekvisiitidega:
Saaja: AS Pensionikeskus
Saaja arveldusarve (vali endale sobiv):
Luminor Pangas: EE961700017004379157
SEBs: EE141010220263146225
Swedbankis: EE362200221067235244
Viitenumber: Sinu pensionikonto number (Selle leiad siit. Pensionikonto number on sama nii II kui III sambas.)
Makse selgitus: 30101119828
NB! Kui maksad välispangast, siis viitenumbri väli jäta tühjaks ning kirjuta selgituse väljale: 30101119828,IK:sinu isikukood (Näiteks: 30101119828,IK:37012112333)
Vali vasakul menüüs Registrid ja päringud ➔ Minu sissetulekud. Näed sel aastal teenitud brutotulu nende andmete alusel, mida väljamaksjad tänaseks maksuametile esitanud on.
2Kontrolli andmeid
Kontrolli väljamakse tegija lõikes, kas väljamakse summalt on kinni peetud tulumaks või mitte. Selleks kliki väljamakse tegija nimel ning koondinfo viimases tulbas näed infot kinni peetud tulumaksu kohta.
Pane tähele, et aasta lõpus brutotulu arvutades ei pea pea jälgima oma töötasult igakuist tulumaksu kinni pidamist, vaid brutosummat aastas kokku ja seda, kas see jääb üle või alla tulumaksuvaba piiri. Küll aga on oluline jälgida tulumaksu kinni pidamist iga tulurea kohta eraldi näiteks dividendide jm tulude lõikes.
3Liida juurde tulu
Võimalik, et aasta viimaste kuude palgaandmeid pole sinu tööandja veel deklareerinud. Seda saad kontrollida, klõpsates iga väljamaksja nimel. Liida puuduolevad andmed brutotulule juurde.
Kui tead, et sinu arvele on tänavu veel tulu laekumas, liida see ise juurde. Ise võid veel juurde liita tulud, mida sa plaanid selle aasta tuludeklaratsioonis lisaks deklareerida: dividendid, üüritulu, ühisrahastuse portaalide makstud intressid, tulu väärtpaberite või muu vara võõrandamisest. Loe arvestuse pidamise kohta Kristi Saare artiklit.
Pane tähele, et selle aasta arvestusse lähevad kõik tulud, mis jõuavad sinu kontole sel aastal (kui detsembripalk laekub jaanuaris, läheb see järgmise aasta tulude arvestusse).
Ära muretse, kui sa täna päris täpselt oma aasta brutotulu suurust ei teagi. Arvuta välja umbkaudne summa ja siis leia kalkulaatoriga optimaalne kolmanda samba rahapaigutus. Kui tegelik aasta sissetulek kujuneb oodatust suuremaks, jääb sinu sissemakse lihtsalt natuke alla tulumaksusoodustuse limiidi. Midagi hirmsat ei juhtu ka siis, kui paigutad kolmandasse sambasse natuke üle maksusoodustuse limiidi. Seadus seda ei keela – limiiti ületavalt summalt ei saa sa lihtsalt tulumaksu tagasi.
Kuidas need numbrid arvutatakse?
Kui kulutus on ühekordne, arvutab kalkulaator tuleviku väärtuse kasutades valemit:
FV=PV * (1+r)n, kus:
FV on tulemus ehk kolmandasse sambasse paigutatud raha tulevikuväärtus
PV on kolmandasse sambasse praegu kogutav summa. Kuna koguja paigutaks kolmandasse sambasse nii ostusumma kui ka tulumaksutagastuse, on PV = ostusumma + tulumaksutagastus 20%.
r on aastane tootlusmäär, mille kasutaja valib.
n on täisaastates aastate arv 65. eluaastani.
Kui kulutus on korduv, leitakse iga perioodi (päev, kuu, kvartal või aasta) tuleviku väärtus eraldi kasutades sama valemit. Kõigi perioodide tulevikuväärtused liidetakse kokku.
Kalkulaatoris kulutatav tootlus ei ole kindlalt tagatud ega põhine tegelikul turutootlusel, vaid kasutaja valikul. Investeerimisel tuleb arvestada ka kaasnevate riskidega. Investeeringu väärtus võib ajas nii suureneda kui ka väheneda.
Tulumaksutagastuse arvutuse aluseks on tulumaksumäär 20%. Tulumaksu saab tagasi sissemaksetelt, mis on kuni 15% brutosissetulekust, kuid mitte rohkem kui 6000 eurot. Tulumaksu saab tagasi juhul, kui oled tulumaksu maksnud. Eeldame, et suunad saadud tulumaksutagastuse tagasi III sambasse.