Sain Tuleva liikmelt küsimuse: miks meie fondide tasud on kõrgemad kui odavaimatel ETF-idel? Ma usun, et vastus võiks huvitada rohkemaid kui ainult küsijat.
Maailma indeksfondide tasud lähevad tõepoolest järjekindlalt allapoole. Vanguard ning BlackRock (iShares) on selle languse ühed eestvedajad, aga odava tasuga ETF-i kujul globaalset indeksfondi pakub ka näiteks Amundi. (1) Nii Vanguardi kui Amundi ETF-i eristab Tuleva pensionifondide portfellist peamiselt see, et meie rakendame jätkusuutlikkuse (ESG) filtrit ega hoia kõige väiksemaid ettevõtteid. Erinevus on siiski väga väike, seega põhimõtteliselt on tegemist sarnase sisuga. (2)
See ligikaudu 0,07% aastas kulu globaalse indeksfondi „sisu” eest on tõepoolest ligikaudne turuhind ning meie Tuleva pensionifondides maksame BlackRockile, Amundile ja Xtrackersile ligikaudu just nii palju. Kui varem oli selline „institutsionaalne hind” kättesaadav ainult suurtele investoritele nagu pensionifondid, siis tänu sellisele toredale uuendusele nagu ETF (exchange traded fund ehk börsil kaubeldav fond) saab täna peaaegu igaüks, kes veidi viitsib otsida, umbes sarnase kuluga oma vara maailmaturule kasvama suunata. Eestis saab seda näiteks Lightyeari kaudu teha, kus ETF-ide tehingutelt ja hoidmiselt praegu (september 2026) raha ei võeta. Nüüd on ka mõned pangad otsustanud ETF-ide hoidmise teatud piirini tasuta teha, neil rakendub küll veel ostmisel komisjonitasu. (3)
Tuleva pensionifondid vs Vanguardi ETF
Tuleva sarnaneb Vanguardile (mis on samuti ühistulisel põhimõttel tegutsev) ennekõige ühes asjas: mida suuremaks meie varade maht kasvab, seda väiksemaks lähevad tasud. Me oleme küll hoopis teises suurusjärgus: meie varade maht on umbes 1,5 miljardit eurot ja neil üle 10 000 miljardi euro. Aga ka meie tasud lähevad järjest allapoole. Kui varade maht veel kasvab, ei pea me enam pensionifondi vara teiste valitsejate indeksfondides hoidma, vaid saame osta otse need ligi 2200 aktsiat, millest maailmaturu portfell koosneb. See võimaldaks meie tasusid tulevikus veelgi alandada.

Peamine erinevus nimetatud Vanguardi fondi ja Tuleva pensionifondide vahel on see, et üks on globaalsel börsil kaubeldav ETF ja meie oleme Eesti seaduste järgi tehtud pensionifond. Oleme harjunud sellega, et palgast maha võetud 2% või 6% jõuab automaatselt pensionifondi. Sulle sobivasse globaalsesse ETF-i sinu raha automaatselt ei jõua. Selleks peab olema keegi vahendaja.
Lihtsustatult öeldes maksab meie pensionifondide puhul see vahendus ligikaudu 0,21% aastas (ehk siis vahe meie fondide jooksvate tasude ja börsil kaubeldava ETF-i kulu vahel: 0,28% – 0,07%).
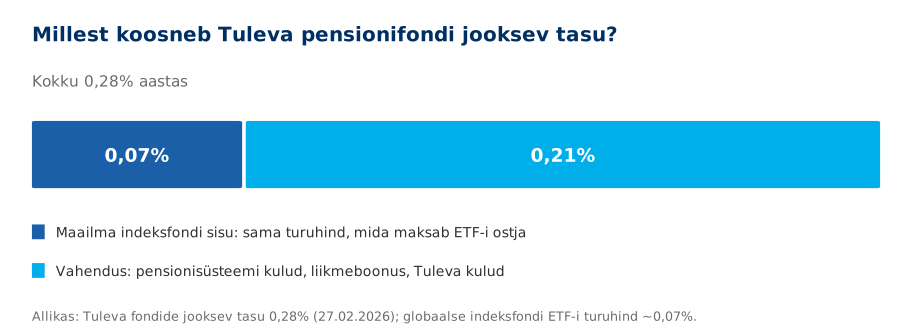
Selle eest maksame kinni nii oma osa kogumispensionide süsteemi (pensionikeskus, depoopank, tagatisfond, järelevalve) kuludest kui ka meie kasvukulud. Meie kasvukuluks ei ole müügimeeste komisjon ega suur reklaamieelarve, aga kulud inimeste „nügimisele”, oma veebikeskkonna parandamisele, meediale jms on loomulikult meie äri osa. Lisaks katab vahendustasu ära ka 0,05% liikmeboonuse ehk ühistu liikmete kasumi. Meil peavad pensionifondid ise oma kulud kinni maksma: kõrval ei ole teisi tooteid, mille arvelt neid katta. Täpsemalt on tasu koostisosad lahti kirjutatud selles loos „Mille eest ja kuidas me kogujatena tasusid maksame?”
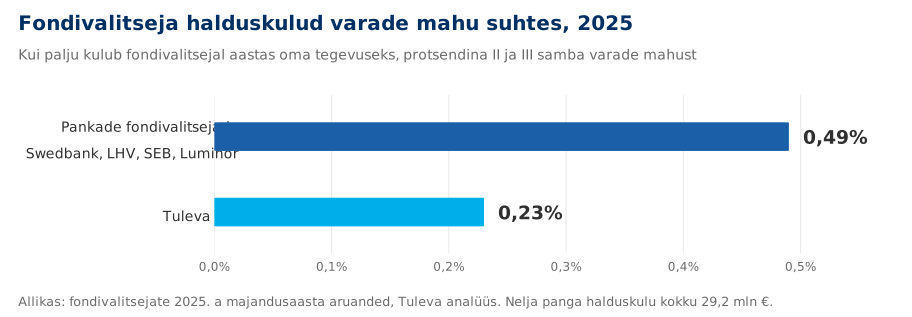
Muide, meie kulud on varade mahu suhtes 2–3 korda madalamad kui pankade fondivalitsejatel. Ehk siis meie kasvul on väga suur mõju Eesti kogumispensionide süsteemi kulule tervikuna.
Milleks seda pensionifondide vahendust üldse vaja on? Ma arvan, et sulle võib-olla väga ei olegi: sa leiad ise üles õige ETF-i, mida sul vaja on. Tõenäoliselt hoolitsed ka selle eest, et:
- alustad (või alustasid) kogumist kohe esimesest päevast, kui tööle läksid;
- valid just selle turvalise ja odava platvormi, mille kaudu valitud ETF-i osta ja hoida;
- igakuine makse oleks piisav ja tõstad seda niipea, kui olud lubavad: ikka selleks, et tulevikuks korralik kapital varuda;
- tõenäoliselt saaksid ka deklareerimised jms vajadusel käsitsi tehtud, et tulumaks tagasi küsida;
- ja kui saabub aeg kapital kasutusele võtta, leiad hea viisi raha väljavõtmiseks nii, et kogu summat korraga ära ei kuluta, vaid jaotad maksed kindla reegli alusel aastate peale ära.
Piltlikult öeldes võiks riik sulle selle sotsiaalmaksu osa kontole igakuiselt välja maksta ja ETF-i paigutatud rahalt tulumaksu tagastada puhtalt ausõna peale, et sa kogud vara selleks, et tulevikus mitte riigi kaela jääda, ning teed seda tulemuslikult.
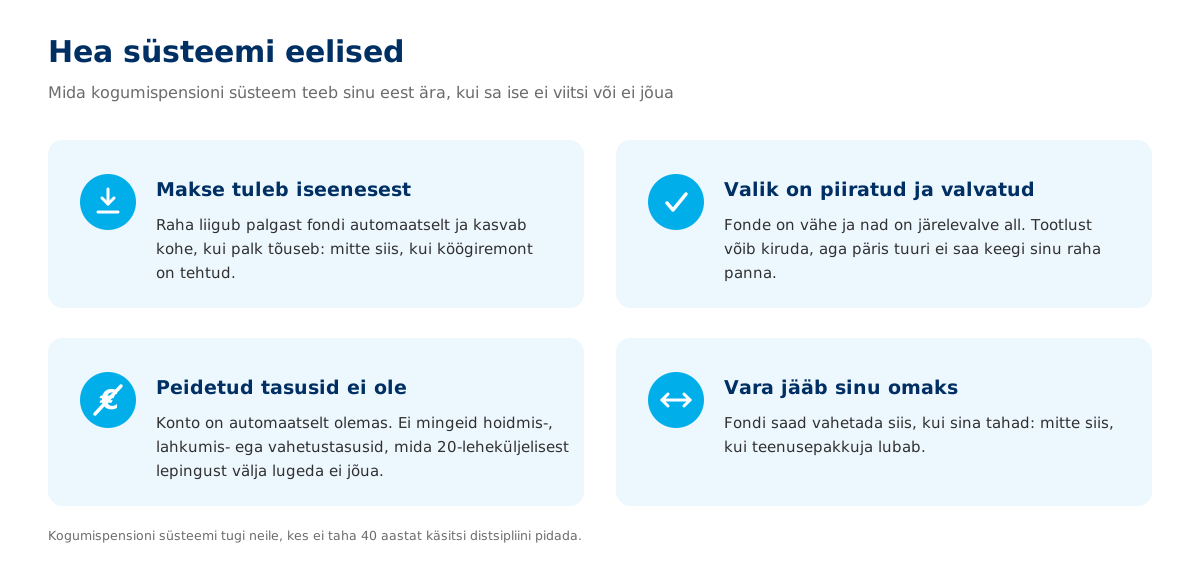
Sa vist juba aimad, kuhu ma jõudma hakkan. Sinusuguseid meie seas väga palju ei ole. Enamikule meist on vaja, et asi oleks lihtne, automaatne ja ei nõuaks ebainimlikku võimet 40 aastat distsipliini pidada. Me vajame tõuget õigel ajal alustamiseks ja tuge läbi aastate ja seda kogumispensionide süsteem teebki (või vähemalt peaks tegema). Makse võetakse automaatselt sinu palgast ja see kasvab kohe, kui palk tõuseb (mitte siis, kui kõigepealt vajalikud köögi- või autoparendused on tehtud).
Fondide arv on piiratud ja kuigi paljude tootlust võib kiruda, on süsteem selline, et kurikaelad päriselt raha tuuri panna ei saa. Konto on automaatselt olemas ja pole karta, et selle küljes oleksid „hoidmis-, lahkumis- või vahetustasud”, mida sa kontot avades 20-leheküljelisest lepingust ise välja lugeda ei suutnud, ega seda, et kontol olevat vara saaks liigutada ainult siis, kui teenusepakkuja seda lubab.
Saigi päris blogiposti jagu teksti. Kui sul on küsimus, mille vastust siit ei leia, kirjuta [email protected]: just sellistest kirjadest meie lood sünnivadki.
(1) Tuleva liige küsis Vanguard FTSE Global All-Cap UCITS ETF-i kohta. Mina mõtlesin Amundi sarnase fondi all Amundi Prime All Country World UCITS ETF-i. Mõlema kulud olid blogi kirjutamise hetkel 0,07% aastas.
(2) Nii Vanguard kui kõik teised fondivalitsejad pakuvad loomulikult ka ESG filtriga ETF-e. Nii nagu Starbucksi „fair trade” latte on need hinnastatud kõrgemalt, kuigi tegemise kulu märkimisväärselt ei erine. Selline see finantstööstus kord on. Meie fondid õnneks ei pea maksma letihinda.
(3) Ega ETF-ide ostmine ja hoidmine pankadele ja Lightyearile päris tasuta ei ole, aga ju nad on otsustanud seotud kulud ja oodatava kasumi muude teenuste arvelt katta.
