Koduost või telekad: mida rääkisid sada II sambaga taasliitujat
Novembri esimeste päevadega tegi üle 600 inimese Tuleva kaudu avalduse, et II sambasse tagasi tulla. Olin päris üllatunud, et taasliitumine kohe nii suure hooga käima läheb. Saatsin taasliitujatele kohe küsimuse: mis pani nii kiiresti tegutsema? Enamiku vastus: olin juba viis aastat oodanud, millal saab uuesti koguma hakata.
Mu viimased paar päeva on olnud väga põnevad. Kahe päevaga vastas küsimusele üle saja inimese. Vastused olid pikad, ausad ja südamlikud ning paarikümne inimesega läks kirjavahetus mitu ringi edasi. Mitmega pidasime maha pika telefonivestluse. Kõige rohkem jäi mulle meelde see, mille kohta ma isegi ei küsinud.
Raha ei läinud telekate peale
Uudised ja analüüsid sellest, kuidas pärast raha väljavõtmist tegid elektroonikapoed ja autosalongid müügirekordeid, on tekitanud vähemalt mõnes ringkonnas arvamuse, et inimesed lõid pikkade aastatega kogutud raha lihtsalt laiaks. Seepärast ma meelega ei küsinud, miks keegi viis aastat tagasi II sambast raha välja võttis.
Ometi alustas suur osa vastajatest just sellest. Anett, 43 (1):
„Enne, kui rääkida, miks ma II sambaga uuesti liitusin, tuleks rääkida sellest, miks ma sealt kõigepealt üldse ära läksin. Praegu tundub, et kõik ostsid selle raha eest omale telekaid kokku :)”
Kõige sagedamini läks raha kodu sissemakseks, maja ehituseks või remondiks. Paljudele oli II samba raha ainus tee oma koduni:
„[…] turg hakkas minu eest ära jooksma. Kui leidsin sobiva korteri, pakuti mind üle ja kinnisvara hinnad lihtsalt paisusid. Sel hetkel olin ma plindris – kas maksan üürina iga kuu võõrale raha ja kogun, kuid ei jõuagi selleni et oleks sissemaksuks ja kolimiseks vajalik summa või teen selle II samba sammu.” (Karl, 32)
Teistel oli raske aeg: koondamine, COVID, lahutus, kallis laen. Anett jätkas oma kirja nii:
„[…] lahutasin, [lapsed] ja kodulaen jäid minuga. […] Lõpuks tulin päevapealt töölt ära nii, et mul uut töökohta olemas ei olnud. Ja tegin hakkamasaamiseks oma ettevõtte. II sammas ostis mulle vajalikud vahendid – koolitused, programmid, tööriistad, […].” (Anett, 43)
Kui saatsin vastanutele lühikese kokkuvõtte, kirjutas üks neist tagasi ja ütles välja selle, mida paljud tundsid:
„Ilmselt mäletad ka Sina, kuidas raha väljavõtjaid hakati stigmatiseerima ja isegi mõnitama, et raha kasutatakse lühiajalisel eesmärgil, telekate ja riiete ostmiseks […] Olen ka ise pidanud selliseid kommentaare kuulma.” (Malle, 54)
Oma vara, oma vead
II samba vara on inimese oma. Ja inimesed kasutasid oma vara nii, nagu inimesed oma varaga ikka teevad. Nad kaalusid ja otsustasid oma olukorra järgi. Mõned tegid ka vigu, nagu me kõik teeme. Hea meel oli näha, kui paljud vastajad olid valmis oma vigadest ausalt kirjutama.
„[…] olin […] poliitikute jutust pimestatud. Seda võimendasid veel linnalegendid stiilis „kui sa praegu raha välja ei võta, jääd rongist maha ja hiljem pole seal sentigi alles”.” (Hannes, 36)
„Lahkudes olin noor ja rumal (entusiastlik) – arvasin, et saan ise investeerides paremini hakkama. Hüpotees polnud paha, kuid umbes aastaga (kui suurem tuhin üle läks) saabus arusaam, et olen väga laisk investeerija.” (Kadri, 33)
Üks hea asi vigade juures on see, et neist saab õppida. Mitu vastajat hakkas rahaasjade kohta lugema, käis koolitustel, kuulas podcaste ja alustas III sambaga.
„Tagasi vaadates on võib-olla isegi hea, et selline tegu sai tehtud. See pani finantsdistsipliini paika ja nüüd on 5 aastat hiljem kogunenud finantsvarasid […] kanti, mida muidu vaevalt oleks olnud.” (Tarmo, 44)
Eks see oli ju üks II samba loojate eeldusi: kui inimesed teatud mõttes vägisi investoriteks teha, siis paljud õpivad sellest ja see mõju ulatub ka väljapoole II samba kontot. Muidugi vastas mulle vaid väike osa kõigist, kes II sambast lahkusid, aga vahva oli lugeda, kuidas tagantjärele veast arusaamine viis selleni, et inimene hakkas rahaasju põhjalikumalt uurima.
Olgem ka realistid: neile, kelle jaoks väljavõtmine oli viga, ei ole see elu suurim viga. See ei määra kedagi tulevikus vaesuses virelema, samamoodi nagu II sambas kogumine üksi ei taga muretut vanaduspõlve. Oma hinda pidid aga maksma kõik, ka need, kes kasutasid raha hästi: lisaks väljavõetud summale jäi viis aastat II sambasse kogumata ja see mõjutab II samba vara peaaegu sama palju. (2)
Otsus tulla tagasi oli tehtud ammu
Enamik vastajatest oli teinud kindla otsuse tagasi tulla juba ammu. Paljud juba siis, kui raha välja võtsid. Siin tasub muidugi meeles pidada, et küsitlesin inimesi, kes taasliitusid esimeste seas. Siit ei saa järeldada, et kõik lahkujad ootavad tagasituleku võimalust.
„Minu algne plaan oli viis aastat tagasi teisest sambast raha välja võttes kohe kalendrisse linnuke panna – teadsin täpselt, millal on uuesti võimalik liituda.” (Liis, 38)
Mind paneb ikka ja jälle imestama, kui paljud ei teadnud enne meie kirja, et juba saabki liituda. Ma ise olen taasliitumise aja lühendamisest lugenud nii söögi alla kui ka peale. Paljud vastajad elasid ikka teadmises, et oodata tuleb kümme aastat:
„Elasin siiani teadmisega, et pean 10 aastat ootama uuesti liitumisega. Oli üllatav, et seda aega on lühendatud.” (Margus, 47)
Hea, et kiri jõudis õigete inimesteni. Kahju on aga neist, kelleni uudis veel jõudnud ei ole. Nad ootavad endiselt 2031. aastat ja jätavad seni aastaid kogumata. Kui sa tead oma sõprade või sugulaste hulgas kedagi, kes taasliitumist kaalub, siis ütle talle, et tagasi saab tulla juba viis aastat pärast väljamakset, mitte kümne aasta pärast. Ära eelda, et inimesed teavad seda niigi.
Feature, mitte bug
Mind ennast pani muretsema seadusemuudatuse punkt, mis võttis taasliitujatelt võimaluse enne 60. eluaastat teist korda II sambast lahkuda. Vastajatest ei kurtnud uue piirangu üle keegi. Pigem vastupidi:
„Selline iseenda sabotaaž hea asja nimel,” kirjutas Kristiina (41). Pille (46) kirjutas: „Ma olen kehv isekoguja, kui raha kuskil kättesaadavas kohas on, leian talle kohe ebavajaliku otstarbe.”
Majandusanalüütik ja Tuleva aktiivne liige Indrek Seppo on korduvalt kirjutanud, et tema jaoks on II sammas just seepärast parem kui III, et sealt on raha raskem välja võtta. Tõenäoliselt ongi vaja korra ilma hakkama saada, et näha automaatse ja raskesti kättesaadava kogumise võlusid.
Kodu ostmiseks ja pensioniks kogumine on üks ja sama
Kodu jaoks raha võtnud inimestelt küsisin lisaks: kas oleks aidanud, kui saanuks osa rahast kasutada nii, et kogumine jätkub? Üheksast vastanust kuus ütles jah.
„Minu eesmärk ei olnud pensioniks kogumist lõpetada, vaid kasutada sel konkreetsel eluetapil raha kodu ostmiseks vajaliku sissemakse tegemiseks. Kui selline võimalus oleks olnud, oleksin suure tõenäosusega II sambasse edasi kogunud.” (Triin, 35)
„Kui oleks saanud 50% maksuvabalt välja võtta, siis oleksin vast selle valinud ja lihtsalt otsinud pisut odavama kinnisvara.” (Toomas, 45)
Olen üha enam veendunud, et koduostuks ja tulevikuks kogumine saavad ja peavad käima koos. Võtame näiteks õpetaja, kelle palk on umbes 2000 eurot kuus. Kui ta kogub II sambasse 6% ja III sambasse 15% palgast, läheb tal selleks pärast maksusoodustusi oma taskust umbes 330 eurot kuus. See ei ole väike summa, aga kodu sissemakseks peaks ta niikuinii säästma. Kuue aastaga oleks ta sammastesse kogunud umbes 39 000 eurot sissemakseid. Kui fondi tootlus oleks 7% aastas, oleks tal kokku umbes 48 000 eurot. (3)
Alates 2028. aastast saab II sambast välja võtta ka ainult osa rahast, aga sellelt tuleb maksta tulumaksu ja sissemaksed peatuvad ikkagi viieks aastaks. Kui seadus lubaks pool või kolmveerand kogutust esimese kodu ostuks maksuvabalt kasutada nii, et kogumine jätkub, saaks ta endale lubada nii korraliku kodu kui ka kiiresti kogumisega jälle järje peale saada. Ma annan selle tagasiside kindlasti Rahandusministeeriumile edasi.
Mis edasi?
Kui tegid novembris avalduse, siis sa ei ole ainus. Sinu põhjused on tõenäoliselt sarnased paljude teistega. Ja kui keegi kunagi küsib, miks sa raha välja võtsid, siis tea, et enamikul vastanutest oli selleks hea põhjus.
Mõned praktilised asjad, mida inimesed kõige sagedamini küsisid:
Maksemäära saad muuta novembri lõpuni. Valitud määr kehtib kogu 2027. aasta. Hiljem tehtud muudatus hakkab kehtima järgmise aasta algusest.
Maksed algavad 2027. aasta maist. Tööandjale ei pea midagi esitama, sest raamatupidaja kontrollib nagunii regulaarselt, kellele ja kui palju tuleb II sambasse kanda.
Vaata, millisesse fondi su maksed lähevad. Kui sa uut fondi ei valinud, lähevad maksed sinna, kus sa 2021. aastal kogusid. Taasliitumine on hea hetk oma fondivalik korda teha. Enamikul meist tasub ikka koguda madalate kuludega fondis, mis investeerib maksimaalselt aktsiatesse.
Kui avaldus esitada enne 30. novembri südaööd, siis algavad maksed 2027. aasta mais. Hiljem tehtud avaldus käivitab maksed septembris. Avalduse saab teha Tuleva kaudu, oma pangas või Pensionikeskuses.
Kuidas küsitlus tehti: kirjutasin 3. novembril 450 inimesele, kes olid teinud Tuleva kaudu II samba taasliitumise avalduse. 5. novembri hommikuks vastas 102 inimest (23%), lisaks oli neli telefonikõnet. Kõik vastajad olid teinud avalduse esimestel päevadel, seega on nad kõige valmimad taasliitujad. Neid, kes tagasi ei tulnud, me ei küsitlenud. See ei ole statistiliselt esinduslik uuring, vaid hetkepilt. Arvud tulevad minu lugemisest, mitte kodeerimisest. Tsitaadid on vastajate endi sõnad. Lühendatud ja muudetud kohad on nurksulgudes.
(1) Kõik nimed ja vanused on muudetud.
(2) Näide: inimene oli 2021. aastal 35-aastane, tema brutopalk oli 2000 eurot kuus ja ta võttis II sambast välja 8000 eurot. Eeldame, et fondi tootlus on 7% ja palk kasvab 3% aastas. Kui need 8000 eurot oleksid sambasse jäänud, oleks neist 65. eluaastaks saanud umbes 61 000 eurot. Viie aasta jooksul jäi tegemata umbes 7600 euro eest sissemakseid (2% palgast ja riigi 4%). Need oleksid 65. eluaastaks kasvanud umbes 49 000 euroni. Riigi 4% ei kadunud: need aastad läks see I sambasse ja suurendab sealt makstavat riiklikku pensioni.
(3) Kvalifikatsiooninõuetele vastava õpetaja töötasu alammäär on 2026. aastal 1970 eurot kuus (ERR). 2000-eurose brutopalga juures on II samba maksimum 6% palgast ja lisaks sotsiaalmaksu osa 4% ning III samba maksimum 15% palgast. Kokku teeb see 500 eurot kuus. Eeldame, et fondi tootlus on 7% ja palk kasvab 3% aastas. Siis on kuue aastaga kogunenud umbes 48 000 eurot, seitsmega umbes 58 000. III samba tulumaksutagastus ei ole arvutuses sees. Oma taskust läheb selleks umbes 330 eurot kuus, sest II samba makse vähendab tulumaksu kohe ja III samba makse eest saab tulumaksu tagasi.
Arvutused on näited, mitte garantii, et sellised eeldused peavad paika. Tootlus ei ole garanteeritud. Investeeringu väärtus võib nii kasvada kui kahaneda. Vaata II samba mõju I sambale tuleva.ee/sotsmaks.
Mille poolest erineb Vanguardi ETF meie pensionifondidest?
Sain Tuleva liikmelt küsimuse: miks meie fondide tasud on kõrgemad kui odavaimatel ETF-idel? Ma usun, et vastus võiks huvitada rohkemaid kui ainult küsijat.
Maailma indeksfondide tasud lähevad tõepoolest järjekindlalt allapoole. Vanguard ning BlackRock (iShares) on selle languse ühed eestvedajad, aga odava tasuga ETF-i kujul globaalset indeksfondi pakub ka näiteks Amundi. (1) Nii Vanguardi kui Amundi ETF-i eristab Tuleva pensionifondide portfellist peamiselt see, et meie rakendame jätkusuutlikkuse (ESG) filtrit ega hoia kõige väiksemaid ettevõtteid. Erinevus on siiski väga väike, seega põhimõtteliselt on tegemist sarnase sisuga. (2)
See ligikaudu 0,07% aastas kulu globaalse indeksfondi „sisu” eest on tõepoolest ligikaudne turuhind ning meie Tuleva pensionifondides maksame BlackRockile, Amundile ja Xtrackersile ligikaudu just nii palju. Kui varem oli selline „institutsionaalne hind” kättesaadav ainult suurtele investoritele nagu pensionifondid, siis tänu sellisele toredale uuendusele nagu ETF (exchange traded fund ehk börsil kaubeldav fond) saab täna peaaegu igaüks, kes veidi viitsib otsida, umbes sarnase kuluga oma vara maailmaturule kasvama suunata. Eestis saab seda näiteks Lightyeari kaudu teha, kus ETF-ide tehingutelt ja hoidmiselt praegu (september 2026) raha ei võeta. Nüüd on ka mõned pangad otsustanud ETF-ide hoidmise teatud piirini tasuta teha, neil rakendub küll veel ostmisel komisjonitasu. (3)
Tuleva pensionifondid vs Vanguardi ETF
Tuleva sarnaneb Vanguardile (mis on samuti ühistulisel põhimõttel tegutsev) ennekõige ühes asjas: mida suuremaks meie varade maht kasvab, seda väiksemaks lähevad tasud. Me oleme küll hoopis teises suurusjärgus: meie varade maht on umbes 1,5 miljardit eurot ja neil üle 10 000 miljardi euro. Aga ka meie tasud lähevad järjest allapoole. Kui varade maht veel kasvab, ei pea me enam pensionifondi vara teiste valitsejate indeksfondides hoidma, vaid saame osta otse need ligi 2200 aktsiat, millest maailmaturu portfell koosneb. See võimaldaks meie tasusid tulevikus veelgi alandada.
Peamine erinevus nimetatud Vanguardi fondi ja Tuleva pensionifondide vahel on see, et üks on globaalsel börsil kaubeldav ETF ja meie oleme Eesti seaduste järgi tehtud pensionifond. Oleme harjunud sellega, et palgast maha võetud 2% või 6% jõuab automaatselt pensionifondi. Sulle sobivasse globaalsesse ETF-i sinu raha automaatselt ei jõua. Selleks peab olema keegi vahendaja.
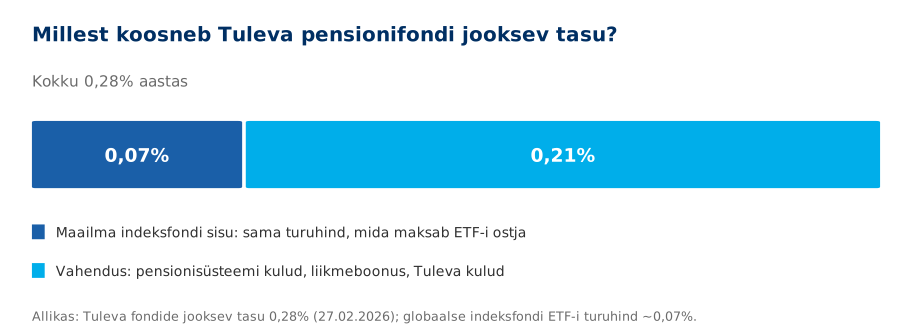
Lihtsustatult öeldes maksab meie pensionifondide puhul see vahendus ligikaudu 0,21% aastas (ehk siis vahe meie fondide jooksvate tasude ja börsil kaubeldava ETF-i kulu vahel: 0,28% – 0,07%).
Tuleva pensionifondi jooksev tasu 0,28% aastas jaguneb kaheks: 0,07% on maailma indeksfondi sisu ehk sama turuhind, mida maksab ETF-i ostja, ja 0,21% on vahendus ehk pensionisüsteemi kulud, liikmeboonus ja Tuleva kulud.
Selle eest maksame kinni nii oma osa kogumispensionide süsteemi (pensionikeskus, depoopank, tagatisfond, järelevalve) kuludest kui ka meie kasvukulud. Meie kasvukuluks ei ole müügimeeste komisjon ega suur reklaamieelarve, aga kulud inimeste „nügimisele”, oma veebikeskkonna parandamisele, meediale jms on loomulikult meie äri osa. Lisaks katab vahendustasu ära ka 0,05% liikmeboonuse ehk ühistu liikmete kasumi. Meil peavad pensionifondid ise oma kulud kinni maksma: kõrval ei ole teisi tooteid, mille arvelt neid katta. Täpsemalt on tasu koostisosad lahti kirjutatud selles loos „Mille eest ja kuidas me kogujatena tasusid maksame?”
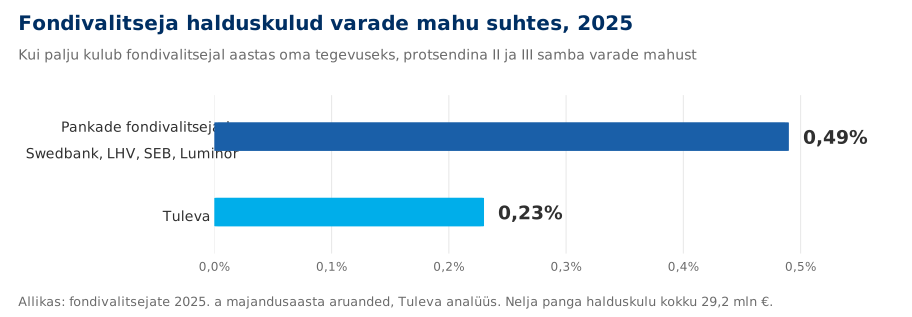
Fondivalitseja halduskulud varade mahu suhtes 2025. aastal: pankade fondivalitsejatel 0,49%, Tuleval 0,23%. Allikas: fondivalitsejate 2025. aasta majandusaasta aruanded. Täpsemalt loe loost „Mida räägivad meile fondivalitsejate 2025. aasta aruanded” (11.06.2026).
Muide, meie kulud on varade mahu suhtes 2–3 korda madalamad kui pankade fondivalitsejatel. Ehk siis meie kasvul on väga suur mõju Eesti kogumispensionide süsteemi kulule tervikuna.
Milleks seda pensionifondide vahendust üldse vaja on? Ma arvan, et sulle võib-olla väga ei olegi: sa leiad ise üles õige ETF-i, mida sul vaja on. Tõenäoliselt hoolitsed ka selle eest, et:
alustad (või alustasid) kogumist kohe esimesest päevast, kui tööle läksid;
valid just selle turvalise ja odava platvormi, mille kaudu valitud ETF-i osta ja hoida;
igakuine makse oleks piisav ja tõstad seda niipea, kui olud lubavad: ikka selleks, et tulevikuks korralik kapital varuda;
tõenäoliselt saaksid ka deklareerimised jms vajadusel käsitsi tehtud, et tulumaks tagasi küsida;
ja kui saabub aeg kapital kasutusele võtta, leiad hea viisi raha väljavõtmiseks nii, et kogu summat korraga ära ei kuluta, vaid jaotad maksed kindla reegli alusel aastate peale ära.
Piltlikult öeldes võiks riik sulle selle sotsiaalmaksu osa kontole igakuiselt välja maksta ja ETF-i paigutatud rahalt tulumaksu tagastada puhtalt ausõna peale, et sa kogud vara selleks, et tulevikus mitte riigi kaela jääda, ning teed seda tulemuslikult.
Sa vist juba aimad, kuhu ma jõudma hakkan. Sinusuguseid meie seas väga palju ei ole. Enamikule meist on vaja, et asi oleks lihtne, automaatne ja ei nõuaks ebainimlikku võimet 40 aastat distsipliini pidada. Me vajame tõuget õigel ajal alustamiseks ja tuge läbi aastate ja seda kogumispensionide süsteem teebki (või vähemalt peaks tegema). Makse võetakse automaatselt sinu palgast ja see kasvab kohe, kui palk tõuseb (mitte siis, kui kõigepealt vajalikud köögi- või autoparendused on tehtud).
Fondide arv on piiratud ja kuigi paljude tootlust võib kiruda, on süsteem selline, et kurikaelad päriselt raha tuuri panna ei saa. Konto on automaatselt olemas ja pole karta, et selle küljes oleksid „hoidmis-, lahkumis- või vahetustasud”, mida sa kontot avades 20-leheküljelisest lepingust ise välja lugeda ei suutnud, ega seda, et kontol olevat vara saaks liigutada ainult siis, kui teenusepakkuja seda lubab.
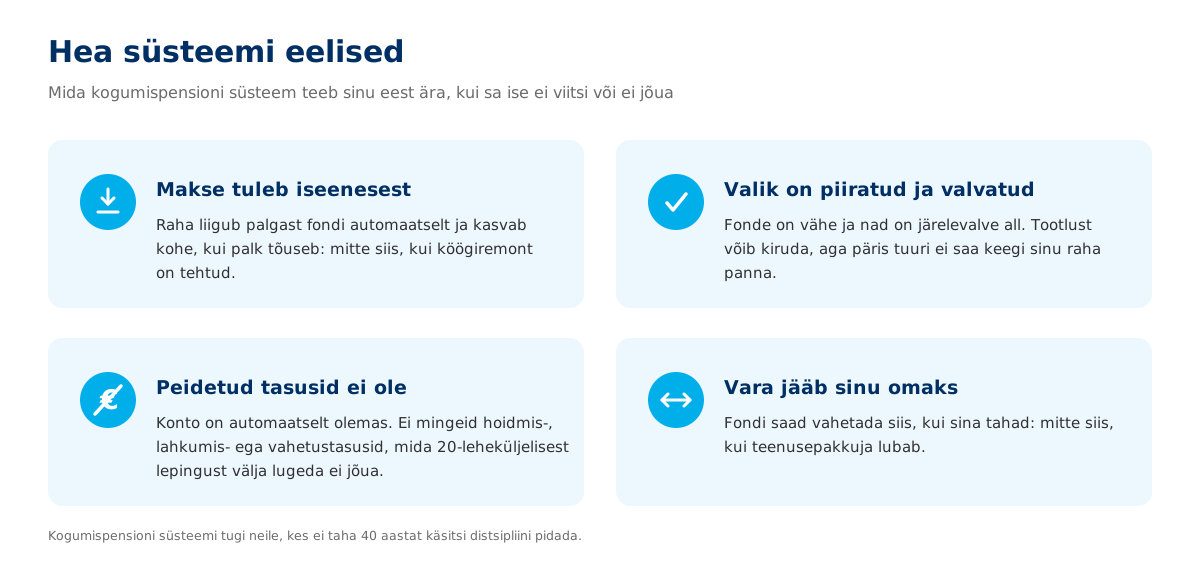
Mida kogumispensioni süsteem teeb sinu eest ära: makse tuleb iseenesest, valik on piiratud ja valvatud, peidetud tasusid ei ole ja fondi vahetad ise, kui tahad.
Saigi päris blogiposti jagu teksti. Kui sul on küsimus, mille vastust siit ei leia, kirjuta [email protected]: just sellistest kirjadest meie lood sünnivadki.
(1) Tuleva liige küsis Vanguard FTSE Global All-Cap UCITS ETF-i kohta. Mina mõtlesin Amundi sarnase fondi all Amundi Prime All Country World UCITS ETF-i. Mõlema kulud olid blogi kirjutamise hetkel 0,07% aastas.
(2) Nii Vanguard kui kõik teised fondivalitsejad pakuvad loomulikult ka ESG filtriga ETF-e. Nii nagu Starbucksi „fair trade” latte on need hinnastatud kõrgemalt, kuigi tegemise kulu märkimisväärselt ei erine. Selline see finantstööstus kord on. Meie fondid õnneks ei pea maksma letihinda.
(3) Ega ETF-ide ostmine ja hoidmine pankadele ja Lightyearile päris tasuta ei ole, aga ju nad on otsustanud seotud kulud ja oodatava kasumi muude teenuste arvelt katta.
Hajutamine: mida see ravib ja mida mitte
Hajutamine on finantsturul ainus tasuta lõuna, öeldakse. Meie tiimi lõunasöök tasuta ei olnud, aga me kasutasime selle hajutamise võlude ja valude üle arutamiseks. Siin on kokkuvõte sellest, milleni me jõudsime.
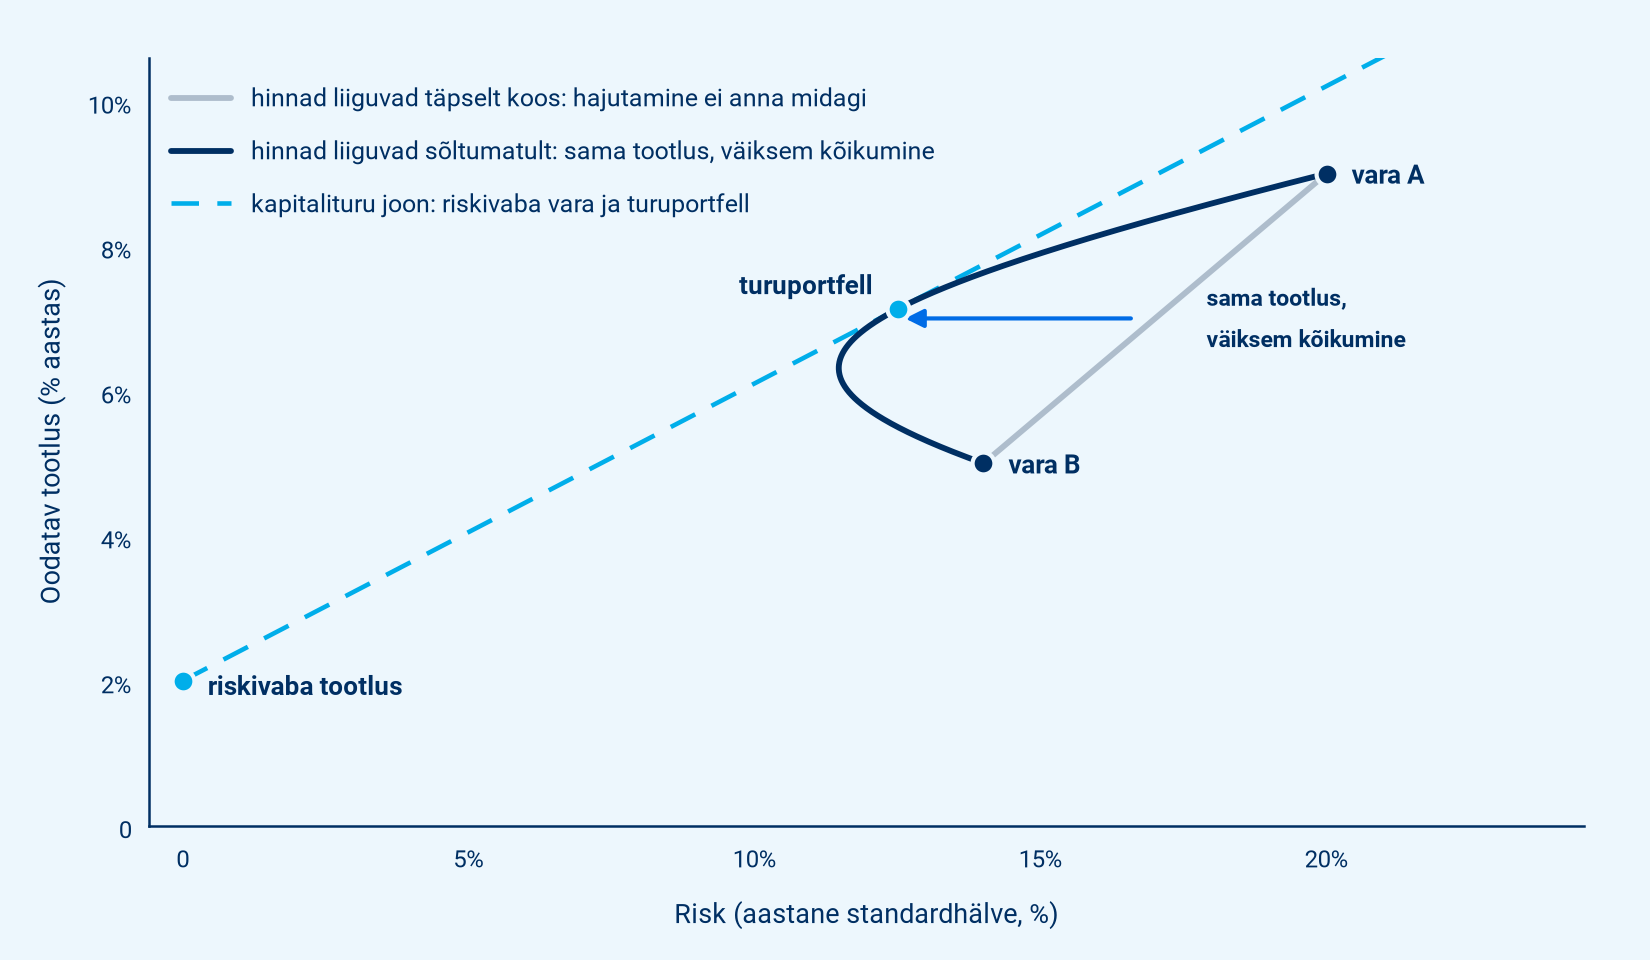
Soovitusi hajutamiseks leiab nii Vanast Testamendist kui ka rahvajuttudest: juba meie esivanemad teadsid, et kõiki mune ei tasu ühte korvi panna. Ometi läks väga kaua aega, kuni Harry Markowitz 1952. aastal selle kõhutunde matemaatikasse pani. (1) Markowitzi portfelliteooria näitab, kuidas selliste riskantsete varade (näiteks aktsiate) kombineerimine, mille hinnad ei liigu täpselt ühte sammu, vähendab kogu portfelli kõikumist, aga oodatavat tootlust mitte.
Graafikul on kujutatud kaks finantsvara (näiteks aktsiat) ja nendest moodustatud kombinatsioonid ehk portfellid. Kui hinnad liiguvad täpselt koos, ei anna hajutamine midagi. Kui hinnad liiguvad sõltumatult, jääb oodatav tootlus samaks, aga kõikumine väheneb. Illustratiivne näide. Eeldused: vara A kõikumine 20% ja oodatav tootlus 9% aastas, vara B 14% ja 5%, riskivaba tootlus 2%. Markowitz (1952).
Tegelikult on maailmas muidugi palju rohkem kui kaks aktsiat, aga tulemus on ikka sama: väärtpaberiturul on üks optimaalne portfell ehk turuportfell, mis tänu hajutamisele annab parima oodatava tulu ja riski suhte. Kui saad lisaks riskivabalt laenata või hoiustada, jäävadki kõik mõistlikud valikud riskivaba tootluse ja turuportfelli vahelisele joonele.
Markowitz sai leiu eest Nobeli majanduspreemia ja maailm sai rahandusteaduse (ingl finance või financial economics), mille teooriatel põhineb väga suur osa tänapäeva finantstööstusest. Selle viimase kingituse üle ei pruugi kõik küll väga õnnelikud olla, küll aga on meile sellest palju kasu: 50 aastat tagasi tegid John Bogle ja Vanguard turuportfelli omamise igaühele lihtsalt kättesaadavaks.
Võib öelda, et tänu Markowitzile on miljonid inimesed teeninud oma pikaajalistele säästudele miljardeid eurosid, dollareid ja jeene tootlust, ilma et oleksid pidanud raha ebamõistliku riski alla panema. Võib-olla oleks Warren Buffett pidanud ka tema ära mainima, kui ta tituleeris Bogle’i inimeseks, kes on ameeriklastele kõige rohkem rikkust toonud.
Aga ükski edulugu ei ole ilma kriitikuteta.
Mida hajutamine ei ravi
„Kriisis kukuvad kõik aktsiad koos”
Madala kuluga indeksfondis kogudes on paljud meist saanud pangast kõnesid, kus müügiinimene hoiatab turu kukkumise eest. Kui lipsuga fondijuhi kuvand, kes õigel ajal gaasi annab või käsipidurit tõmbab, ei ole enam piisavalt veenev, tulevad mängu „alternatiivid”. Üks lubab vara investeerida kulda, teine börsil noteerimata ettevõtetesse või metsamaasse, kolmas hoida reservis.
Selle aluseks on hirm, et kriisi saabudes langevad kõik aktsiad nagu üks mees ja nii ei ole erinevate börsiaktsiate vahel hajutamisest kasu. Ja kus on hirm, seal pakub finantstööstus alati ka lahenduse, mis… no mis teha, on natuke kallim.
Ei ravi: kogu turu langus
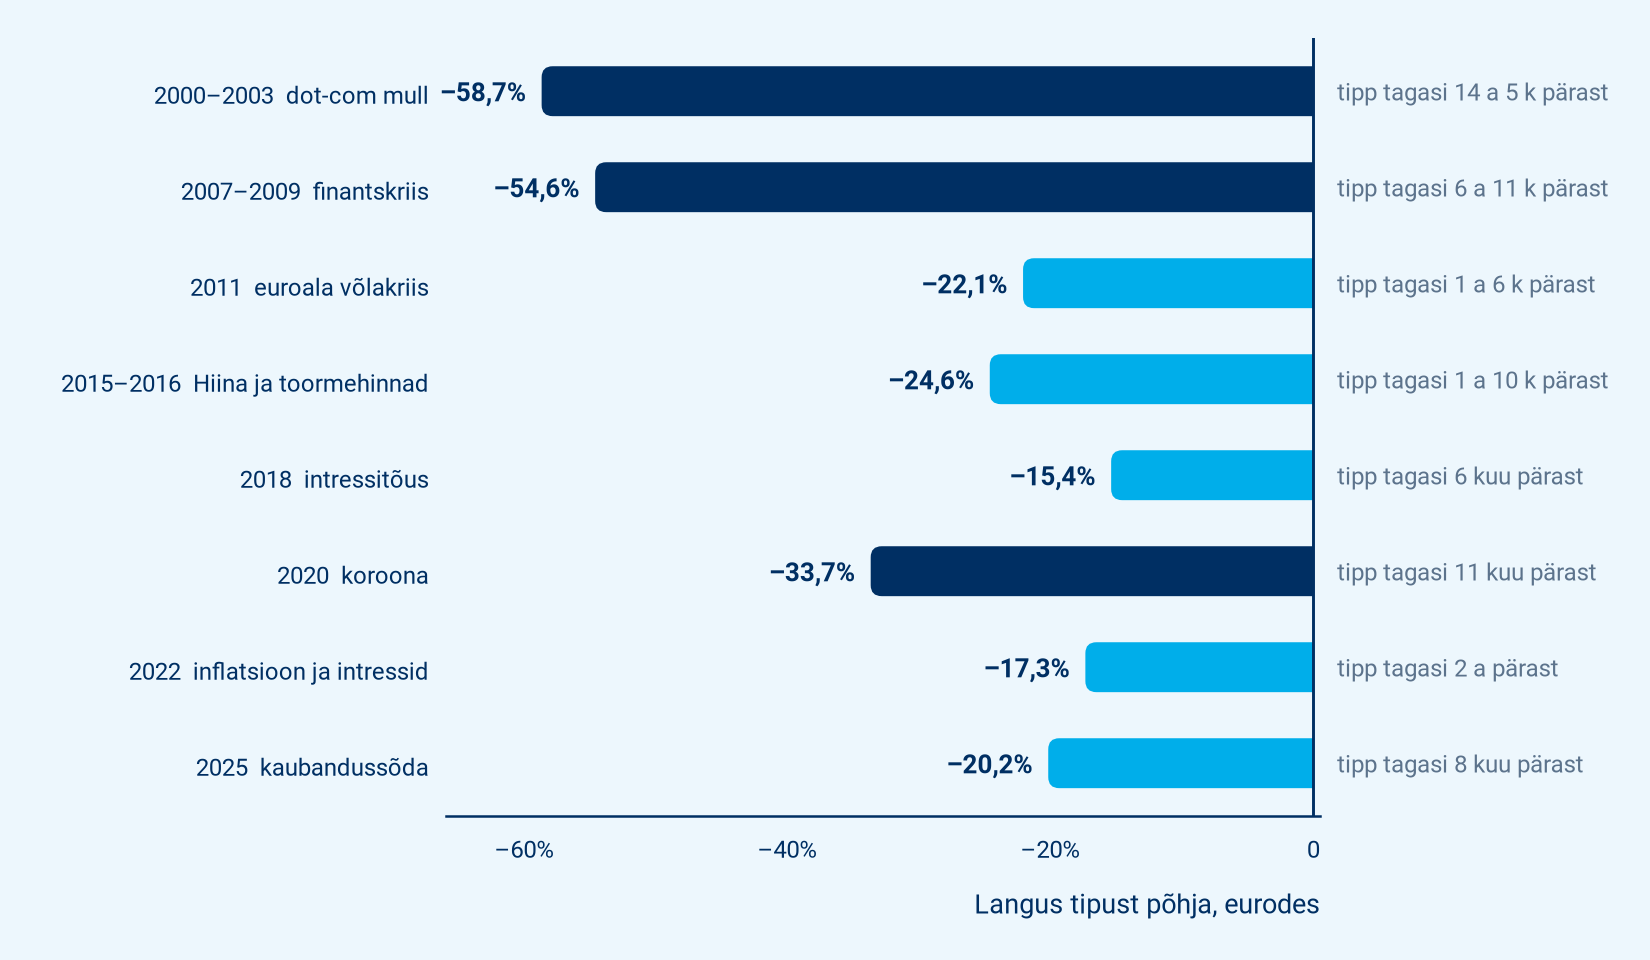
Tõepoolest, hajutamine ükskõik kui paljude globaalsete börsiaktsiate vahel ei kaitse kogujat globaalse turulanguse vastu. Seda nimetatakse süsteemseks riskiks. Seda riski ei saa hajutada, seda saab ainult üle elada. Viimase 25 aasta jooksul on maailma aktsiaturg kukkunud kahel korral üle poole: 2000–2003 ligi 59% ja 2007–2009 ligi 55%. (2)
Maailma aktsiaturu suuremad langused eurodes alates 1999 ja aeg, mis kulus vana tipu tagasi saamiseks. Andmed: MSCI ACWI hinnaindeks eurodes 04.01.1999–07.09.2026, dividende arvestamata, näidatud on langused üle 15%. Allikas: MSCI (Yahoo Finance’i kaudu), EKP.
Nagu iga valu puhul, on ka siin tunnetuslik mõju kombinatsioon maksimaalsest tugevusest ja kestusest. 2000. aasta tipp tuli eurodes tagasi alles 2015. aasta veebruaris, 14 aastat ja 5 kuud hiljem. Kui midagi on viimase 25 aasta jooksul juba kaks korda juhtunud, ei ole vist mõtet enam tõenäosusi arvutama hakata: on üsna kindel, et see juhtub ka tulevikus. Aga kuidas soovitada sõbrale koguda oma tuleviku vara fondis, mis varem või hiljem 50% kukub ja võib tipu tagasi saamiseks kümmekond aastat vajada?
Võib-olla vaatavad finantsakadeemikud hoopis teist riski kui päris inimesed.
Kõikumine ei ole alati risk
Mis on ühist finantsakadeemikutel ja pankade pensionifondide müügiinimestel? Nad mõlemad võrdsustavad sinu riski fondi osaku hinna kõikumisega.
Benjamin Grahamil, Warren Buffetti õpetajal, on näide tujukast kaasosanikust sinu firmas, kelle nimi on Mr. Market. (3) Iga päev koputab Mr. Market sinu uksele ja hõikab hinna, millega ta tahab sinu osa ärist ära osta või millega enda oma sulle müüa. Kuna tema meeleolu kõigub vastavalt tuulele, siis kord eeldab ta maailmalõppu ja on valmis oma osalusest võileivahinnaga loobuma, kord on ülioptimistlik ja pakub osaluse eest üle mõistuse kõrget hinda. Sina ei pea temaga kaupa tegema, vaid võid lihtsalt oma äri edasi ajada. Turuhind on võimalus, mitte kohustus.
Võib isegi vastupidi öelda: kõikumine on tootluse eeldus.
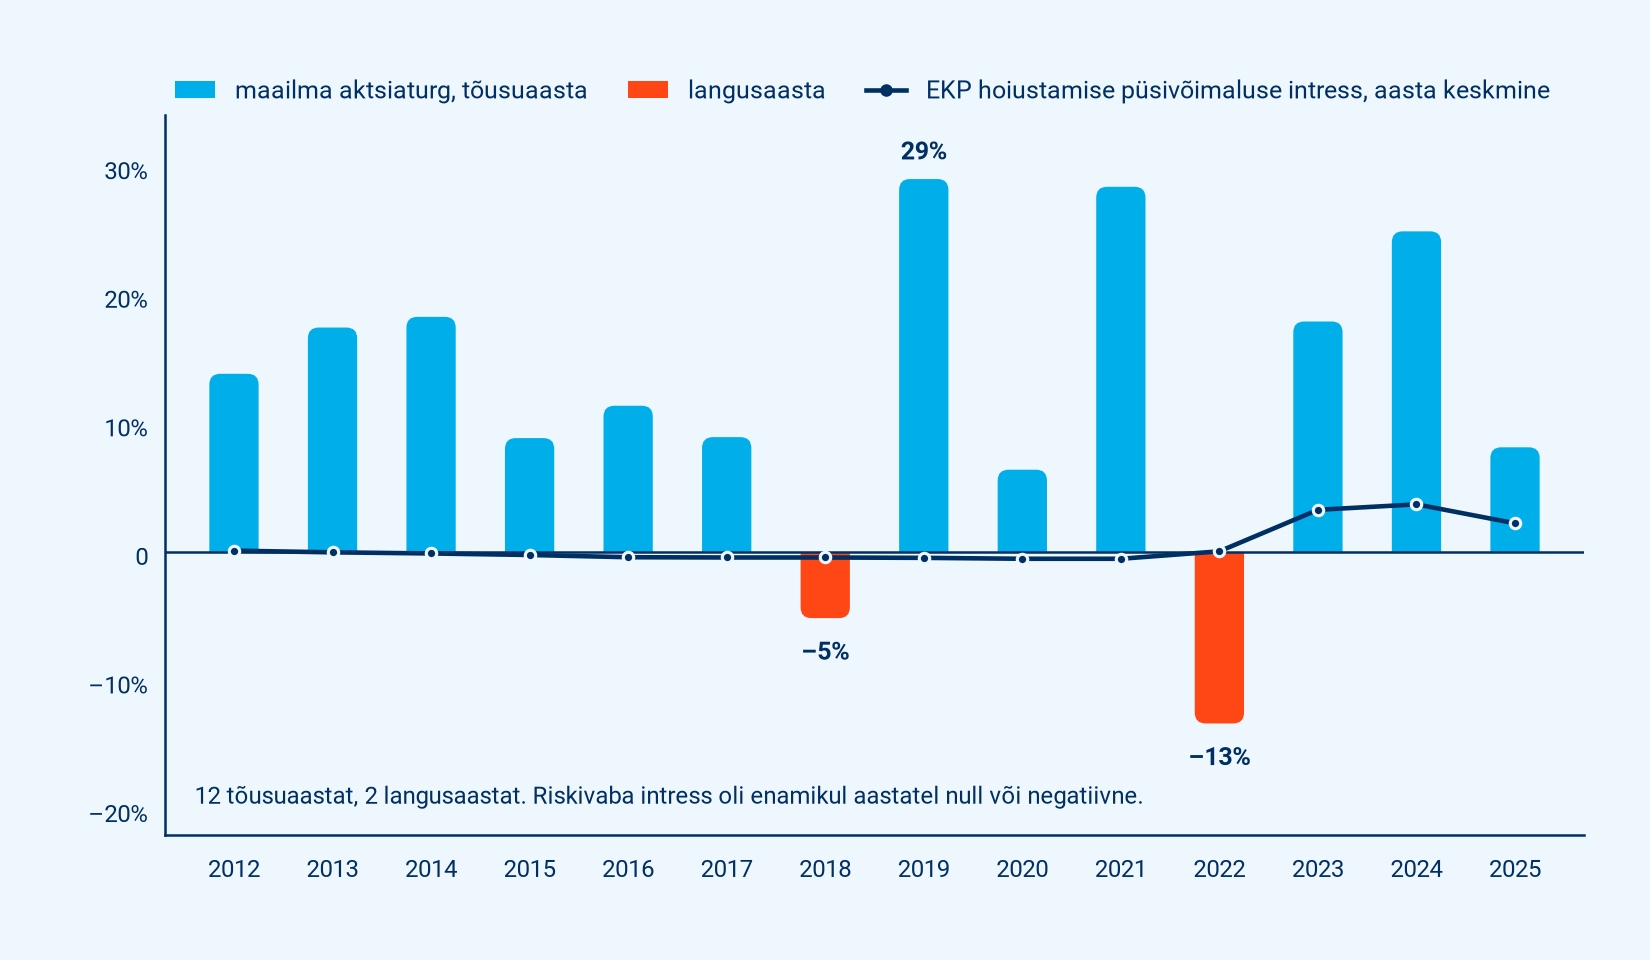
Aktsiate riskipreemia ehk lisatootlus, mida aktsiad hoiuse ees pakuvad, on olemas ainult selleks, et hüvitada meile paanika talumine. Kui aktsiad ei kõiguks, hinnataks neid nagu võlakirju ja nende tootlus oleks väga madal.
Maailma aktsiaturu aastatootlus eurodes 2012–2025. Andmed: MSCI ACWI netotootlus USA dollarites (faktileht 31.07.2026), eurodesse teisendatud EKP aastalõpu kursiga; EKP hoiustamise püsivõimaluse intress. Allikas: MSCI, EKP. Mineviku tootlus ei taga tuleviku tootlust. Indeksi tootlus on enne fonditasusid. (4)
Kõikumise puudumine ei tähenda, et riski on vähem
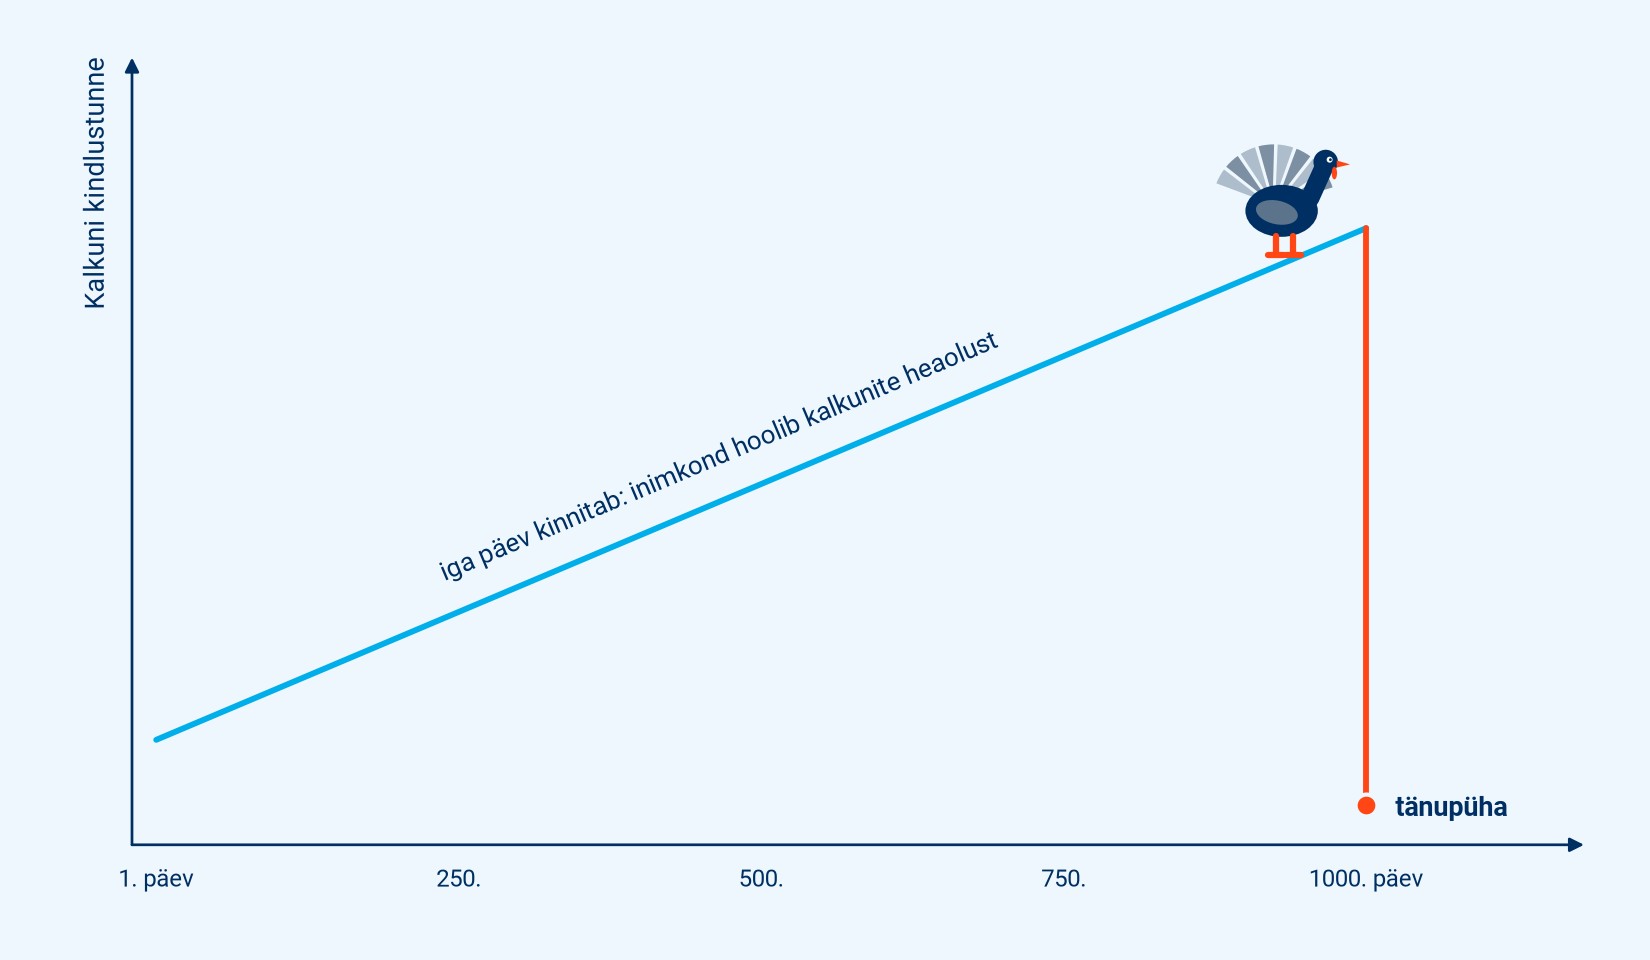
Populaarsete raamatute autor Nassim Taleb on illustreerinud kõikumise puudumise ja enesekindluse kasvu vahelist seost tänupühade kalkuniga. Farmer toidab kalkunit ligi kolm aastat ning mida päev edasi, seda suurema kindlusega kinnitab kalkuni statistikaosakond, et inimkond hoolib kalkunite heaolust. Kuni saabuvad tänupühad. (5)
Sile joon ei tähenda, et riski ei ole, vaid et see ei ole veel avaldunud. Illustratiivne, skemaatiline joonis Talebi „The Black Swan” (2007) järgi.
Riski näiline maandamine varadega, millega turul ei kaubelda, ei muuda nende tegelikku riski. Börsiväliste (ingl private equity) ja teiste alternatiivfondide (sh kinnisvara-, metsamaa- ja infrastruktuurifondide) laia leviku taga kahtlustavad terasemad analüütikud soovi kõikumisi siluda. AQR-i asutaja Cliff Asness on sellele nime andnud: volatility laundering ehk kõikumise (raha-)pesu. (6) Kuna börsiväliseid varasid ei hinnata iga päev turuhinnaga, näib nende tootlus siledam kui see tegelikult on, ja nii pakub finantstööstus müügivõimaluse puudumist ehk ebalikviidsust hoopis eelisena, mitte puudusena.
Kõikumine on tugevatele
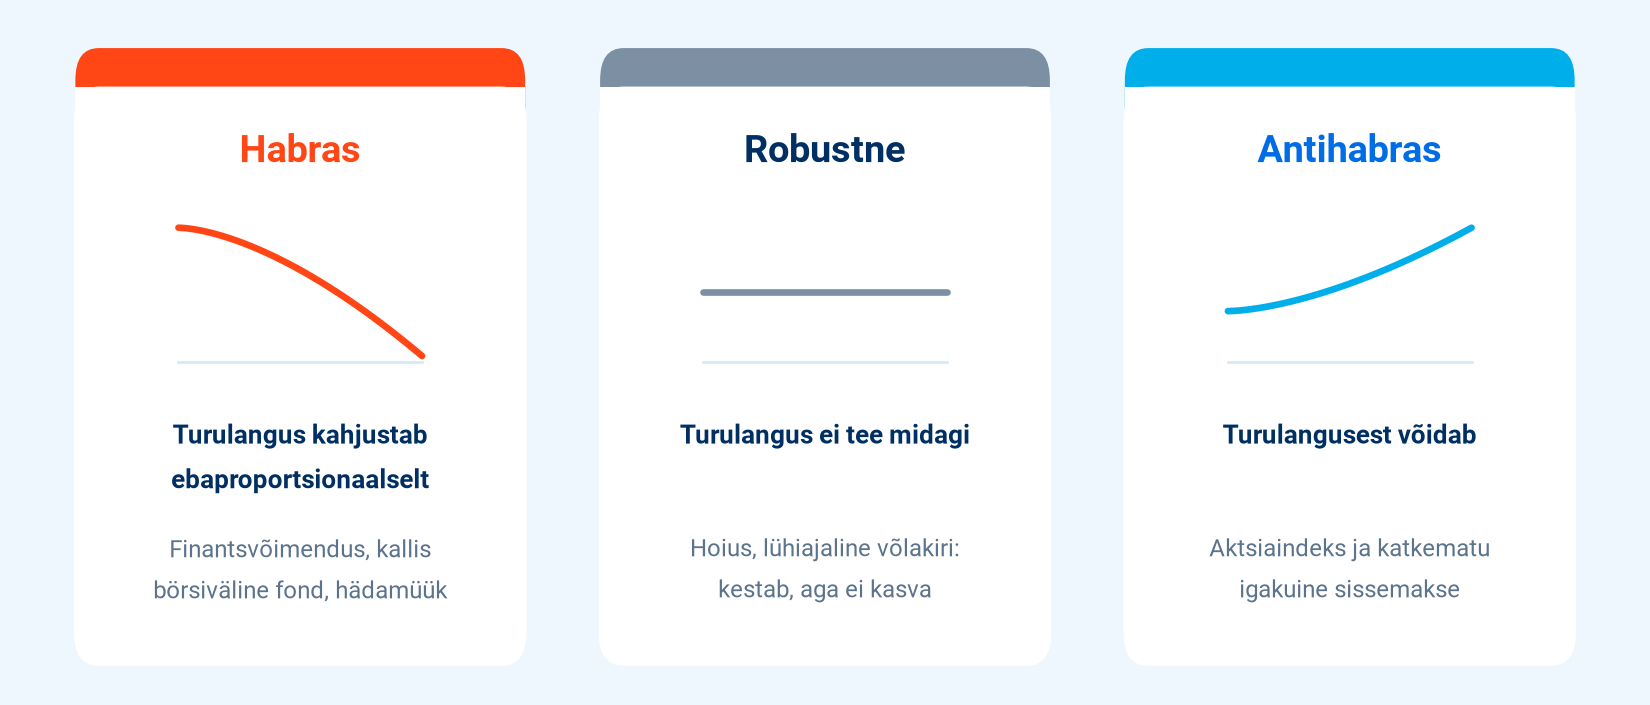
Taleb liigitab oma raamatus „Antifragile” investorid kolme kategooriasse. (7) Tema ideaal ei ole robustne ehk vastupidav, kes kõikumistes kindlaks jääb, vaid antihabras, kes kõikumiste tõttu võidab.
Habras kannatab turulanguse all, robustne talub seda, antihabras võidab sellest. Joonis on tehtud Talebi „Antifragile” (2012) järgi.
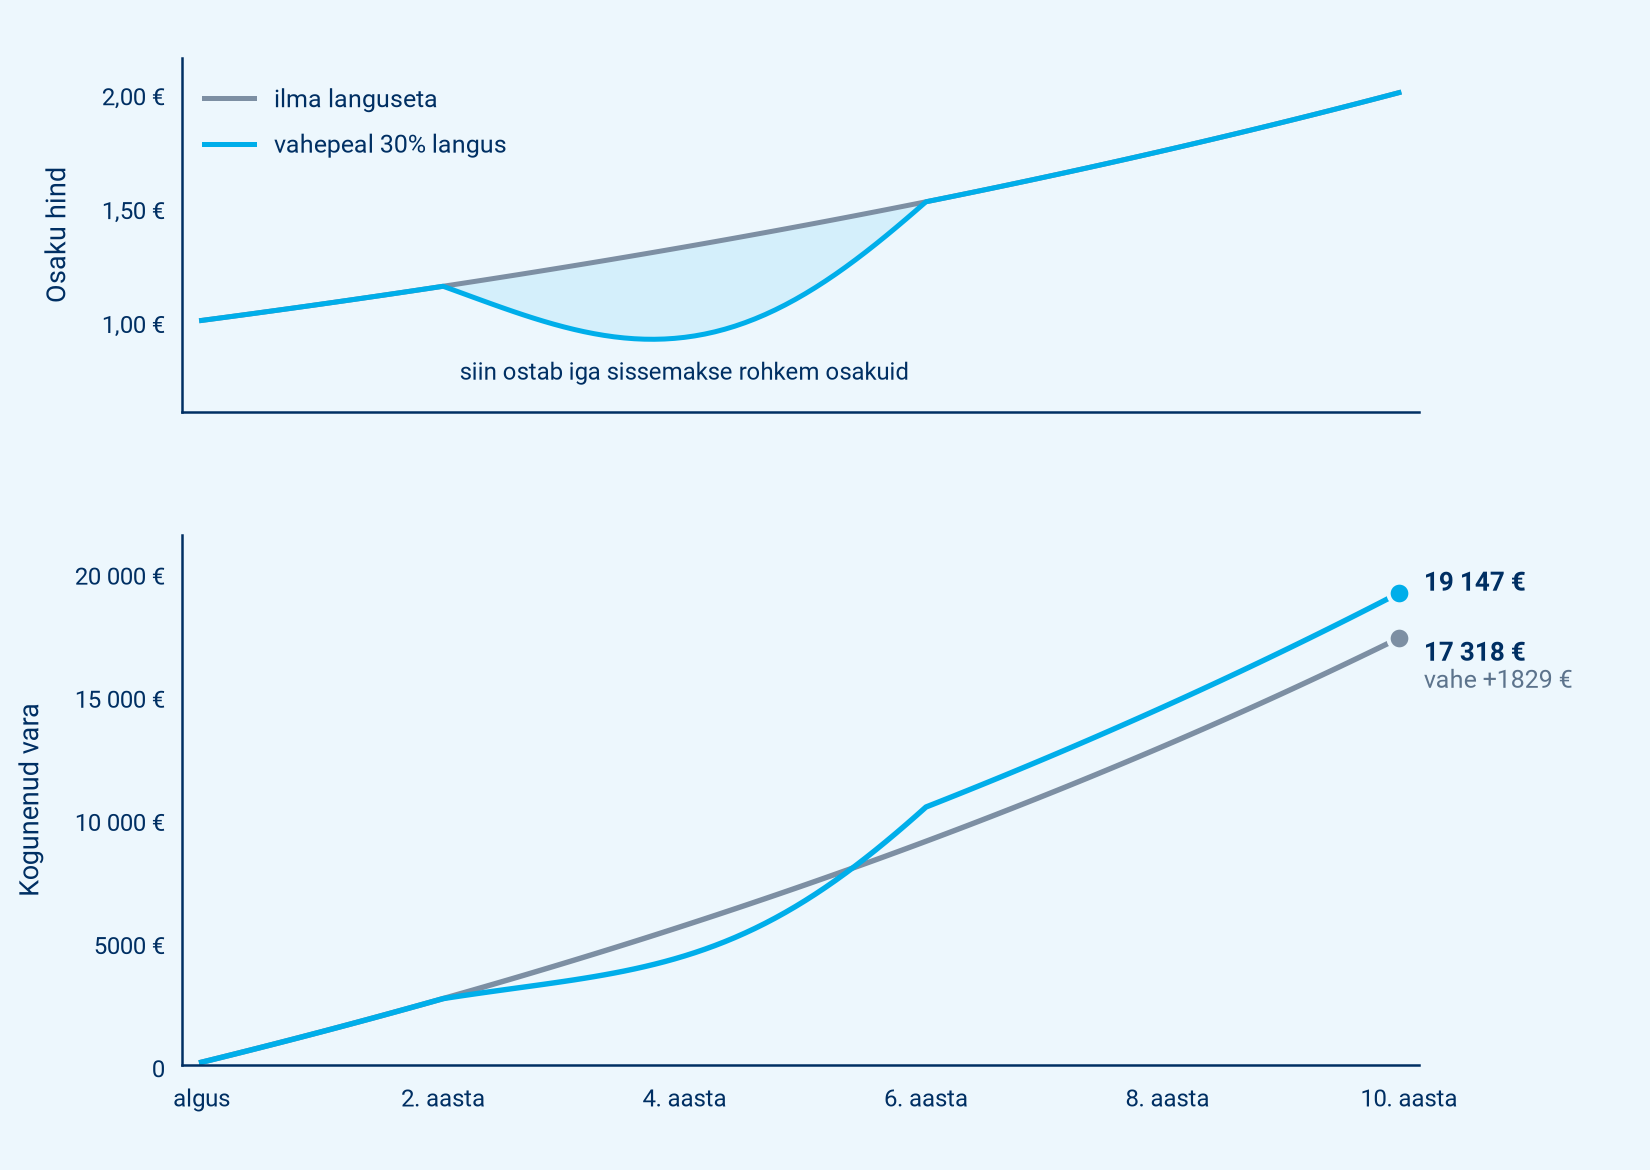
Pikaajalisel kogujal ei ole vaja Warren Buffetti kombel suurt rahapuhvrit selleks, et langustest kasu saada. Meil on parem relv: igakuised ostud. Katkematu igakuine sissemakse palgast toimib täpselt nagu Buffetti rahakuhi: see on ostujõud, mis rakendub siis, kui hinnad on madalad.
Näide: 100 € kuus kümme aastat, kokku 12 000 €. Kahe näidiskoguja tee sama algus- ja lõpphinnaga, aga üks pidi vahepeal taluma 30% turulangust. Languse läbinud tee lõpeb suurema varaga, sest languskuudel sai ta sama raha eest rohkem osakuid. Illustratiivne näide: osaku hind kasvab mõlemal teel 1,00-lt 2,00-le, erinevus tuleneb ainult ostuhindadest.
Vaata korraks uuesti ülalolevat languste ja taastumisaegade joonist. Need 14 aastat, mil aktsiaturg ei olnud veel tagasi jõudnud oma 2000. aasta tippu, olid tipus ühekordse ostu teinud inimesele valus aeg. Igakuisele ostjale olid need 14 aastat soodsaid oste, tänu millele oli tal rohkem soodsa hinnaga ostetud osakuid.
Muidugi on turul ka perioode, kus eufooriline Mr. Market usub, et puud kasvavad taevani, ja sel ajal ostame oma igakuiste säästude eest üsna hullumeelse hinnaga osakuid. Need perioodid vähendavad eelist, mida turulangustest saime. Sellepärast ühtlustub igakuise koguja tootlus pika aja peale turu keskmise tootluse suunas, olenemata sellest, kas alustati ülekuumenenud või põhjas turul. Milline see keskmine järgmistel aastakümnetel on, ei tea keegi ette.
See ajaline hajutamine kaitseb kogujat kõikumiste eest ka siis, kui on aeg pensionifondi kogutud vara kasutusele võtta. Enamik meist ju ei plaani kogu elu kogutud vara ühekorraga laiaks lüüa, vaid kasutada sissetulekuna siis, kui palgatööd enam ei taha või ei saa teha. Seepärast hoiab näiteks Rootsi riiklik vaikimisi pensionifond AP7 Såfa ka 65-aastase koguja varast suurema osa aktsiafondis: aktsiafondi osakaal hakkab vähenema alles 56. eluaastast, 3 kuni 4 protsendipunkti aastas, ja jõuab 75. eluaastaks ühe kolmandikuni. (9) Ka meie arvame, et kui kogutud raha ei ole lähiaastatel korraga vaja, on mõistlik hoida pikaajalist vara aktsiafondis ka pärast 65. eluaastat. Mis sobib just sulle, sõltub sinu vajadustest ja plaanidest. Loe lähemalt.
Mida hajutamine ravib
Ravib: ühe ettevõtte või sektori äririsk
Kogumise päris risk on äririsk: kui ettevõte, mille aktsiaid sa omad, läheb pankrotti või terve sektori äri läheb kolinal allamäge, kaotavad investorid jäädavalt raha. Just seda riski aitab lai hajutamine ettevõtete, sektorite ja riikide vahel vähendada. Kui üks ettevõte läheb pankrotti, saavad teised tema arvelt oma äri kasvatada. Mõnikord vähendab tehnoloogia muutus terve sektori väärtust jäädavalt ja kannab selle teistesse üle, nii nagu viimastel aastatel kipub väärtus tarkvarateenuste ehk SaaS-ettevõtetelt tehisintellekti omadele kolima.
Suurettevõtted, mille aktsionärid kaotasid 21. sajandil sisuliselt kõik (10):
Tähelepanelik vaatleja küsib nüüd muidugi, kas mitte maailmaturu indeks ei ole tänaseks nii kontsentreerunud kümnekonna „USA tehnoloogiaettevõtte” aktsiatesse, et ei paku enam nii laia äririski hajutamist kui varem? (8) Ajaloos on olnud perioode, kus turuportfell on jaotunud riikide ja ettevõtete vahel ühtlasemalt, ja perioode, kus kontsentratsioon on olnud suurem.
Ka täna ei paistaks suurima turukapitalisatsiooniga ettevõtte pankrot indeksfondi investorile turu muude kõikumiste vahel silma. Nii nagu raudteesektor 20. sajandi alguses ei kadunud ühe päevaga, vaid asendus aastakümnete jooksul tööstuse, telekomi ja teiste kiiremini kasvavate sektorite aktsiatega, asenduvad ka tänased hiiud ühel päeval teistega. (11) Seda muidugi eeldusel, et sinu portfellis on need uued ettevõtted juba olemas, isegi kui täna on nende osakaal napp 0,1%, nagu Nvidia aktsiatel siis, kui need 2001. aasta lõpus S&P 500 indeksisse lisati. (12)
Ravib: hajutamine teeb aktsiaportfelli talutavaks
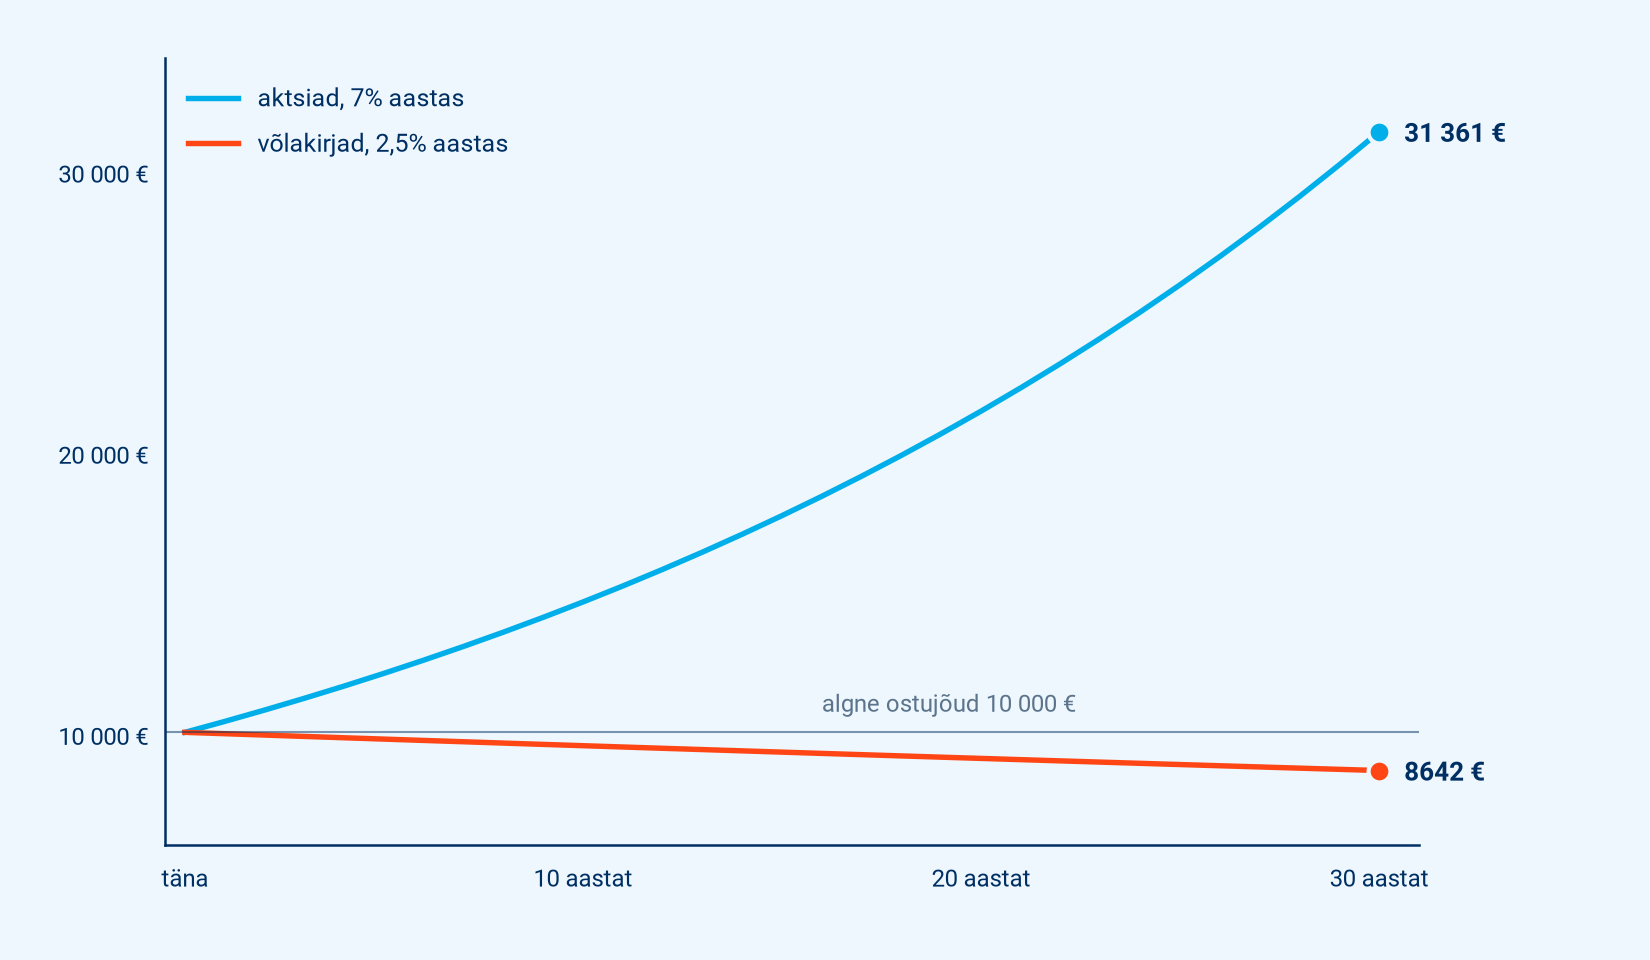
Võlakirjad ja hoiused vähendavad lühiajalist kõikumist, aga suurendavad riski, et 30 aasta jooksul ei jõuta inflatsioonile järele. Inflatsiooni vastu ei kaitse hajutamine ise, vaid aktsiate kõrgem oodatav tootlus. Hajutamise teene on see, et ta teeb võimalikuks hoida kogu pikaajaline vara aktsiates, ilma et ühe ettevõtte või sektori pankrot su plaani rikuks. Laialt hajutatud aktsiaportfell on ajalooliselt pikal perioodil inflatsiooni võitnud. Garantiid see tulevikuks ei anna, aga võimaluse säilitada ja kasvatada vara ostujõudu annab küll.
Kui inflatsioon on 3% aastas, kaotab 2,5% tootlusega võlakiri 30 aastaga ligi 14% ostujõust ka siis, kui number kontol kordagi ei kõigu. 7% tootlusega aktsiaportfell enam kui kolmekordistab ostujõu. Illustratiivne joonis. Eeldused: inflatsioon 3%, aktsiad 7%, võlakirjad 2,5% aastas, tasud arvestamata. See ei ole ennustus ega tootlusprognoos.
Mida sellega peale hakata
Hajutamine ei ole ravim kõige vastu, aga ta ravib just seda, mis pikaajalist kogujat päriselt ohustab.
Ühe ettevõtte või sektori pankrot. Ravib. Lai indeksfond omab tuhandeid ettevõtteid ja ühe kadumine ei riku plaani.
Kogu turu langus. Ei ravi. Aitab aeg ja katkematu igakuine sissemakse.
Osaku hinna kõikumine. Ei ravi ja ei peagi. Kõikumine on tootluse hind, ära vaata seda iga päev.
Inflatsioon. Ravib kaudselt. Inflatsiooni ei võida kaitse, vaid rünnak: aktsiate oodatav tootlus. Hajutamine teeb aktsiaportfelli talutavaks.
Sile joon börsivälises fondis. Ei ravi, see peidab riski. Küsi, millal ja mis hinnaga saad müüa.
Kui kogud igakuise sissemaksega ja ei plaani kogu raha ühekorraga lähiaastatel välja võtta, on sinu jaoks kõige olulisem hoida kulud madalal ja sissemaksed katkematuna. Turulangus tuleb kindlasti. Küsimus on, kas sa sel hetkel jätkad.
Ja kui pangast järgmine kord helistatakse ja kriisi eest hoiatatakse, küsi ühte: mille eest see kallim toode mind täpselt kaitseb? Kui vastus on „kõikumise eest”, siis pakutakse sulle kaitset, mida sul päriselt vaja ei ole.
(1) Markowitz, H. „Portfolio Selection”. The Journal of Finance, 1952.
(2) MSCI ACWI hinnaindeks (USD), päevased sulgemisväärtused 04.01.1999–07.09.2026, Yahoo Finance’i kaudu; eurodesse teisendatud EKP EUR-USD viitekursiga. Hinnaindeks ei sisalda dividende.
(3) Graham, B. „The Intelligent Investor” (1949), 8. peatükk.
(4) MSCI ACWI Index (USD) faktileht, 31.07.2026, msci.com: aastatootlused 2012–2025 (net USD), eurodesse teisendatud EKP aastalõpu viitekursiga. Riskivaba tootlus: EKP hoiustamise püsivõimaluse intress, aasta keskmine.
(8) MSCI ACWI Index (USD) faktileht, 31.07.2026, msci.com: kümme suurimat ettevõtet moodustasid indeksist 24,2%, neist seitse on USA tehnoloogiaettevõtted; USA osakaal 63,6%.
(9) AP7, „AP7 Såfa”, ap7.se, vaadatud 08.09.2026: kuni 55. eluaastani 100% aktsiafondis, 56. kuni 75. eluaastani liigub igal aastal 3 kuni 4% võlakirjafondi, 75. eluaastal 1/3 aktsiafond ja 2/3 võlakirjafond.
(10) Ettevõtete pankroti- ja likvideerimismenetluste avalikud dokumendid: Enron (2001) ja WorldCom (2002) USA pankrotikohtus, Lehman Brothers (2008), Nortel Networks (2009), Eastman Kodak (2012), Wirecard (Müncheni esimese astme kohus, 2020), China Evergrande (Hongkongi kõrgem kohus, 29.01.2024).
(11) Dimson, E., Marsh, P., Staunton, M. UBS Global Investment Returns Yearbook 2026, kokkuvõte: raudteed moodustasid 1900. aastal 63% USA aktsiaturust, täna alla 1%; ligi 80% 1900. aasta USA börsiettevõtete väärtusest oli sektorites, mis on täna väikesed või kadunud.
(12) Nvidia lisati S&P 500 indeksisse 30.11.2001 Enroni asemele (The Register, 30.11.2001). Turuväärtus 31.12.2001 ligikaudu 10,4 miljardit dollarit (StatMuse), S&P 500 koguväärtus samal ajal ligikaudu 10,46 triljonit dollarit (finhacker.cz), osakaal seega ligikaudu 0,1%.
Miks John C. Bogle meie pankade fondijuhtide jutu peale muigaks?
Õigustades pensionifondide viletsust, on pangad meile aastaid rääkinud, et riik on raha paigutamist liiga karmilt piiranud. Miljoneid inimesi jõukaks teinud Bogle tõestas, et tulu toovad just rangemad investeerimispiirangud.
50 aastat tagasi, 31. augustil 1976 asutas Bogle investeerimisfondi, mis erineski teistest just jäikade reeglite poolest. Fondijuhi otsustada ei jäänud praktiliselt midagi. Tema ülesanne oli lihtsalt osta USA viiesaja suurima ettevõtte aktsiaid. Regulaarselt ja täpselt sellises proportsioonis nagu kirja pandud nimekiri ehk indeks ette seadis. Ei mingit kavalust ega ennustamist.
Maailma esimene tavainvestoritele mõeldud indeksfond Vanguard 500 on tänaseks üks maailma suurimaid ja tootluse poolest edukamaid investeerimisfonde. Selles on ligi 1,7 triljonit dollarit. Kes pani 1976. aastal fondi 10 000 dollarit, sellel oli 2026. aasta kevadeks ligi 2 miljonit: keskmiselt 11,4% aastas, ilma et keegi oleks pidanud midagi ennustama.
Vanguardis kogudes oleksime ligi viie miljardi võrra rikkamad
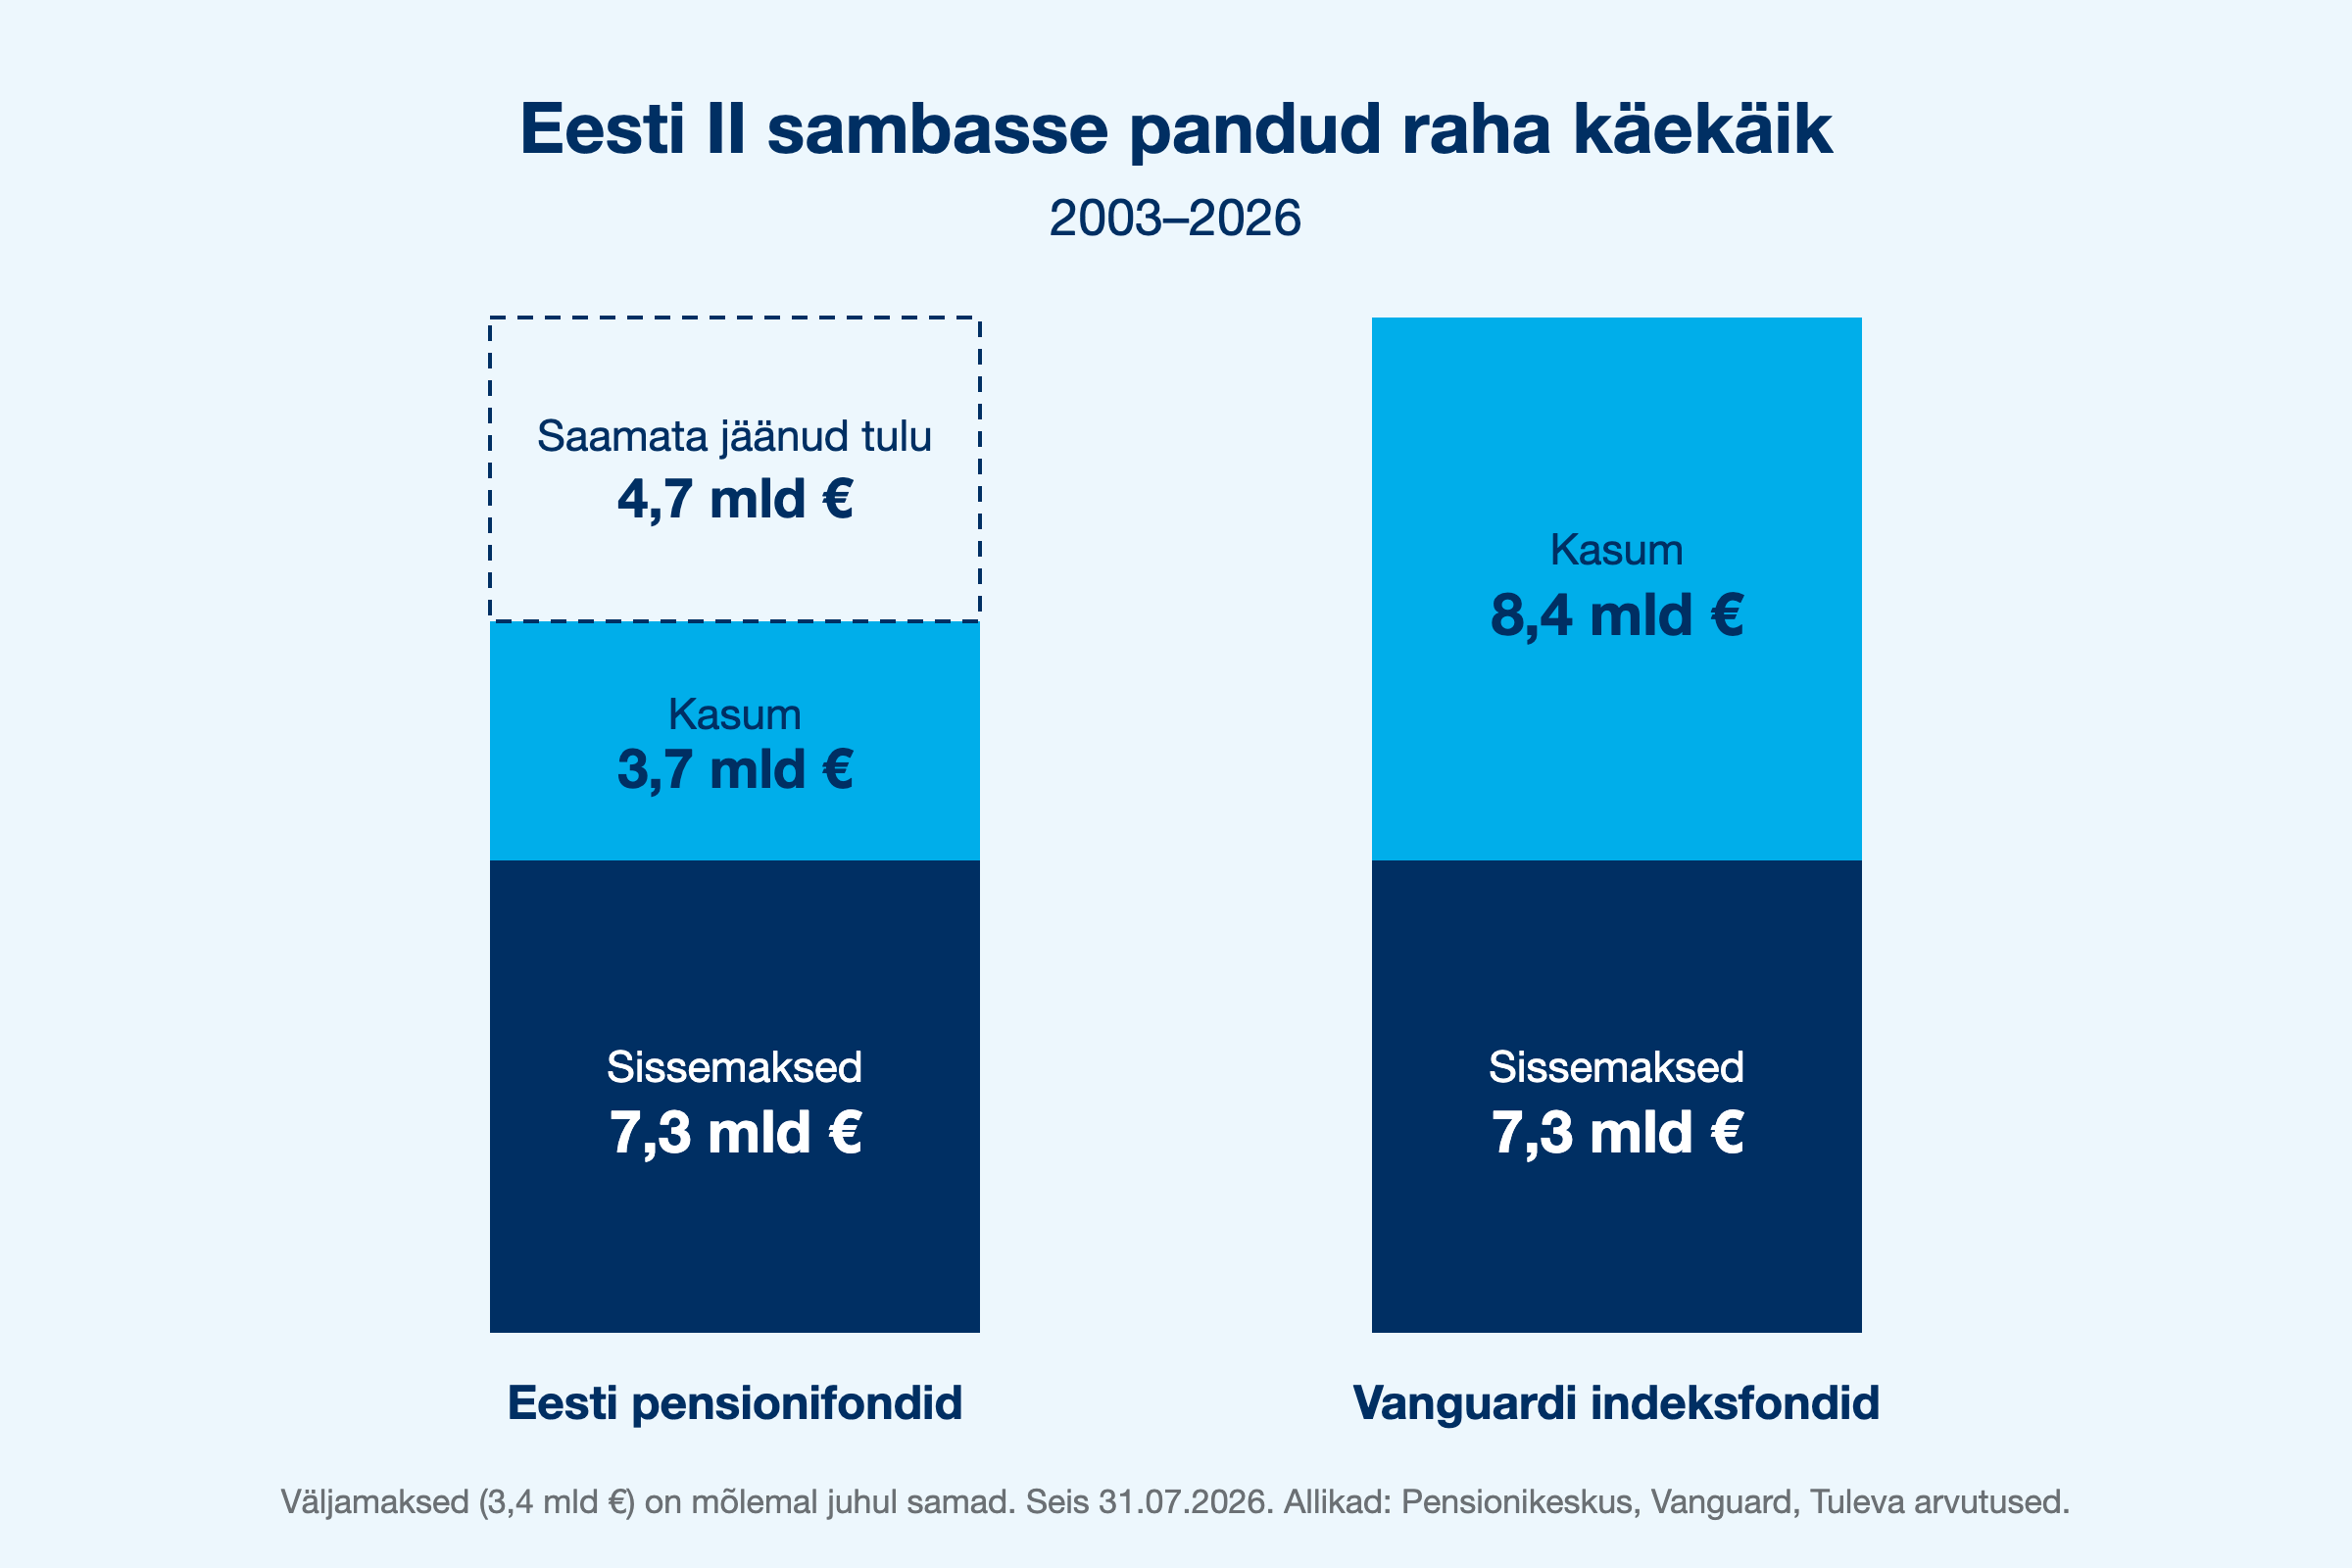
Kui meie, Eesti inimesed, oleksime saanud algusest peale panna oma II samba vara Vanguardi indeksfondidesse, oleksime täna ligi 4,7 miljardi euro võrra rikkamad. Iga praeguse II samba koguja kohta teeb see keskmiselt üle 9000 euro.
Ligi 24 aastaga, 2002. aasta lõpust 2026. aasta juulini, oleme II sambasse maksnud kokku 7,3 miljardit eurot. Fondidest on selle ajaga välja läinud 3,4 miljardit: suurem osa sellest on 2021. aasta reformi järel välja võetud raha, lisaks pensioniväljamaksed ja pensioni investeerimiskontole viidud vara. Fondides on täna 7,7 miljardit. Eesti pensionifondid on meile seega teeninud 3,7 miljardit eurot kasumit. Samad sisse- ja väljamaksed Vanguardi indeksfondides oleksid teeninud 8,4 miljardit ehk üle kahe korra rohkem. (1)
Sama asja saab öelda ka nii: Eesti pensionifondidesse pandud raha on kasvanud keskmiselt 5,4% aastas. Vanguardi indeksfondides oleks see kasvanud 9,1% aastas.
Vähem piiranguid pole tegelikult paremat tootlust andnud
Nõrgas tulemuses on süüdi seadusega määratud karmid investeerimispiirangud, rääkisid pankade fondijuhid aastaid. Bogle muigaks selle jutu peale. Oma raamatus näitab ta andmetele toetudes, mida Vanguardi fondid ka praktikas tõestanud on: just ranged reeglid annavad eeldused selleks, et investorite vara jõudsalt kasvaks.
2019. aastal kadus seadusest piirang, mis lubas pensionifondil paigutada aktsiatesse kuni kolmveerandi varast. Pangad said vabaduse, mille puudumises nad olid kehva tootlust süüdistanud. Mis juhtus? 2019. aasta algusest 2026. aasta juulini on Eesti II samba fondide keskmine tootlus (EPI indeks) olnud 7,9% aastas. Vanguardi indeksfondidest kokku pandud portfell, kus on 75% aktsiaid ja 25% võlakirju, andis samal ajal 11,1% aastas. Ainult aktsiatesse investeeriv indeksfond 14,9%. (2)
Aga tuleme korraks tagasi pankade muude fondide juurde. Pankade tavalisi investeerimisfonde pensionifondide reeglid kunagi piiranud ei ole. Kas need on klientidele rohkem edu toonud? Ei ole. Kui ma 2019. aastal seda artiklit esimest korda kirjutasin, olid pankade väga vabadel alustel juhitud aktsiafondid teeninud investoritele keskmiselt 2% aastas. Vanguardi indeksfondis oleks sama raha samal ajal kasvanud kolm korda kiiremini. Rea fonde on pangad tänaseks üldse müügilt koristanud. Tavaliselt lõpetavad kiiresti tegevuse ikka viletsate tulemustega fondid.
Kõigi nende investeerimisfondide juhid ostavad ja müüvad nagu süda lustib. Nad võtavad sellist valitsemistasu nagu õigeks peavad. Riik pole tegevust piiranud. Ometi on tagajärg, et piiranguteta tegutsevad investeerimisfondid ei kannata võrdlust isegi pankade II samba fondidega.
Miks suurem vabadus tootlust ei paranda?
Bogle selgitab, miks piirangud töötavad.
Esiteks, rangete reeglitega fondi on märksa odavam juhtida – pole vaja raisata aega ja raha ennustamatu ennustamisele. Ka ei pea hea tootlusega fondi valitseja palkama müügimeeste armeed seda inimestele kavalusega pähe määrima. Kuludel on aga ühene seos fondi pikaajalise tootlusega: mida madalamad tasud, seda kõrgem tootlus.
Teiseks, reeglid kaitsevad inimlike vigade eest. Enamik investoreid saab vabalt valides kehvema tulemuse kui turu keskmist jäljendav indeksfond. See ei puuduta ainult tavainimesi: pika aja jooksul jääb turu keskmisele alla umbes 90% professionaalsetest fondijuhtidest. See on puhas matemaatika. Enese võimete ülehindamine ja keskendumine lühiajalistele tulemustele on probleemid, mis kipuvad iseloomustama just finantssektori töötajaid.
Mida saad sina sellest tulevikuks raha kogudes õppida?
Kui sa kogud oma tuleviku jaoks raha, eelista madala tasuga indeksfondi. Tuleva pensionifond sündis Vanguardi eeskujul 2017. aastal. Tuleva eeskujul tõid indeksfondid tootevalikusse ka pangad. Kui alguses tuli neid veel „leti alt” küsida, siis täna kogub II sambas indeksfondides juba ligi 200 000 inimest ehk 40% kogujatest ja indeksfondides on 2,7 miljardit eurot ehk 35% II samba varast. III sambas on indeksfondides juba 60% varast. (3)
Aga ligi 300 000 inimest maksab II sambas ikka veel kõrgeid tasusid. Kui sina oled üks neist, on indeksfondi sünnipäev hea päev see ära muuta: fondi vahetamine võtab mõne minuti.
Bogle näitas, et ainus viis, kuidas sa saad omale tagada õiglase osa aktsiaturgude pikaajalisest tootlusest, on investeerida järjekindlalt indeksfondi.
Kas igasugu investeerimisklubid ja -õpikud on siis ajaraisk? Kindlasti mitte. Valides aktsiaid ja püüdes turutrende ennetada, õpid tundma börsiettevõtteid ja finantsmaailma laiemalt. Sellest võib saada põnev hobi. Ise kaubeldes koged kindlasti aeg-ajalt peadpööritavat edu. Teinekord saad mõne rohkem või vähem põrmustava pettumuse osaliseks. 10, 20, 30 aasta lõikes on tõenäoline, et sinu portfelli tootlus jääb siiski indeksfondi tootlusele alla. Pole hullu – hobile tulebki tavaliselt peale maksta!
Pea lihtsalt meeles kahte asja:
Ära pane hobi alla kogu raha, millest kavatsed tulevikus elada. Bogle soovitab kauplemisportfelli paigutada mitte rohkem kui 5–10% varast. Ülejäänu mingu ikka indeksfondi.
Teiseks, ära maksa kinni võõraste inimeste hobi. Teisisõnu: ära maksa kõrget vahendustasu selle eest, et lipsustatud fondijuht sinu varaga panuseid teeks. Ka tema, nagu sinagi, on tõenäoliselt enamuse seas, kellel ei õnnestu rangete piirangutega indeksfondi võita. Ise pusides vähemalt õpid midagi maailma kohta.
Artikkel ilmus esimest korda 2019. aastal, muu hulgas lühendatud kujul Äripäevas. Äripäeva Kirjastus tõlkis muide Tuleva toetusel eesti keelde minu arvates maailma parima investeerimisõpiku: Bogle’i „Aruka investori taskuraamat“. Kui sa tahad oma tuleviku jaoks vähehaaval targalt raha koguda, polegi rohkem tarvis: piisab selle väikese raamatu sisu hoolega läbi töötamisest. Hea viis indeksfondi juubelit tähistada.
(1) Arvutus: võtsin Pensionikeskuse andmetest II samba fondide mahu iga kuu lõpus alates 2002. aasta juulist, fondidesse laekunud sissemaksed kuude kaupa ja Eesti pensionifondide üldindeksi EPI-II tootluse. Nende põhjal tuletasin iga kuu fondidest välja läinud raha. Samad sisse- ja väljamaksed paigutasin Vanguardi kahte Euroopas pakutavasse fondi, Vanguard Global Stock Index Fund ja Vanguard Euro Government Bond Index Fund, aastatel 2003–2009 suhtes 50/50 ja alates 2010. aastast 75/25, et jäljendada Eesti pensionifondidele toona kehtinud aktsiate osakaalu piirangut. Pärast piirangu kadumist 2019. aastal jätsin võrdluse konservatiivsuse huvides 75/25 suhte alles: kui alates 2020. aastast investeerida Vanguardis ainult aktsiatesse, oleks vahe 4,7 miljardi asemel 7,5 miljardit. Väljamaksed on mõlemas variandis samad eurodes. Kui eeldada, et 2021. aastal lahkujad oleksid Vanguardi variandis võtnud välja proportsionaalselt suurema summa, oleks vahe 3,9 miljardit. Fondide tootlused on Vanguardi andmetel, seis 31.07.2026.
(2) EPI-II on Pensionikeskuse arvutatav kõigi II samba fondide mahuga kaalutud keskmise tootluse indeks. Vanguardi fondid samad mis märkuses 1.
(3) Pensionikeskuse andmed 31.07.2026 (sama seis, mida kasutab arvutus märkuses 1). III samba osakaal 2025. aasta lõpu seisuga.
NB! See artikkel ilmus esimest korda 10.07.2019. Värskendasime seda uute andmete ja arvutustega 31.08.2026, indeksfondi 50. sünnipäeval.
Kuidas pensionifondi vara tõhusamalt hallata?
Muutsime oma II ja III samba fondide tingimusi selleks, et meie ühiste fondide haldust efektiivsemaks teha. Sinu kui koguja jaoks ei muutu midagi: strateegia ja tasud jäävad samaks. Kuigi avaldasime ka tingimuste muudatuste kooskõlastamise teate, oleks hea veidi tagasi vaadata, mida me aastatega investeerimises muutnud oleme. (1)
Eesmärk ei ole muutunud
Üks asi, mida me ei ole muutnud, on investeerimisstrateegia. Fondide algusest peale on meie eesmärgiks olnud maailmaturu keskmine tootlus ning tingimused sõnastavad selle ka väga otse: Fondi investeerimistegevuse eesmärgiks on saavutada maailma aktsiaturu keskmise pikaajalise tootlusega võimalikult sarnane tootlus. Selleks võrreldakse Fondi tootlust, MSCI ACWI (edaspidi: Võrdlusindeks) tootlusega.
Erineme sellega enamikust teistest Eesti pensionifondidest, mis seavad tingimustes eesmärgiks „fondi vara väärtuse pikaajalise kasvatamise” või midagi sarnast, aga ei täpsusta, millist tootlust võiks osakuomanik lugeda eesmärgipäraseks ja millal on selge, et fond eesmärgile alla on jäänud. (2)
Tuleva Maailma Aktsiate Pensionifondi osakuhinna muutus võrrelduna maailmaturu, Eesti pensionifondide indeksi (EPI) ja inflatsiooniga alates 2021. aastast. Osakuhind on liikunud koos maailmaturuga. Allikas: Pensionikeskus, MSCI. Mineviku tootlus ei taga sarnast tootlust tulevikus.
Oleme seni üsna hästi oma eesmärgi saavutamisega hakkama saanud. Oluline on meeles pidada, et maailmaturu keskmine tootlus ei pruugi järgmisel 5 või 10 aastal olla sama suur kui seni ega üldse positiivne. Maailmaturgude ajalugu näitab siiski, et pika aja jooksul on aktsiad pakkunud investoritele oluliselt paremat tootlust kui pangahoius või võlakirjad.
Eesmärgi saavutamise peamine viis püsib samuti endine, detailid muutuvad
Erinevalt teistest pensionifondidest sätestavad meie tingimused ka viisi, kuidas fond oma eesmärgi saavutab. Ka siin on meie põhimõte püsinud Tuleva fondide algusest muutumatuna, kuigi oleme tingimusi täpsustanud ja parandanud varemgi.
Esiteks, me saavutame maailmaturu tootlust nii, et paigutame fondi vara „investeerimisfondidesse, mille koosseis on võimalikult lähedane Võrdlusindeksi või selle allindeksite koosseisule,” nagu meie fondide tingimused seda sõnastavad. Seda põhimõtet me seni muutnud ei ole, kuigi ma olen kindel, et ühel päeval oleme mahult juba nii suureks kasvanud, et otstarbekamaks muutub ise otse aktsiaid osta. Aga sinna me veel jõuame.
Täpsustasime tingimustes nüüd seda, mida tähendab Võrdlusindeksile „võimalikult lähedane koosseis”. Kui varem võrdlesime iga portfelli kuuluva investeerimisfondi koosseisu eraldi võrdlusindeksile vastava indeksiga, siis nüüd teeme seda kogu fondi portfelli peale kokku. See on lihtsalt täpsem ja õigem kui varasem piirang. Ühtlasi kirjutasime tingimustesse optimeeritud valimi põhimõtte: me ei pea ostma kõiki indeksisse kuuluvaid väärtpabereid täpselt samades osakaaludes, vaid valime kogumi, mis tervikuna liigub Võrdlusindeksiga sarnaselt. Nii järgime indeksit väiksemate tehingukuludega.
Oleme seadnud eesmärgiks hoida erinevus alla 10%, aga selle arvulise piiri viime tingimustest prospekti. Põhjus on lihtne: turukõikumised võivad erinevuse ajutiselt üle 10% viia ka siis, kui portfelliga on kõik korras. Kui jäik piir on kirjas tingimustes, tähendaks selle ületamine muuhulgas kohustust portfellis muudatusi teha. See aga tähendab kogujale tavaliselt üht: täiendavaid kulusid kauplemisest. Kasulikum on hinnata, kas muutus on püsiv või ajutine, ning alles seejärel asuda fondi portfelli muutma või vastupidi, kohendada eesmärki.
Teiseks, investeerime fondi laekuvat raha regulaarselt selleks, et seisev raha ei põhjustaks maailmaturust mahajäämist (Bogle nimetas seda „cash drag’iks”). Kui me Tuleva fondid lõime, siis kirjutasime tingimustesse sisse lausa päeva täpsusega, et investeerime fondi laekunud raha kas iga kuu 3. tööpäeval või 10 päeva jooksul, kui fondi arvelduskonto jääk ületab miljon eurot. See tegi alguspäevil töökorralduse lihtsamaks: vähendas vajadust luua eraldi protseduure investeerimisvajaduse hindamiseks.
Tänaseks oleme kasvanud nii suureks, et võime jäigalt mudelilt liikuda paindlikumale: sätime investeerimispäevad fondi rahavoogude prognoosi järgi nii, et rahajääk püsiks võimalikult väike ja tehingukulud kontrolli all. Sellest ka tingimuste muudatus.
Lisaks oleme saanud kokkuleppe meie uue depoopanga, SEB-ga arvelduslaenu tingimustes. See võimaldab meil fondi rahajääki väiksemana hoida ilma, et tekiks lühiajalise rahapuudujäägi risk. Seni oleme olnud sunnitud hoidma kontol täiendavat rahapuhvrit või müüma väärtpabereid ka siis, kui vajalik raha sissemaksetest on tegelikult õige pea kontole laekumas. Kumbki ei ole olemasolevate kogujate huvides: seisev raha ei teeni tootlust ja sundmüük tekitab ebavajalikke tehingukulusid. Arvelduslaenu kasutame ainult arveldusarve puudujäägi katmiseks, kui väljamaksed ületavad sissemakseid ja rahapuhvrit või investeeringute ostud-müügid arvelduvad erinevatel päevadel, mitte uute investeeringute tegemiseks. Nii ei teki fondi laenuga võimendust. Ka õigus võtta lühiajalist laenu sai tingimustes nüüd sätestatud.
Kuhu edasi?
Ma unistan sellest, et ühel päeval võiksid pensionifondi tingimused olla lihtsalt loetav 1–2-leheküljeline dokument, mis ütleb selgelt, mida fondivalitseja sinu varaga teeb ja mis selle oodatav tulemus on. Tegime seekord parandusi ja eemaldasime dubleerivad sätted tingimustes ja prospektis, koondades need emba-kumba dokumenti, samuti võtsime tingimustest välja hulga detaile, mis on seaduses nagunii kirjas ja võiks pigem olla Pensionikeskuse või Finantsinspektsiooni lehel kõikidele kogujatele tutvumiseks. Need puudutavad ju kogumispensioni süsteemi tervikuna ja seda ei pea iga fondi tingimustest uuesti ja uuesti lugema.
Ühel päeval jõuame nii kaugele, et vajutades linnukest „olen tutvunud fondi tingimuste, prospekti ja põhiteabega” ei ole vaja valetada.
(1) Muutsime tingimusi hiljuti kahes osas, praegune postitus käsitleb mahukamat, I paketi muudatusi. Kõikide muudatuste ametlik ja detailsem ülevaade on siin.
(2) Leidsin ainsa erandina SEB pensionifondi Indeks tingimustest eesmärgi „pakkuda osakuomanikele tootlust, mis oleks võimalikult lähedane globaalsete aktsiaturgude tootlusele”. Aga ka siin ei täpsusta fondi tingimused, mida täpsemalt „globaalsete aktsiaturgude” all mõeldakse.
Milleks me liitumistasu kasutame?
Liitumistasusid kasutame meie ühise ettevõtte arenduseks ja liikmete huvide eest seismiseks. Esimeste liikmete tasudest tegime vajalikud kulutused, et koguda Tuleva algkapital, tutvustada Tulevat laiemale avalikkusele ning ette valmistada kõik vajalik meie ühise fondivalitseja käivitamiseks ja Finantsinspektsioonilt tegevusloa taotluseks. Edasi katame liikmetasudest kulud järgmisteks tegevusteks:
Liikmehaldus ja -teavitus
Tuleva veebilehe, blogi ja teiste infokanalite arendus
Ettepanekute väljatöötamine ja mõjuanalüüsid Eesti pensionisüsteemi paremaks muutmiseks, koostöö rahandusministeeriumi ja teiste riigiasutustega
Tuleva IT-süsteemide arendus
Vabatahtliku pensionifondi ja muude pikaajalise investeerimise toodete analüüs ja ettevalmistus.
Sinu liitumistasu aitab läbimõeldud, suure mõjuga ideed otsustajateni viia.
Iga säästetud euro annab Rootsi inimestele umbes kolmandiku võrra rohkem pensionit kui sama raha meie inimestele. Eesti vajab targemat, mõõdetavate eesmärkidega pensionistrateegiat.
Laua taga, kus varem oli lisaks ametnikele ja poliitikutele kohta vaid pankade ja kindlustusseltside esindajatel, on Tuleva Eesti esimese pensionikogujate ühendusena tõsiseks partneriks nii Rahandusministeeriumile kui teistele riigiasutustele.
Aitame teha seadused paremaks, et need kaitseks eelkõige meie, inimeste huve. Et igast täna säästetud eurost saaksime tulevikus maksimaalse kasu meie ise, mitte pankade omanikud.
Esimesed võidud on käes. Näiteks:
Eesti inimesed hoidsid ainuüksi eelmisel aastal kokku 1,5 miljonit eurot, sest Tuleva ettepanekul keelas riik fondivalitsejatel võtta inimestelt pensionifondi vahetamise eest kõrget tasu.
Saatsime 2300 allkirjaga riigikokku ettepaneku reformida teise pensionisamba väljamaksed, et inimesed saaksid raha kasutada väiksemate kuludega ja tegelikest vajadustest lähtuvalt.
Me ei korralda pikette ega loobi tühja kriitikat. Oleme otsekohesed, analüüsime probleeme ja pakume konstruktiivseid lahendusi.
Tuleva on sotsiaalne ettevõte, mille eesmärk on teenida liikmetele tulu.
Tuleva idee on, et inimesed ise koguvad koos oma tuleviku jaoks raha, kasutades kaasaegseid tehnoloogiaid ja jättes kõrvale nii palju vahemehi ning lisakulusid kui võimalik.
Igal aastal arvestame liikmeboonust kõigile liikmetele, kes on oma II ja/või III samba vara toonud Tuleva pensionifondi. Liikmeboonus on algul hästi tilluke, aga kasvab koos pensionivara kasvuga. Boonus kantakse sinu isiklikule kapitalikontole Tulevas. Sellega kasvab sinu osalus Tuleva omakapitalis ja see osalus teenib omakorda tulu.
Kui Tuleva areneb, meie fondide maht kasvab ja loome uusi investeerimistooteid, teenib ühistu kasumit ja kasumi jagame liikmete vahel, nii nagu põhikirjas kokku lepitud.
Nagu ettevõtlustuluga ikka – see sõltub sellest, kui hästi meie ühisel ettevõttel läheb. Tuleva asutajad on ise veendunud, et 125 euro suurune liitumistasu tasub ennast kuhjaga – aga lubadustest hoidume.
Kuidas liikmeboonust arvutatakse?
Aasta lõppedes
arvutame, kui palju oli igal Tuleva liikmel möödunud aasta jooksul keskmiselt Tuleva pensionifondide osakuid;
korrutame selle 0,05%-ga ja kanname tulemuseks saadud summa tema liikmekapitali kontole;
iga 5 aasta tagant otsustavad Tuleva liikmed üldkoosolekul, kas maksta kapitalikontodele kogunenud kasum välja või hoida see edasi investeerituna.
Tuleva on ärksate inimeste kogukond.
Igal ühistu liikmel on õigus hääletada üldkoosolekul ja valida Tuleva juhtimis- ja kontrollorganeid ning neisse kandideerida. See on ametlik osa ja väga tähtis.
Igapäevaselt jagame Tuleva liikmete vahel teadmisi ja vahetame mõtteid Tuleva liikmete facebook-i grupis, e-maili ja telefoni teel ning töögruppides. Meie kogukonnas on ühiskondliku närviga erinevate eluvaldkondade tippspetsialiste ja tavalisi inimesi, kes on valmis võtma vastutuse, et leida paremaid võimalusi oma tuleviku kindlustamiseks.
Tuleva tiim kuulab liikmete tagasisidet ja ettepanekuid väga tõsiselt. Me oleme alles alguses ja usume, et mitme tuhande ärksa inimese tarkuses on jõud, mida me alles õpime meie ühise kasu ja Eesti arengu nimel rakendama.
Kuidas need numbrid arvutatakse?
Tulumaksusoodustus on lihtne: riik maksab sulle kolmandasse sambasse pandud rahalt varem kinnipeetud tulumaksu tagasi. Tulumaksutagastus kehtib sissemaksetele, mis ei ületa 15% sinu aastatulust või 6000 eurot, kumb iganes on väiksem number.
Sinu maksimaalne sissemakse kolmandasse sambasse on seega 15% x bruto aastapalk. Kui sinu palk on üle 3333 euro kuus (bruto), siis pead arvestama, et maksimaalselt saad kolmandasse sambasse panna aastas 6000 eurot.
Tulumaksutagastus võrdub 20% x sinu kolmandasse sambasse sissemakstud summa.
NB! Sinu tulumaksusoodustus ei saa olla suurem kui sinu tulu pealt makstud tulumaks. Seega: kui sinu bruto kuupalk on alla 614 euro kuus, siis sinu maksimaalne tulumaksusoodustus on väiksem kui 15%. Täpsemalt on sinu maksimaalne tulumaksusoodustusega kolmanda samba sissemakse kuus: kuupalk*0,964 – 500.
Alla 519-eurose kuupalga pealt ei maksa sa tõenäoliselt tulumaksu ja seetõttu ei ole sul kolmandasse sambasse investeerimisel ka tulumaksusoodustust.
Kolmanda samba sissemakse tegemise info
Kui sul on III samba valikuavaldus tehtud, siis logi sisse oma internetipanka ning tee makse järgmiste makserekvisiitidega:
Saaja: AS Pensionikeskus
Saaja arveldusarve (vali endale sobiv):
Luminor Pangas: EE961700017004379157
SEBs: EE141010220263146225
Swedbankis: EE362200221067235244
Viitenumber: Sinu pensionikonto number (Selle leiad siit. Pensionikonto number on sama nii II kui III sambas.)
Makse selgitus: 30101119828
NB! Kui maksad välispangast, siis viitenumbri väli jäta tühjaks ning kirjuta selgituse väljale: 30101119828,IK:sinu isikukood (Näiteks: 30101119828,IK:37012112333)
Vali vasakul menüüs Registrid ja päringud ➔ Minu sissetulekud. Näed sel aastal teenitud brutotulu nende andmete alusel, mida väljamaksjad tänaseks maksuametile esitanud on.
2Kontrolli andmeid
Kontrolli väljamakse tegija lõikes, kas väljamakse summalt on kinni peetud tulumaks või mitte. Selleks kliki väljamakse tegija nimel ning koondinfo viimases tulbas näed infot kinni peetud tulumaksu kohta.
Pane tähele, et aasta lõpus brutotulu arvutades ei pea pea jälgima oma töötasult igakuist tulumaksu kinni pidamist, vaid brutosummat aastas kokku ja seda, kas see jääb üle või alla tulumaksuvaba piiri. Küll aga on oluline jälgida tulumaksu kinni pidamist iga tulurea kohta eraldi näiteks dividendide jm tulude lõikes.
3Liida juurde tulu
Võimalik, et aasta viimaste kuude palgaandmeid pole sinu tööandja veel deklareerinud. Seda saad kontrollida, klõpsates iga väljamaksja nimel. Liida puuduolevad andmed brutotulule juurde.
Kui tead, et sinu arvele on tänavu veel tulu laekumas, liida see ise juurde. Ise võid veel juurde liita tulud, mida sa plaanid selle aasta tuludeklaratsioonis lisaks deklareerida: dividendid, üüritulu, ühisrahastuse portaalide makstud intressid, tulu väärtpaberite või muu vara võõrandamisest. Loe arvestuse pidamise kohta Kristi Saare artiklit.
Pane tähele, et selle aasta arvestusse lähevad kõik tulud, mis jõuavad sinu kontole sel aastal (kui detsembripalk laekub jaanuaris, läheb see järgmise aasta tulude arvestusse).
Ära muretse, kui sa täna päris täpselt oma aasta brutotulu suurust ei teagi. Arvuta välja umbkaudne summa ja siis leia kalkulaatoriga optimaalne kolmanda samba rahapaigutus. Kui tegelik aasta sissetulek kujuneb oodatust suuremaks, jääb sinu sissemakse lihtsalt natuke alla tulumaksusoodustuse limiidi. Midagi hirmsat ei juhtu ka siis, kui paigutad kolmandasse sambasse natuke üle maksusoodustuse limiidi. Seadus seda ei keela – limiiti ületavalt summalt ei saa sa lihtsalt tulumaksu tagasi.
Kuidas need numbrid arvutatakse?
Kui kulutus on ühekordne, arvutab kalkulaator tuleviku väärtuse kasutades valemit:
FV=PV * (1+r)n, kus:
FV on tulemus ehk kolmandasse sambasse paigutatud raha tulevikuväärtus
PV on kolmandasse sambasse praegu kogutav summa. Kuna koguja paigutaks kolmandasse sambasse nii ostusumma kui ka tulumaksutagastuse, on PV = ostusumma + tulumaksutagastus 20%.
r on aastane tootlusmäär, mille kasutaja valib.
n on täisaastates aastate arv 65. eluaastani.
Kui kulutus on korduv, leitakse iga perioodi (päev, kuu, kvartal või aasta) tuleviku väärtus eraldi kasutades sama valemit. Kõigi perioodide tulevikuväärtused liidetakse kokku.
Kalkulaatoris kulutatav tootlus ei ole kindlalt tagatud ega põhine tegelikul turutootlusel, vaid kasutaja valikul. Investeerimisel tuleb arvestada ka kaasnevate riskidega. Investeeringu väärtus võib ajas nii suureneda kui ka väheneda.
Tulumaksutagastuse arvutuse aluseks on tulumaksumäär 20%. Tulumaksu saab tagasi sissemaksetelt, mis on kuni 15% brutosissetulekust, kuid mitte rohkem kui 6000 eurot. Tulumaksu saab tagasi juhul, kui oled tulumaksu maksnud. Eeldame, et suunad saadud tulumaksutagastuse tagasi III sambasse.